Pasar CAR T-Cell Resmi Menembus US$ 3 Miliar 📊
Pasar terapi CAR T-cell untuk limfoma non-Hodgkin (NHL) mencapai sekitar US$ 3,20 miliar pada 2025 di tujuh pasar utama (AS, Jerman, Prancis, Italia, Spanyol, Inggris, dan Jepang) dan diproyeksikan tumbuh dengan CAGR ~7% dari 2026 hingga 2036.
Amerika Serikat sendiri menghasilkan sekitar US$ 1,90 miliar, dengan sekitar 68.000 kasus insiden. Limfoma sel B besar difus (DLBCL) tetap menjadi indikasi terbesar dengan sekitar 78.000 kasus.
Bagi investor, ini bukan sekadar sains onkologi — ini adalah mesin komersial yang matang dan sedang bergeser dari terapi lini terakhir menjadi standar perawatan di lini yang lebih awal. 💡
Poin utama: Ini bukan lagi niche spekulatif. Ini adalah modalitas dengan pendapatan nyata dan runway miliaran dolar.
Siapa yang Menguasai Pasar CAR T di NHL? 📈
Empat produk yang sudah disetujui menjadi tulang punggung pasar:
- YESCARTA (Gilead/Kite) — pionir dengan label terluas, termasuk pembaruan FDA Februari 2026.
- KYMRIAH (Novartis) — referensi untuk pasien pediatrik dan dewasa muda.
- BREYANZI (Bristol Myers Squibb) — disetujui untuk limfoma zona marginal pada Desember 2025.
- TECARTUS (Gilead/Kite) — persetujuan penuh FDA untuk limfoma sel mantel pada April 2026.
Tapi cerita sesungguhnya ada di pipeline. Kandidat seperti CTX110 (CRISPR Therapeutics), zamtocabtagene autoleucel (Miltenyi), ALLO-501A (Allogene), rapcabtagene autoleucel (Novartis), dan MB-106 (Mustang Bio) menyasar hambatan utama: kecepatan manufaktur, konsistensi, dan aksesibilitas.
Jika terapi alogenik memenuhi janji ketersediaan "off-the-shelf", seluruh paradigma pengobatan bisa bergeser. Ini adalah cerita ekspansi TAM, bukan sekadar perang market share.
Untuk memahami bagaimana bioproses single-use mendukung skala terapi sel ini, lihat analisis kami tentang pasar kantong media kultur sel.
Arah pasar bergantung pada apakah terapi alogenik bisa memenuhi janjinya — dan investor masih terbelah.

Tujuh Pasar Utama: Rincian Regional 📊
| Wilayah | Ukuran Pasar 2025 | Dinamika Utama |
|---|---|---|
| Amerika Serikat | ~US$ 1,90 M | Pasar terbesar; adopsi tinggi dan persetujuan lebih awal |
| Jerman | Terbesar di EU4+UK | Infrastruktur reimbursement kuat |
| Italia | Kedua di EU4 | Kapasitas pusat spesialis growing |
| Spanyol | Terkecil di EU4 | Siklus reimbursement lebih lambat |
| Jepang | Pertumbuhan stabil | Akses membaik; produk baru masuk |
Insight Teknis: Sinyal dari Grafik 🧠
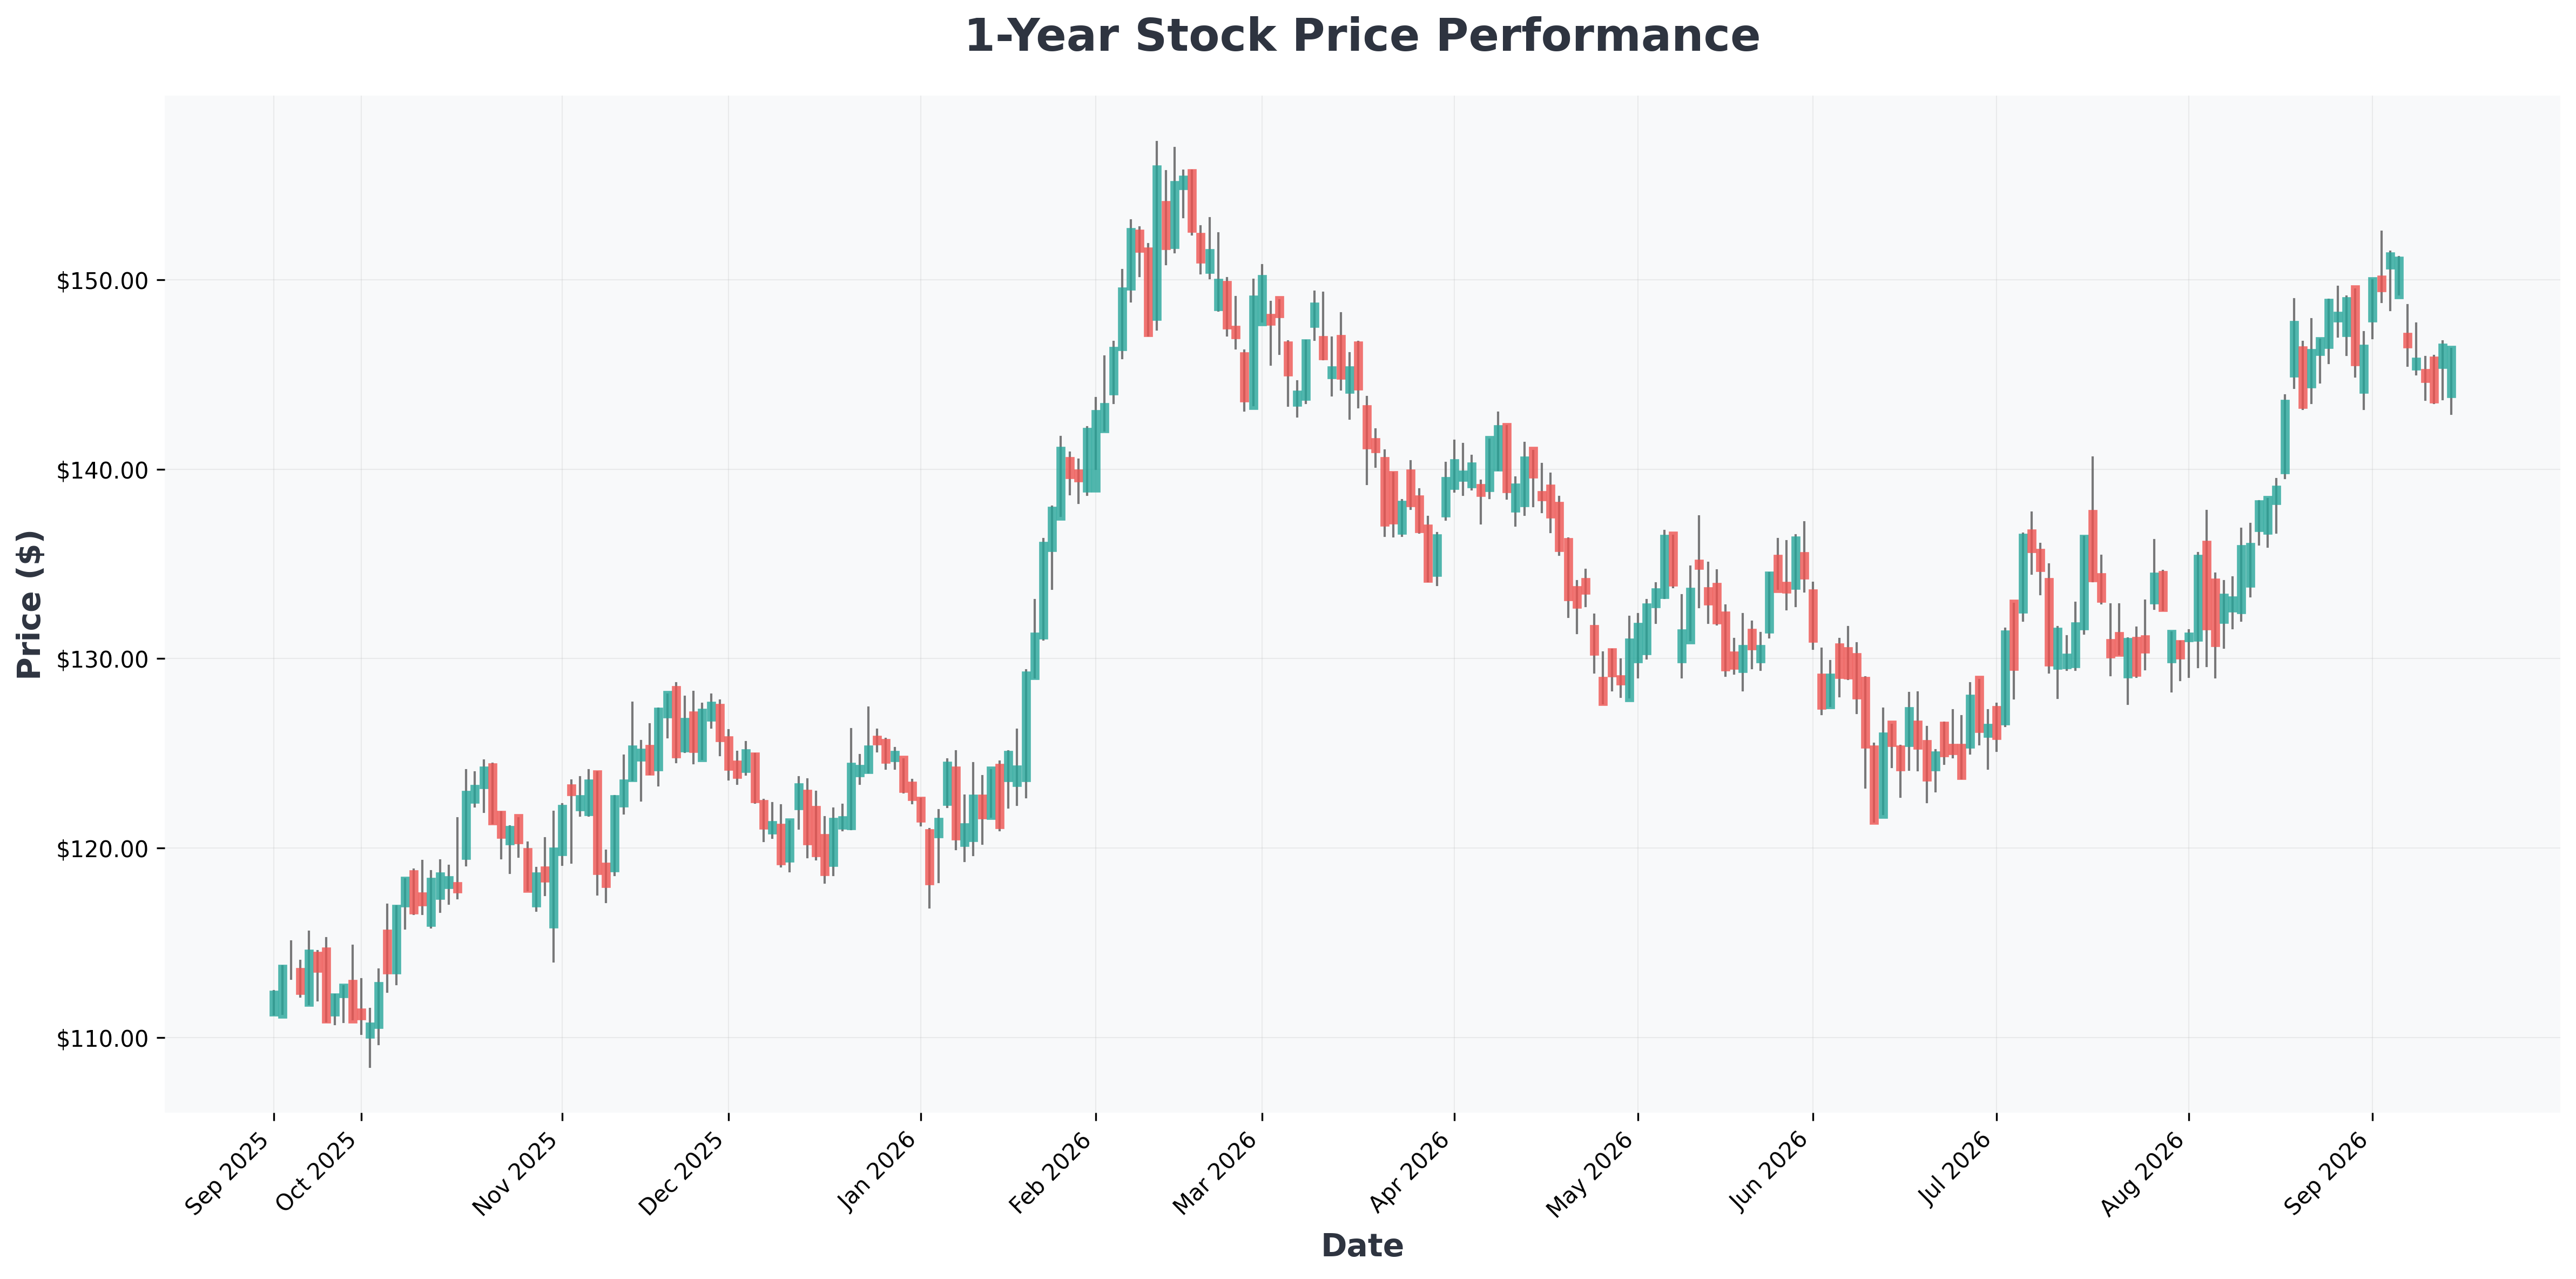
Dari perspektif analisis teknikal, sektor bioteknologi (XBI) telah membentuk struktur higher-low sejak akhir 2025, dengan moving average 200 hari bertindak sebagai support dinamis. Jika pemimpin CAR T seperti Gilead dan BMS terus memberikan katalis pipeline positif, sektor ini bisa menguji level resistance sebelumnya. Secara historis, siklus ekspansi pasca-persetujuan serupa di onkologi (seperti inhibitor checkpoint 2014–2018) mengalami jendela re-rating 12–18 bulan.
Kebutuhan yang Belum Terpenuhi = Peluang Investasi ⚠️
Pasar masih menghadapi hambatan nyata: cytokine release syndrome (CRS), neurotoksisitas, timeline manufaktur, dan biaya pengobatan total. Perusahaan yang mampu mengatasi ini — terutama dalam manufaktur alogenik — bisa menangkap nilai yang tidak proporsional.
📊 In-Depth Fundamental Analysis
| Company | Share Price | P/E Ratio | P/B Ratio | ROE | Operating Margin (OPM) | Revenue Growth |
|---|---|---|---|---|---|---|
| AUTL (Autolus) | $2 | 0.00 | 0.33 | -133.00% | -95.95% | 118.40% |
| BMY (Bristol-Myers) | $64 | 14.12 | 5.87 | 46.60% | 34.42% | 5.70% |
| CRSP (CRISPR) | $53 | 0.00 | 2.92 | -26.10% | -1127.55% | 1041.40% |
| GILD (Gilead) | $149 | 0.00 | 15.58 | -20.68% | 33.68% | 10.20% |
| JNJ (Johnson) | $268 | 31.03 | 7.59 | 25.74% | 29.19% | 6.60% |
| MBIO (Mustang) | $1 | 0.00 | 0.51 | -58.12% | 0.00% | 0.00% |
| NVS (Novartis) | $139 | 21.00 | 6.37 | 30.35% | 34.62% | 0.80% |
| TAK (Takeda) | $19 | 0.00 | 1.21 | -2.26% | 16.45% | 10.20% |
Skenario Bullish vs. Bearish 🎯
| Skenario | Pendorong | Implikasi |
|---|---|---|
| Bullish | Terapi alogenik disetujui 2028–2029; ekspansi lini awal; reimbursement meluas di EU4 | Pasar bisa melewati US$ 6 M hingga 2036 |
| Base | CAGR ~7% bertahan; produk autologus dominan | Pasar mencapai ~US$ 6,3 M hingga 2036 |
| Bearish | Hambatan manufaktur berlanjut; event keamanan menunda persetujuan | Pertumbuhan di bawah 5% per tahun |
Kesimpulan 💡
Pasar CAR T-cell di NHL sedang bertransisi dari frontier sains menjadi mesin pertumbuhan komersial. 24 bulan ke depan akan krusial: perhatikan readout terapi alogenik, ekspansi label, dan keputusan reimbursement di Eropa dan Jepang.
Bagi investor yang mencari peluang di rantai pasok bioproses, analisis kami tentang saham pilihan menjelang earnings Q2 memberikan konteks tambahan.
Disclaimer: Analisis ini hanya untuk tujuan informasi dan bukan rekomendasi investasi. Investasi di bioteknologi mengandung risiko signifikan. Selalu lakukan due diligence Anda sendiri.