Nike Keluar dari S&P 100: Sinyal Peringatan untuk Investor Blue Chip 🚨
S&P Global mengumumkan bahwa Nike (NKE) akan dikeluarkan dari S&P 100 efektif 21 September, bersama Honeywell Aerospace, Simon Property Group, dan Colgate-Palmolive. Yang masuk: Dell Technologies, Palo Alto Networks, Arista Networks, dan Sandisk.
Bagi sebagian besar investor, rebalancing indeks hanyalah noise. Tapi untuk Nike, ini adalah sinyal merah yang berkedip. S&P 100 bukan sekadar peringkat market cap — ini daftar kurasi pemimpin blue chip per sektor. Dikeluarkannya Nike berarti komite indeks tidak lagi melihatnya sebagai pemimpin sektor.
Pertanyaan tidak nyaman: kalau Nike tidak cukup baik untuk S&P 100, berapa lama sampai Dow Jones Industrial Average (^DJI) menunjukkan pintu keluar? 💸
Mari kita bedah mekanismenya, risikonya, dan apa artinya untuk portofolio Anda.
Kenapa Nike Kehilangan Kursinya — Dan Kenapa Itu Penting
S&P 100 bukan 100 perusahaan terbesar S&P 500 berdasarkan market cap. Ini adalah daftar pilihan blue chip megacap dan large-cap yang mewakili industrinya. Nike bertahan bertahun-tahun karena prestise merek, bukan ukuran. Prestise itu telah menguap.
Nike kini menjadi perusahaan dengan bobot ke-213 tertinggi di S&P 500 dan komponen terlemah di ETF iShares S&P 500 100. Sementara itu, Dell, Palo Alto, Arista, dan Sandisk melesat ke top 50 berdasarkan market cap — mereka memang layak.
Deteriorasi Fundamental
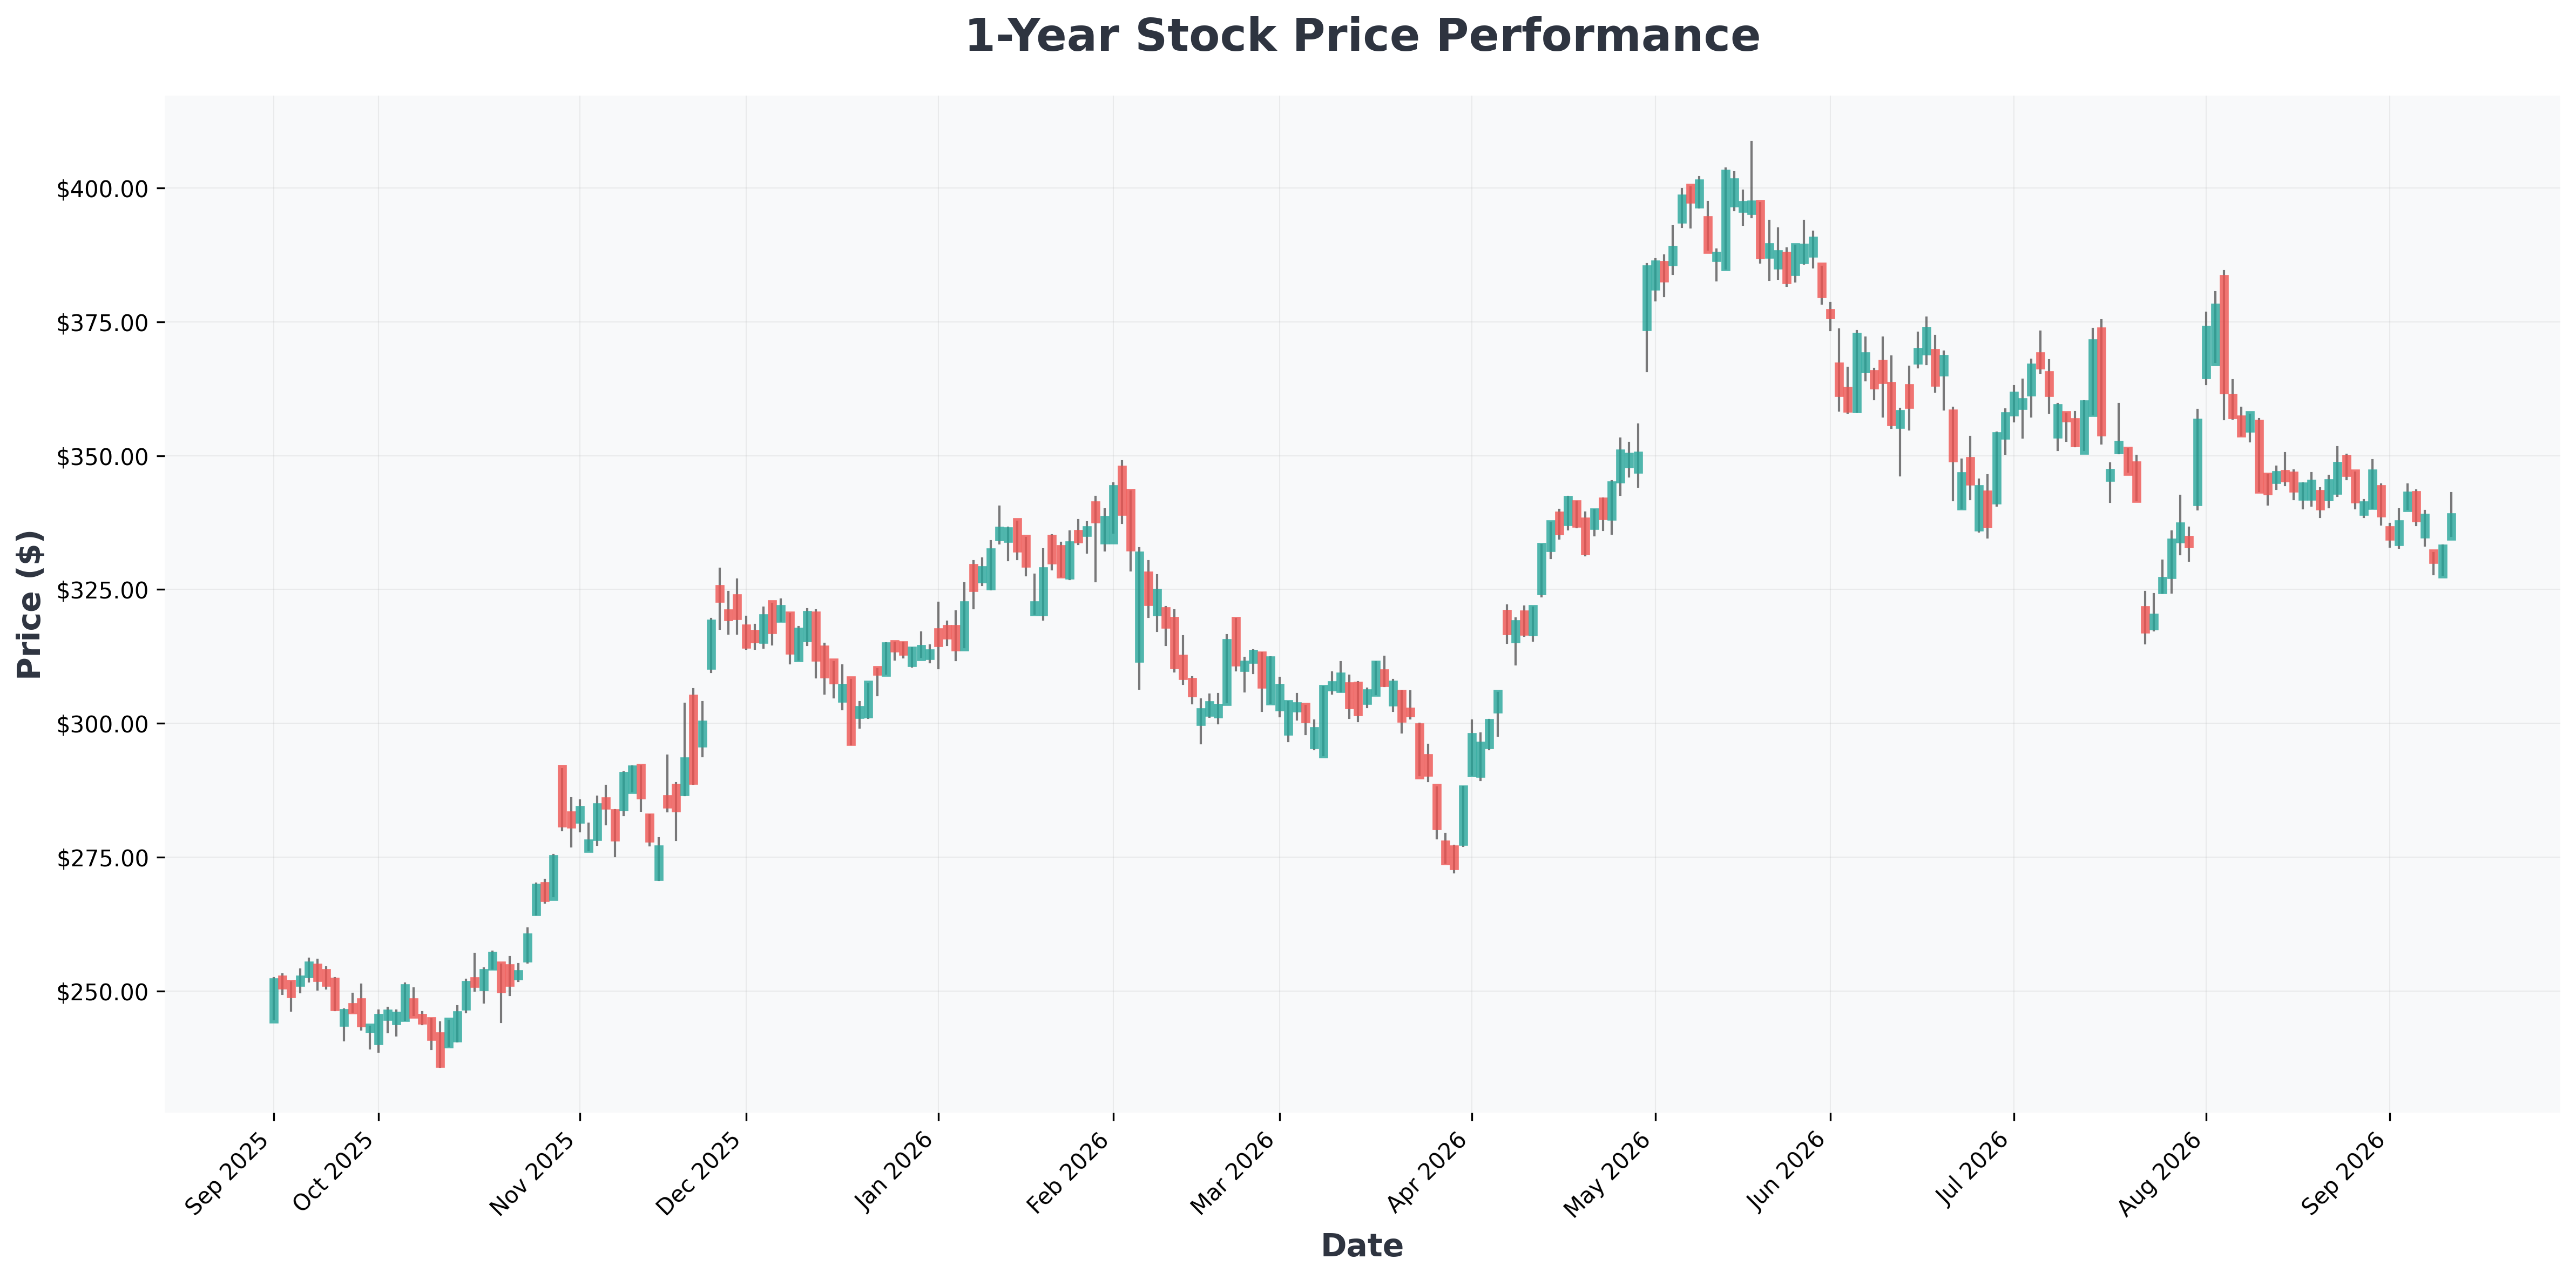
Grafiknya bercerita brutal. Nike berada di level terendah dalam lebih dari satu dekade. Pendapatan dan laba menurun dalam beberapa tahun terakhir, dan margin operasi runtuh dari dua digit rendah-menengah pra-pandemi menjadi di bawah 9% saat ini. Daftar masalahnya panjang:
- Kesalahan strategi korporat dan rantai pasok
- Perlambatan pertumbuhan di China
- Tekanan tarif
- Tekanan belanja konsumen domestik
- Kompetisi sengit dari On, Hoka, dan Adidas
Rencana Win Now
Rencana "Win Now" telah memangkas biaya dan menyeimbangkan kembali wholesale versus direct-to-consumer. Untuk fiskal 2026 (berakhir 31 Mei), pendapatan wholesale tumbuh 4% year over year, dengan pertumbuhan dua digit di Amerika Utara. Tapi tantangan struktural — kompetisi, China, belanja diskresioner — masih belum terselesaikan.
Kalau Anda mengikuti bagaimana dana institusi rotasi keluar dari nama konsumen yang melemah, exit McCollum Christoferson dari Simply Good Foods memberi paralel yang berguna. 📊
Pasar terbelah tajam soal apakah masalah indeks Nike ini peluang beli atau peringatan terakhir. Begini pandangan kedua kubu:
Pertanyaan Dow Jones: Seberapa Nyata Risikonya?
Dow adalah indeks berbobot harga dengan hanya 30 komponen — jauh lebih eksklusif dari S&P 100, Nasdaq-100, atau S&P 500. Dengan Alphabet menggantikan Verizon pada Juni, Nike kini menjadi komponen dengan bobot terendah di Dow, membuatnya kandidat paling mungkin untuk diganti.
Dow telah berporos kuat ke tech — menambah Nvidia dan Amazon pada 2024, dan Alphabet pada 2026. Nama-nama raksasa mengantre:
| Kandidat | Alasan Cocok untuk Dow |
|---|---|
| Broadcom | Pemimpin semikonduktor dan infrastruktur AI |
| Meta Platforms | Megacap tech dengan dominasi iklan global |
| Tesla | Pelopor EV dan inovasi energi |
| SpaceX (atau Tesla-SpaceX merger) | Eksposur aerospace dan tech generasi berikutnya |
Warisan dividen Nike — 24 tahun berturut-turut naik dengan yield 4,3% — secara tradisional melindungi kursinya di Dow. Tapi kriteria itu kini berbobot lebih ringan: Alphabet dan Nvidia sama-sama yield di bawah 0,5%, dan Amazon bahkan tidak membayar dividen.
Titik Tekanan Dividen
Payout Nike bisa tertekan jika beban dividen menyerap terlalu banyak free cash flow. Dengan FCF yang sudah terkompresi oleh margin lemah dan belanja turnaround, rasio coverage dividen layak dipantau tiap kuartal.
Bacaan Teknikal
NKE telah mencetak lower high dan lower low sejak 2021, dan area US$ 36,55 menandai low 52 minggu — kini menjadi garis pertahanan terakhir. Penembusan berkelanjutan di bawahnya kemungkinan mempercepat arus eksklusi indeks, sementara merebut kembali zona US$ 45–48 akan menjadi sinyal pertama bahwa basis sedang terbentuk.
Bagi investor yang mempertimbangkan alternatif yield tinggi dengan fundamental lebih kuat, perbandingan AGNC vs. Starwood Property Trust kami membahas dua play income dengan profil risiko yang sangat berbeda. 📈
📊 In-Depth Fundamental Analysis
| Company | Share Price | P/E Ratio | P/B Ratio | ROE | Operating Margin (OPM) | Revenue Growth |
|---|---|---|---|---|---|---|
| SNDK (Sandisk) | $1,633 | 22.12 | 15.47 | 91.64% | 78.47% | 371.60% |
| NKE (Nike,) | $37 | 17.52 | 3.67 | 22.14% | 12.69% | -1.10% |
| SPG (Simon) | $205 | 14.46 | 15.08 | 120.51% | 46.02% | 19.50% |
| GOOGL (Alphabet) | $338 | 16.98 | 6.65 | 48.68% | 34.03% | 24.20% |
| GOOG (Alphabet) | $335 | 16.83 | 6.59 | 48.68% | 34.03% | 24.20% |
| DELL (Dell) | $567 | 33.00 | -256.46 | 0.00% | 12.02% | 57.70% |
| ANET (Arista) | $200 | 63.36 | 17.01 | 31.48% | 45.39% | 37.70% |
| CL (Colgate-Palmolive) | $87 | 34.17 | 293.24 | 267.37% | 20.97% | 4.90% |
| PANW (Palo) | $331 | 826.62 | 9.83 | 1.74% | 5.04% | 34.40% |
Verdict: Tunggu Bukti, Bukan Janji
Nike bisa jadi pembelian bagus bagi investor yang percaya pada merek dan eksekusi manajemen dalam turnaround. Dan dalam koreksi pasar yang luas, Nike mungkin diberi lebih banyak kelonggaran oleh komite indeks.
Tapi S&P 500 dan Dow berada di dekat all-time high. Itu memperpendek tali bagi underperformer — terutama saham yang kini hanya 0,4% dari Dow dan berada di dekat bobot median komponen S&P 500.
Analisis Skenario
| Skenario | Probabilitas | Dampak NKE |
|---|---|---|
| Best Case: Turnaround berjalan, China stabil, margin pulih di atas 12% | 25% | Kursi Dow dipertahankan; saham re-rate ke US$ 55–60 |
| Base Case: Pemulihan lambat, penghapusan Dow diumumkan dalam 12–18 bulan | 50% | Drawdown tambahan 5–10% dari arus eksklusi |
| Worst Case: China memburuk, margin tetap di bawah 9%, pertumbuhan dividen berhenti | 25% | Break di bawah US$ 36,55; potensi uji US$ 30–32 |
Pada titik ini, kemungkinan hanya soal waktu sebelum Nike keluar dari Dow Jones yang legendaris. Sebagian besar investor mungkin lebih baik menunggu sinyal konkret pemulihan berkelanjutan — dua sampai tiga kuartal ekspansi margin dan stabilisasi China — sebelum membeli saham ini.
⚠️ Analisis ini hanya bersifat informatif dan bukan rekomendasi investasi. Semua investasi ekuitas mengandung risiko kerugian, termasuk kehilangan pokok.
