Nvidia (NVDA) kehilangan gelar perusahaan paling berharga di dunia dari Apple, yang naik 27% dalam tiga bulan terakhir sementara NVDA turun 8%. 📊 Pergeseran ini membuat investor bertanya-tanya apakah trade AI mulai kehilangan momentum. Namun, melihat lebih dekat fundamental di baliknya mengungkapkan gambaran yang lebih bernuansa.
Kekhawatiran pasar bukan tentang kinerja Nvidia saat ini, melainkan keberlanjutan pertumbuhan masa depannya. Dengan rasio harga terhadap penjualan 19x, saham ini sudah dihargai sempurna. Sedikit saja tanda perlambatan belanja AI bisa memicu penurunan valuasi yang signifikan.
Ledakan Capex Hyperscaler: Pedang Bermata Dua 🗡️
Sementara pasar khawatir tentang gelembung AI, perusahaan teknologi terbesar di dunia justru meningkatkan taruhan. Alphabet dan Amazon masing-masing berencana menghabiskan sekitar US$ 200 miliar pada 2026 untuk infrastruktur AI. Ini jelas positif bagi Nvidia, karena sebagian besar belanja modal tersebut langsung mengalir ke GPU data center mereka.
CEO Nvidia, Jensen Huang, memproyeksikan total belanja AI mencapai US$ 1 triliun tahun depan dan hingga US$ 4 triliun pada akhir dekade ini. Dia memperkirakan Nvidia akan menghasilkan US$ 1 triliun pendapatan dari 2025 hingga 2027 hanya dari platform Blackwell dan Rubin. Bagi investor, ini menunjukkan bahwa penurunan saat ini mungkin hanya pergeseran sentimen sementara, bukan kerusakan fundamental.
Namun, ketakutan pasar adalah bahwa capex hyperscaler berada di puncak siklus. Jika perusahaan seperti Amazon dan Alphabet melihat perlambatan pertumbuhan pendapatan cloud mereka sendiri, mereka bisa dengan cepat mengurangi belanja AI, meninggalkan Nvidia dengan kelebihan inventaris dan pertumbuhan melambat.
Perbedaan kapitalisasi pasar ini memicu perdebatan sengit di kalangan investor. Berikut pandangan dari kubu bullish dan bearish:
Analisis Skenario: Apa Selanjutnya untuk Saham NVDA? 🔮
| Skenario | Probabilitas | Faktor Kunci | Dampak Harga NVDA (12-18 bulan) |
|---|---|---|---|
| Kasus Bull | 40% | Belanja AI berakselerasi melampaui US$ 200B per hyperscaler; adopsi Blackwell melebihi ekspektasi; margin kotor tetap di atas 75% | US$ 250 - US$ 300 |
| Kasus Dasar | 40% | Belanja AI tetap kuat namun pertumbuhan normal; Nvidia mempertahankan pangsa pasar 50%+ di akselerator AI | US$ 180 - US$ 220 |
| Kasus Bear | 20% | Siklus belanja AI mencapai puncak; pelanggan mengoptimalkan kapasitas yang ada; persaingan dari chip internal (TPU, Trainium) meningkat | US$ 120 - US$ 150 |
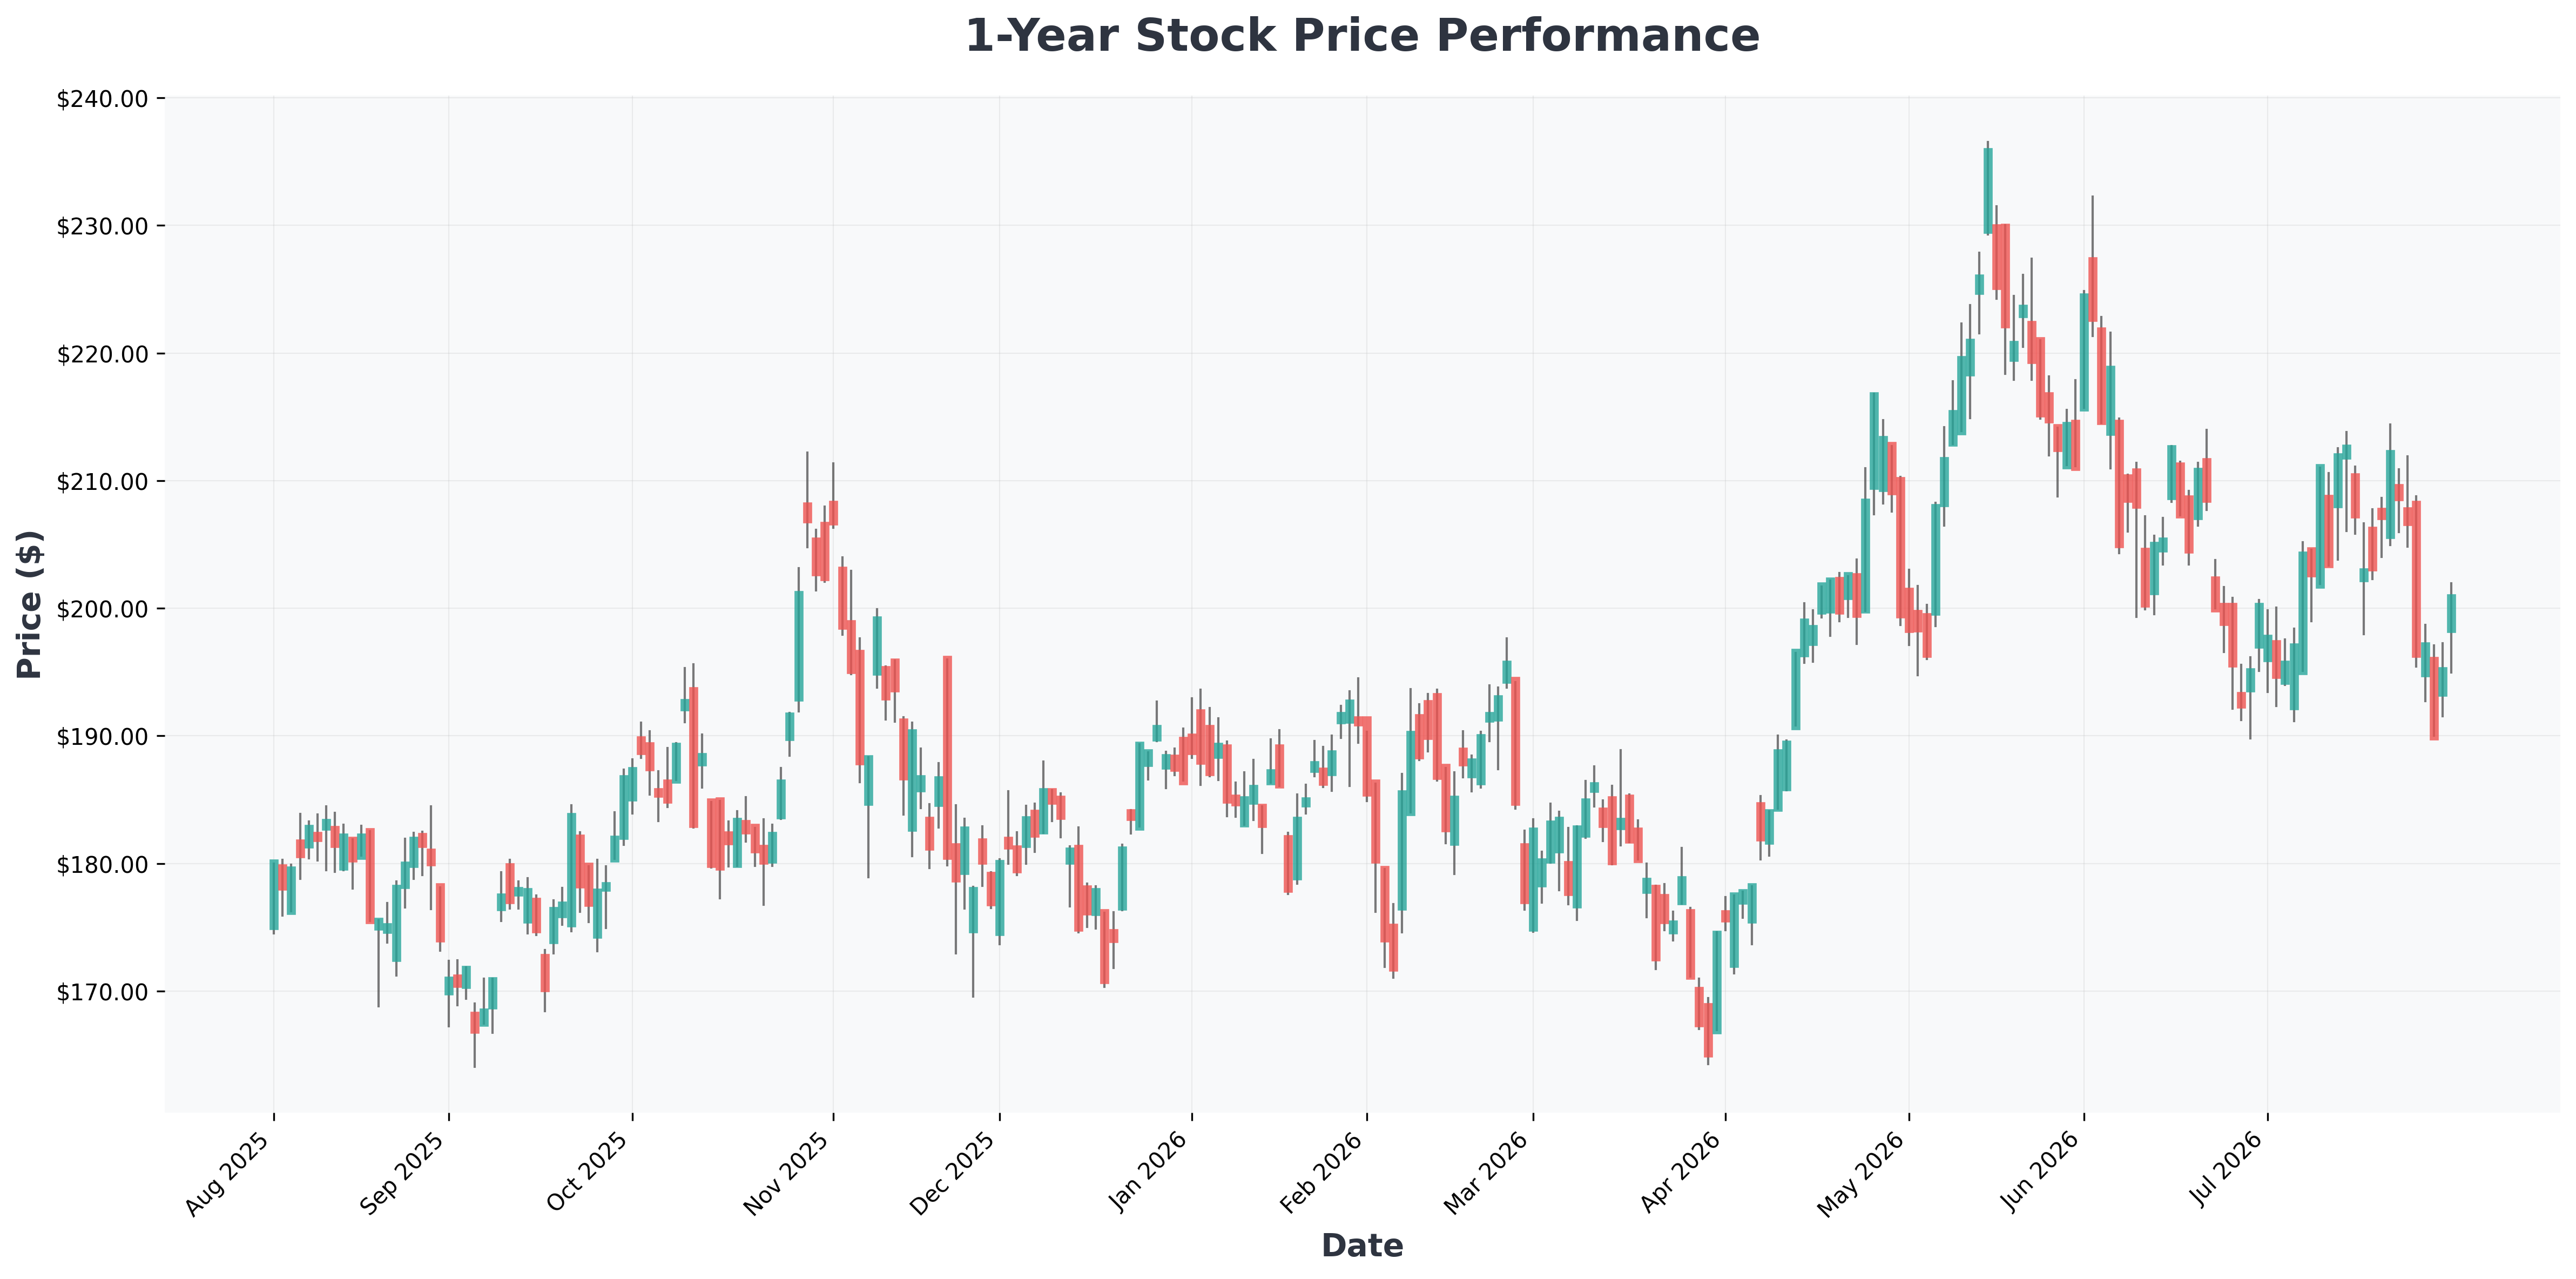
Perspektif Teknis: Dari sudut pandang grafik, NVDA sedang menguji zona support kunci di area US$ 195-US$ 200, yang secara historis menarik pembeli. Penembusan tegas di bawah US$ 190 dapat memicu penurunan lebih lanjut menuju level terendah 52 minggu di US$ 164. Namun, relative strength index (RSI) mendekati wilayah oversold, menunjukkan bounce teknis bisa segera terjadi.
📊 In-Depth Fundamental Analysis
| Company | Share Price | P/E Ratio | P/B Ratio | ROE | Operating Margin (OPM) | Revenue Growth |
|---|---|---|---|---|---|---|
| AMZN (Amazon.com,) | $272 | 21.83 | 6.61 | 30.56% | 13.69% | 19.60% |
| AAPL (Apple) | $309 | 35.47 | 42.55 | 148.75% | 32.62% | 16.40% |
| NVDA (NVIDIA) | $201 | 30.79 | 24.88 | 114.29% | 65.60% | 85.20% |
| GOOGL (Alphabet) | $356 | 17.86 | 7.00 | 48.68% | 34.03% | 24.20% |
| GOOG (Alphabet) | $357 | 17.89 | 7.01 | 48.68% | 34.03% | 24.20% |
Kesimpulan: Kesabaran Lebih Baik daripada Panik 🎯
Underperformance Nvidia baru-baru ini dibandingkan Apple tidak menandakan akhir dari trade AI. Perusahaan tetap menjadi standar emas dalam akselerator AI, dan belanja modal besar-besaran dari hyperscaler memberikan visibilitas pendapatan yang kuat. Namun, dengan saham yang diperdagangkan pada valuasi premium, investor harus siap menghadapi volatilitas berkelanjutan.
Langkah Praktis: Alih-alih mencoba menebak titik terbawah, pertimbangkan untuk akumulasi saat harga turun selama fase konsolidasi ini. Fokus pada lintasan jangka panjang adopsi AI daripada peringkat kapitalisasi pasar jangka pendek. Profil risiko-imbalan tetap menarik bagi investor dengan horizon 3-5 tahun.
Untuk konteks lebih lanjut tentang peluang investasi AI di luar Nvidia, lihat analisis kami tentang mengapa TSMC dan Broadcom adalah pilihan AI yang lebih cerdas saat ini. Jelajahi juga bagaimana adu strategi hardware antara Meta dan Apple dapat membentuk ulang lanskap teknologi konsumen.