Demam emas AI memang menguntungkan para perancang chip seperti Nvidia dan AMD, tapi 'perlengkapan tambang' yang sesungguhnya mungkin tersembunyi di depan mata. 📌 Sementara permintaan GPU melambungkan valuasi mereka, ada hambatan kritis yang muncul: siapa yang sebenarnya memproduksi chip-chip ini?
Jawabannya adalah Taiwan Semiconductor Manufacturing (TSM), dan posisinya jauh lebih kuat dari yang disadari kebanyakan investor. Dengan pangsa pasar 73% di pasar foundry global dan keunggulan teknologi yang tak tertandingi, TSMC adalah raksasa senyap yang harus 'dibayar' oleh setiap perusahaan AI. Mari kita bahas mengapa pemenang terbesar dari booming semikonduktor AI bukanlah perancangnya, melainkan pabrikannya.
Parit Tersembunyi: Mengapa Perancang Bisa Tergantikan, Tapi TSMC Tidak
Nvidia dan AMD terus bersaing ketat dalam arsitektur GPU, tapi para hyperscaler—Amazon, Google, Microsoft—semakin banyak merancang chip khusus (ASIC) mereka sendiri untuk memangkas biaya dan meningkatkan efisiensi. Chip Trainium dari Amazon, misalnya, diproyeksikan menghemat puluhan miliar dolar dalam belanja modal (capex) setiap tahunnya. Google bahkan sudah menjual TPU-nya ke pihak ketiga.
Ini adalah ancaman besar bagi daya tawar para perancang chip. Tapi ini poin kuncinya: setiap chip khusus—baik dirancang oleh Broadcom, Marvell, atau tim internal—tetap harus diproduksi oleh TSMC.
Di tengah keputusan FOMC yang dinanti dan dinamika pasar, investor mencari stabilitas. TSMC menawarkan hal itu. Skalanya tak tertandingi; tidak ada foundry lain yang memiliki kapasitas untuk mencetak dan mengemas akselerator AI dengan kualitas dan kecepatan yang dibutuhkan. Bahkan TSMC sendiri kewalahan memenuhi permintaan, makanya mereka meningkatkan belanja modal ke angka fantastis US$ 60-64 miliar tahun ini, naik dari US$ 40,9 miliar tahun lalu. Ini bukan sekadar parit; ini benteng yang dibangun di atas siklus positif skala, riset & pengembangan (R&D), dan loyalitas klien.
Siklus Positif & Valuasi: Angka-angka Berbicara
Keunggulan kompetitif TSMC menciptakan siklus yang menguatkan diri sendiri: menangkan kontrak besar → bangun kapasitas lebih banyak → belanjakan lebih banyak untuk R&D → menangkan kontrak baru yang hanya bisa dilayani olehnya. Siklus ini memungkinkan TSMC mempertahankan kepemimpinannya dan bahkan menaikkan harga, menghasilkan margin kotor (gross margin) 63% yang fantastis—angka yang luar biasa untuk sebuah perusahaan manufaktur.
Berikut adalah gambaran data utamanya:
| Metrik | TSMC (TSM) | Konteks Industri |
|---|---|---|
| Kapitalisasi Pasar | US$ 2,2 Triliun | Pemain dominan di foundry |
| Margin Kotor | 63,08% | Luar biasa untuk manufaktur |
| P/E Forward | 24,5x | Diskonto vs. tingkat pertumbuhan |
| Pertumbuhan EPS | 30% (2 tahun) | Lebih cepat dari yang terlihat di P/E |
| Capex (2026) | US$ 60-64 Miliar | Investasi industri yang tak tertandingi |
Debat Bull vs. Bear 🐂🐻
Meski fundamentalnya terlihat sangat baik, pasar selalu memperdebatkan masa depan. Berikut analisis dari kedua sisi.
Perbedaan pendapat inilah yang membuat pasar menarik. Mari kita timbang argumen dari para bull dan bear.
📊 In-Depth Fundamental Analysis
| Company | Share Price | P/E Ratio | P/B Ratio | ROE | Operating Margin (OPM) | Revenue Growth |
|---|---|---|---|---|---|---|
| MRVL (Marvell) | $228 | 78.14 | 10.97 | 16.03% | 14.48% | 27.60% |
| GOOG (Alphabet) | $346 | 17.37 | 6.80 | 48.68% | 34.03% | 24.20% |
| NVDA (NVIDIA) | $209 | 32.06 | 25.94 | 114.29% | 65.60% | 85.20% |
| GOOGL (Alphabet) | $350 | 17.54 | 6.87 | 48.68% | 34.03% | 24.20% |
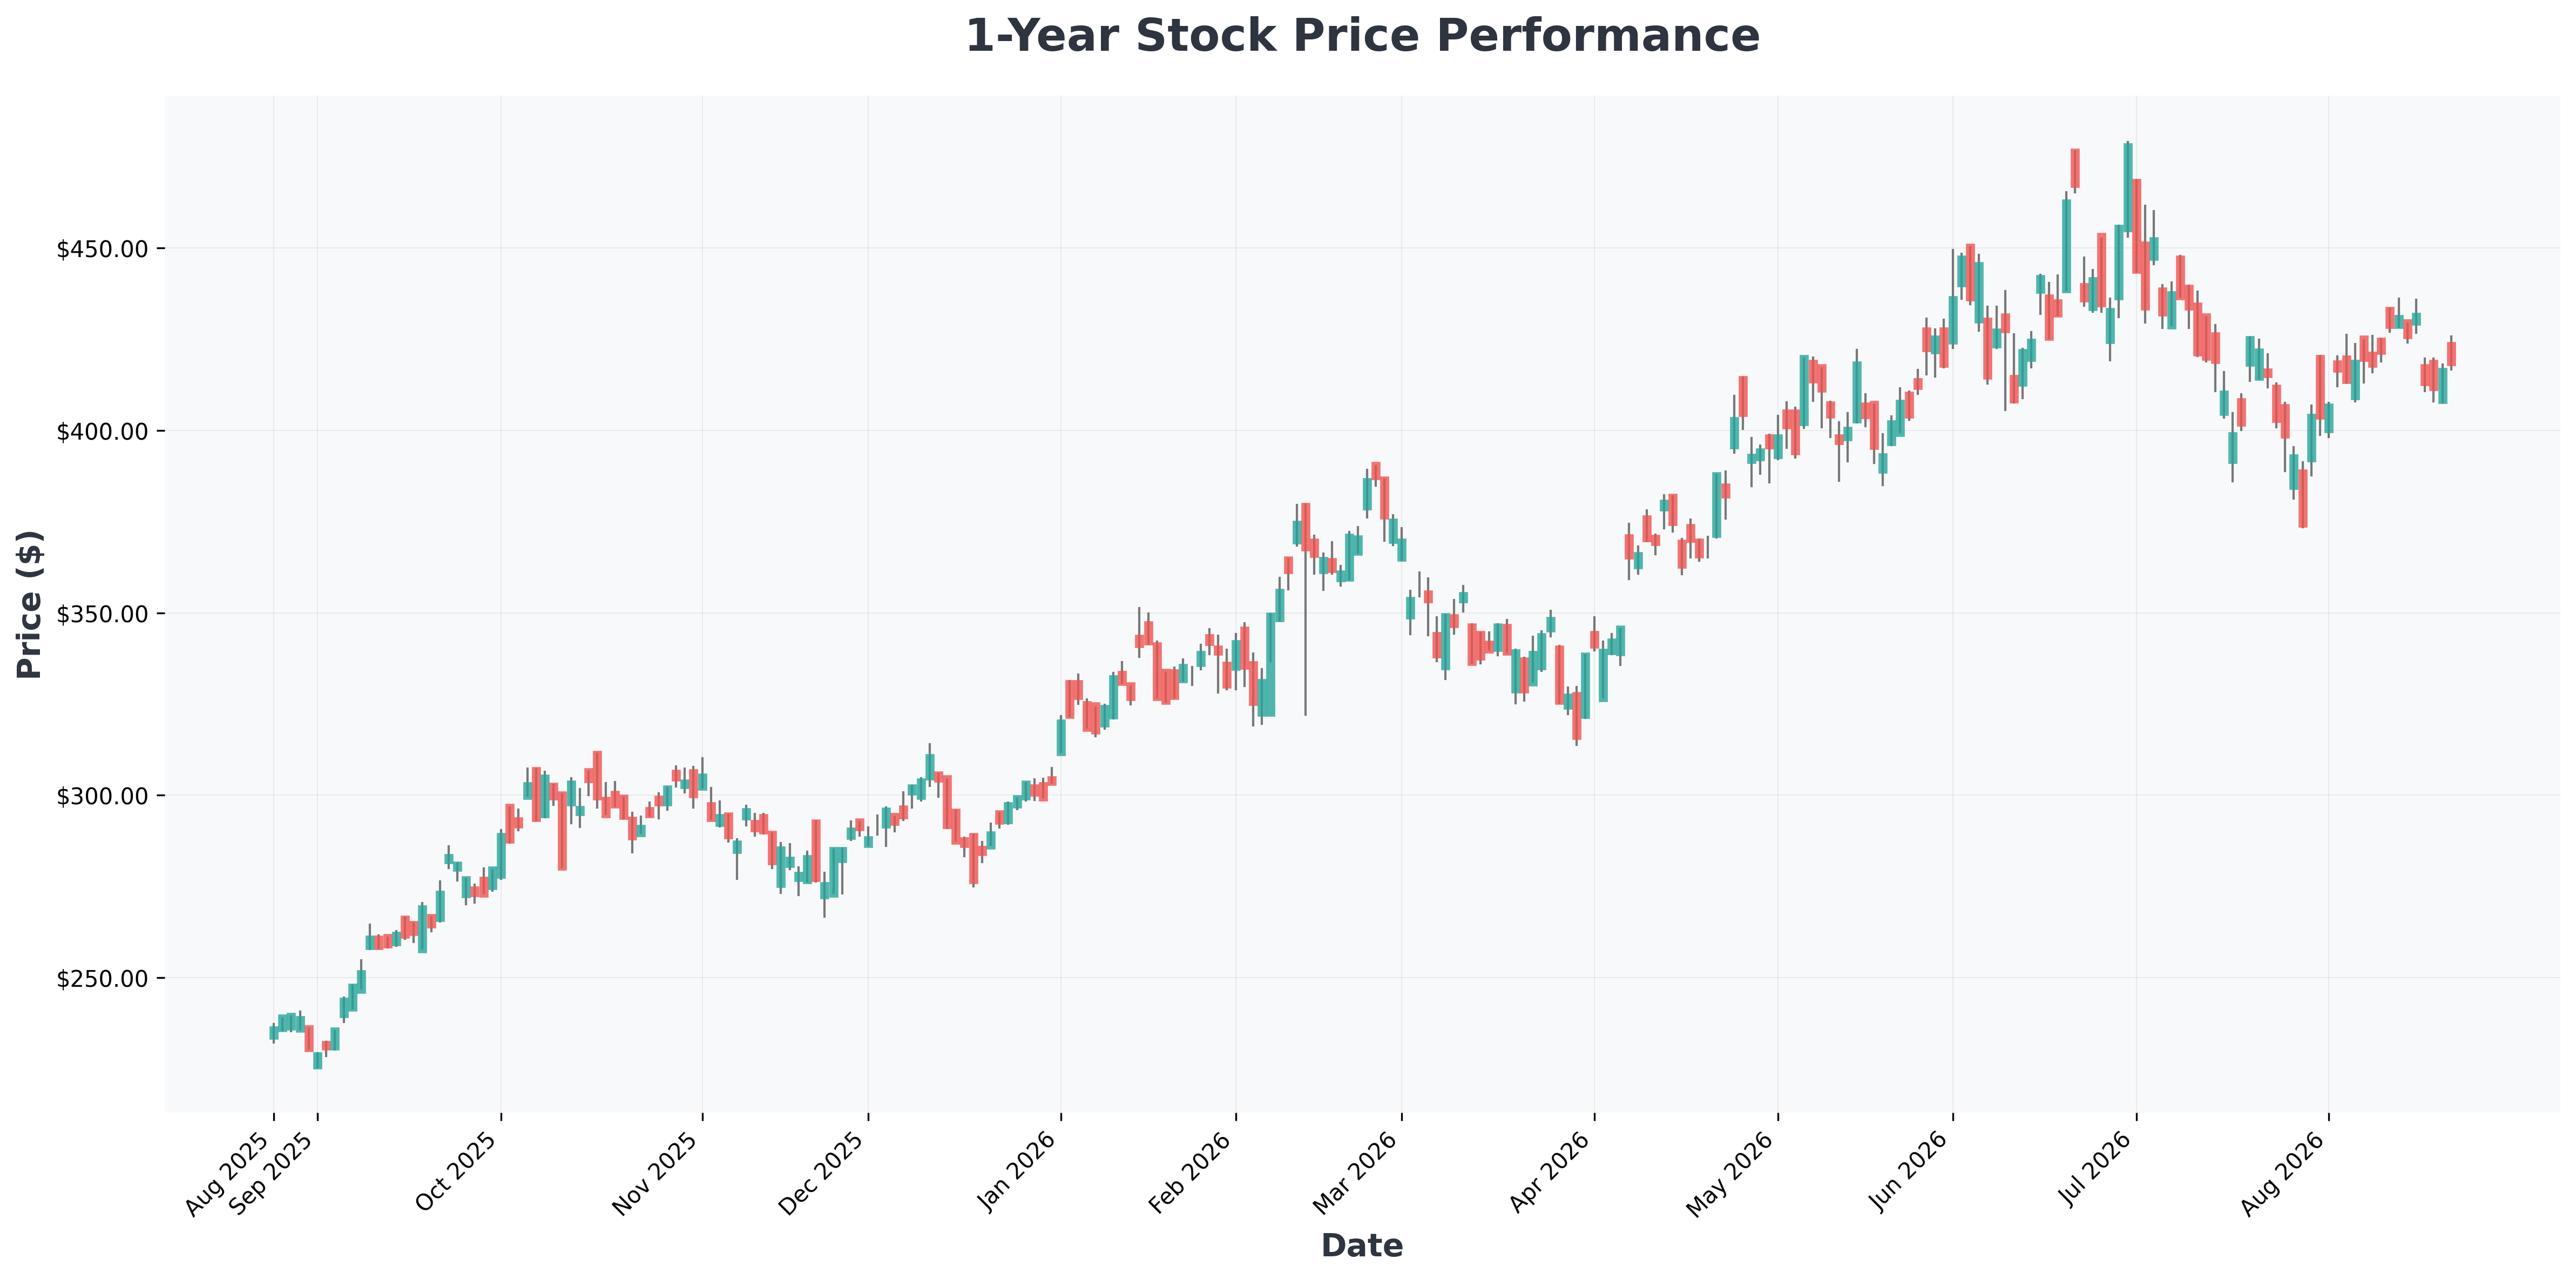
| TSM (Taiwan) | $408 | 30.45 | 84.05 | 39.97% | 60.34% | 36.00% |
| AVGO (Broadcom) | $361 | 60.01 | 19.57 | 37.28% | 48.99% | 47.90% |
| AMZN (Amazon.com,) | $262 | 21.06 | 5.12 | 30.56% | 13.69% | 19.60% |
| AMD (Advanced) | $459 | 116.76 | 11.14 | 10.20% | 17.25% | 50.10% |
Analisis Skenario & Kesimpulan Akhir
Skenario Terbaik: Permintaan AI terus melampaui pasokan. TSMC berhasil menaikkan harga, mempertahankan pangsa pasarnya yang 90%+ di node canggih, dan pertumbuhan EPS 30% terwujud. Sahamnya akan di-re-rating lebih tinggi saat investor menyadari betapa kritisnya perusahaan ini, berpotensi mendorong harga saham jauh di atas level saat ini. 🚀
Skenario Terburuk: Resesi ekonomi global yang parah menyebabkan para hyperscaler memangkas anggaran belanja AI. Ketegangan geopolitik seputar Taiwan meningkat, menyebabkan premi risiko diterapkan pada saham ini. Meskipun dominasi TSMC akan bertahan, pertumbuhannya akan melambat dan kelipatan (multiple) bisa menyusut, menyebabkan periode stagnasi atau penurunan harga saham. ⚠️
Kesimpulan: TSMC adalah 'perlengkapan tambang' di era AI. Sementara Nvidia dan AMD menghadapi risiko pelanggan yang berubah menjadi pesaing, TSMC adalah mitra yang sangat diperlukan bagi semuanya. Di 24,5x laba masa depan dengan pertumbuhan 30%, valuasinya ternyata cukup masuk akal untuk perusahaan dengan dominasi sebesar ini. Bagi investor yang mencari saham inti untuk bermain di booming AI tanpa risiko dari sisi perancang chip, TSMC bisa dibilang taruhan paling aman dan paling kuat di sektor semikonduktor. 💡
Disclaimer: Analisis ini hanya untuk tujuan informasi dan bukan merupakan nasihat keuangan. Selalu lakukan riset Anda sendiri sebelum membuat keputusan investasi.
Bacaan Terkait: