Arm Holdings──AI時代の「隠れた料金所」🚀
AI半導体と聞いて最初に思い浮かぶのは、やはりNVIDIA(NVDA)やAMDではないでしょうか。華やかなGPUやAIアクセラレータが市場の注目を集めています。しかしその陰で、静かに、しかし着実に存在感を高めている企業があります。それが**Arm Holdings(ARM)**です。
Armはチップを自社で製造しません。代わりにCPUコアと命令セット(Instruction Set)を設計し、それをライセンスするビジネスモデルを採用しています。つまり、**チップが通る道に設置された「料金所」**のような存在です。チップが出荷されるたびにロイヤリティを徴収する構造のため、販売台数が増えれば収益が自動的に追随します。
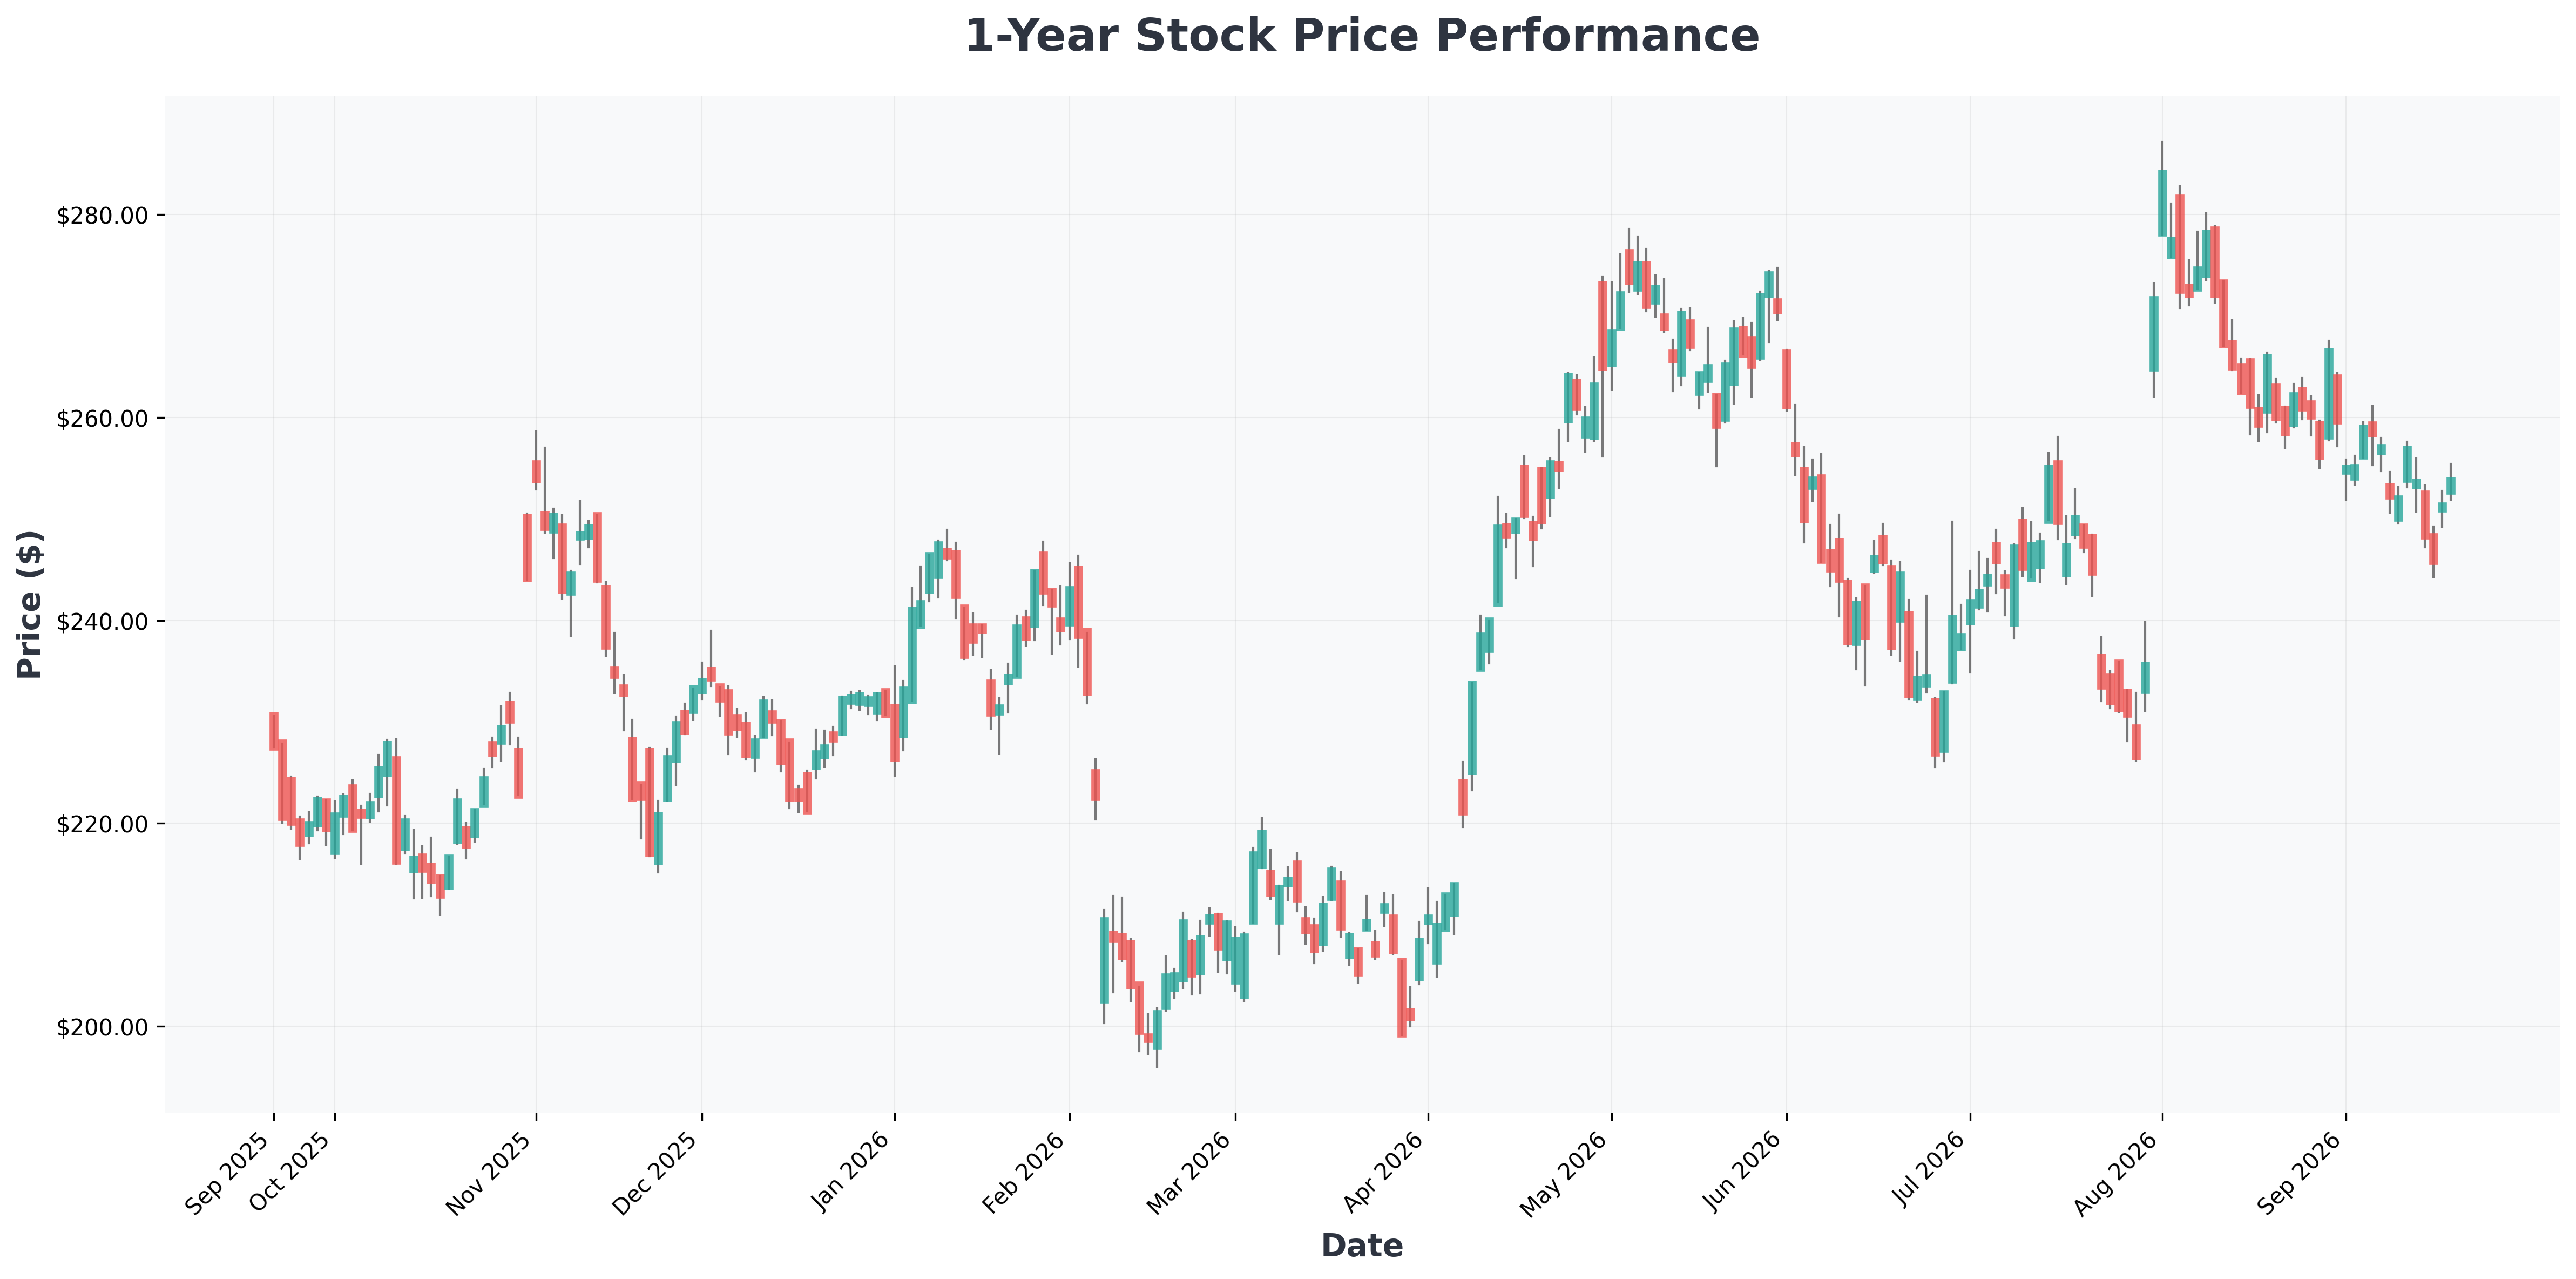
現在のARM株価は約$275、時価総額は約$294Bに達しています。52週レンジは$100.02〜$452.70と変動幅が大きく、売上総利益率は実に93.88%。ソフトウェア企業に匹敵するマージン構造です。💡
料金所がデータセンターへと延伸 🏗️
かつてArmの料金所は、ほぼスマートフォン上に存在していました。しかし今、状況は完全に変わっています。データセンターというはるかに巨大な道路が新たに開通したのです。
NVIDIAのVera CPUはArmコアを同社のAIアクセラレータと組み合わせています。AmazonのGraviton、MicrosoftのCobalt、AlphabetのGoogle AxionもすべてArmベースです。これらのビッグテック企業は国家予算級の投資をサーバー容量に注ぎ込んでおり、その中心にArmの設計が位置しています。
さらに興味深い変化は、Armがバリューチェーンの上流へと移動している点です。Armv9アーキテクチャは前世代よりも高いロイヤリティを徴収します。また、コンピュートサブシステム(コアとインターコネクトを事前検証済みのバンドルとして提供)により、顧客企業は数年分の設計作業を省略できる代わりに、チップあたりのはるかに高いロイヤリティを支払います。
結果として、チップあたりのロイヤリティは厚みを増し、顧客の出荷台数は加速するという好循環が生まれています。なお、AIデータセンターインフラ拡張の流れについてはAIが蘇らせた米国製造業とキャタピラー展望でも触れていますので、併せてご参照ください。
Armの高バリュエーションと成長の持続可能性をめぐり、市場の見方は真っ二つに分かれています。🔥
スマートフォン時代を超える成長エンジン 📊
ArmにとってAIブームは初めてではありません。事実上、すべてのスマートフォンがArmベースのCPUで製造されてきました。しかし、初期スマートフォン時代の成長率と直近の実績を比較すると、驚くべき差異が浮かび上がります。
| 区分 | 2011〜2012年度 | 直近2年度 |
|---|---|---|
| 売上成長率 | 21%、17% | 23%、24% |
| 基盤売上規模 | 相対的に小さい | はるかに大きい |
| 主要ドライバー | スマートフォン普及 | データセンター+AI |
注目すべきは、より大きな売上基盤の上で、より高い成長率を記録しているという事実です。一般的に企業規模が拡大するほど成長率は鈍化しますが、Armはむしろ逆方向に進んでいます。
テクニカル面では、ARM株価は現在52週高値($452.70)から相当程度調整しています。短期的な支持線としては$260〜$265のレンジが、抵抗線としては$300の心理的節目が機能する可能性があります。過去の類似事例として、2023年下半期の半導体セクター調整時にも、高バリュエーションの成長株が先行して売られた後、決算シーズンを契機に反発したパターンがありました。
📊 ファンダメンタルズ詳細分析
| 企業名 | 株価 | PER (株価収益率) | PBR (株価純資産倍率) | ROE (自己資本利益率) | 営業利益率 (OPM) | 売上高成長率 |
|---|---|---|---|---|---|---|
| AMD (Advanced) | $560 | 142.81 | 13.59 | 10.20% | 17.25% | 50.10% |
| AMZN (Amazon.com,) | $254 | 20.41 | 4.96 | 30.56% | 13.69% | 19.60% |
| ARM (Arm) | $276 | 278.39 | 34.11 | 13.35% | 7.60% | 22.40% |
| GOOG (Alphabet) | $344 | 17.27 | 6.77 | 48.68% | 34.03% | 24.20% |
| GOOGL (Alphabet) | $350 | 17.55 | 6.87 | 48.68% | 34.03% | 24.20% |
| NVDA (NVIDIA) | $222 | 28.10 | 23.44 | 117.21% | 66.24% | 105.90% |
| MSFT (Microsoft) | $494 | 27.48 | 8.29 | 34.04% | 45.11% | 17.70% |
シナリオと結論:売上高55倍バリュエーションの光と影 ⚖️
ウォール街ももはやArmを無視できません。直近1ヶ月、1年、3年の各期間で、Arm株価はNVIDIAをアウトパフォームしています。しかしバリュエーションは負担の大きい水準です。売上高の55倍、フリーキャッシュフローの188倍で取引されているのですから。
📈 ベストシナリオ(強気論)
- データセンターにおけるArmチップ採用率が予想を上回るペースで拡大
- Armv9およびコンピュートサブシステムの比率拡大により、チップあたりロイヤリティが上昇
- AI推論(Inference)市場の拡大に伴い、エッジデバイスでもArm需要が急増
- 高バリュエーションにもかかわらず、決算サプライズが継続しマルチプルが正当化される
📉 ワーストシナリオ(弱気論)
- ビッグテックの自社チップ開発がArm依存度を低下させる方向に進展
- AI投資サイクルの鈍化によりデータセンターCAPEXが縮小
- 売上高55倍バリュエーションに対する市場の忍耐が尽きる
- 地政学リスク(中国売上比率)およびライセンス紛争の可能性
🎯 結論
Armは確かにAIチップ競争の「隠れた勝者」です。しかし、株価にはすでに相当程度の期待が織り込まれている点は冷静に見る必要があります。NVIDIA株価が6ヶ月間停滞している理由で触れたように、AI最強企業でさえバリュエーション負担と業績期待値の間で綱渡りをしています。
Armへの投資は、単に「AIテーマ」に賭けることではなく、ロイヤリティモデルの構造的成長と高バリュエーションリスクを同時に受け入れることを意味します。昼休みにこの銘柄を話題にすれば、必ず注目を集めるでしょう。そしてその会話は自然と「売上高55倍は正当か?」という議論に発展するはずです。⚠️
本コンテンツは情報提供を目的としたものであり、投資勧誘ではありません。すべての投資判断とそれに伴う責任は投資家ご自身に帰属します。