バークシャー・ハサウェイ新体制と、日本へのシフトチェンジ 🇯🇵
ウォーレン・バフェット氏がCEOを退き、新たな舵取り役となったグレッグ・アベル氏。ウォール街の関心はアルファベット株の追加取得に集まっていますが、真の変革は別の場所で進行中です。それは、日本株への大規模な投資です。
約427億ドル(約6兆円)規模に上る日本株ポートフォリオは、単なる分散投資の枠を超えています。アベル氏が描く新バークシャー戦略の核心であり、同氏はなぜ日本を選んだのか。その深層を分析します。
アベル氏の日本戦略:総合商社と東京海上の魅力 🗾
バークシャーは2019年より、日本の5大総合商社(三菱、三井、伊藤忠、住友、丸紅)の株式を継続的に取得してきました。そして2026年3月には、損害保険大手の東京海上ホールディングスの株式約2.5%を新たに取得し、投資範囲を広げています。
なぜ日本なのか? 最大の理由はバリュエーションです。バフェット指標が過去最高を更新する米国市場と比較して、日本市場には割安な優良企業が存在します。アベル氏は単に「安い」銘柄を探すのではなく、株主還元に積極的な企業に注目しています。日本企業の配当や自社株買いは拡大傾向にあり、これは長期投資を是とするバークシャーの哲学と合致します。また、米国と比較して日本企業の役員報酬が抑制的である点も、投資先としての評価を高めています。
このアベル氏の日本株シフトに対し、市場の見方は分かれています。投資家の意見を聞いてみましょう。
バークシャーの日本株ポートフォリオ:主要投資先と投資規模 💰
アベル体制で本格化する日本株投資の内訳を、表にまとめました。
| 企業名 | ティッカー | 投資規模 | 投資のポイント |
|---|---|---|---|
| 三菱商事 | MTSUY | 大型 | 総合商社の代表格。資源開発から産業全般に幅広く事業展開 |
| 三井物産 | MITSY | 大型 | グローバルなトレーディング、エネルギー、消費財に強み |
| 伊藤忠商事 | ITOCY | 大型 | 繊維、食品など非資源分野に強み |
| 住友商事 | SSUMY | 中型 | 金属、機械、インフラ分野に特化 |
| 丸紅 | MARUY | 中型 | 穀物、パルプ、エネルギーなど多角的な事業構造 |
| 東京海上 | TKOMY | 約2.5% | 国内最大手の損害保険会社。安定した保険料収入が魅力 |
AIインサイト: これは2016年にバークシャーがアップルに投資した際のパターンと類似しています。当時はiPhoneの成長鈍化が懸念されましたが、バークシャーはサービス収入などの安定したキャッシュフローに着目しました。今回の日本株投資も、単なる割安株の買いではなく、中長期的な配当成長とコーポレートガバナンスの質的向上に賭けた戦略と捉えるのが妥当でしょう。
📊 ファンダメンタルズ詳細分析
| 企業名 | 株価 | PER (株価収益率) | PBR (株価純資産倍率) | ROE (自己資本利益率) | 営業利益率 (OPM) | 売上高成長率 |
|---|---|---|---|---|---|---|
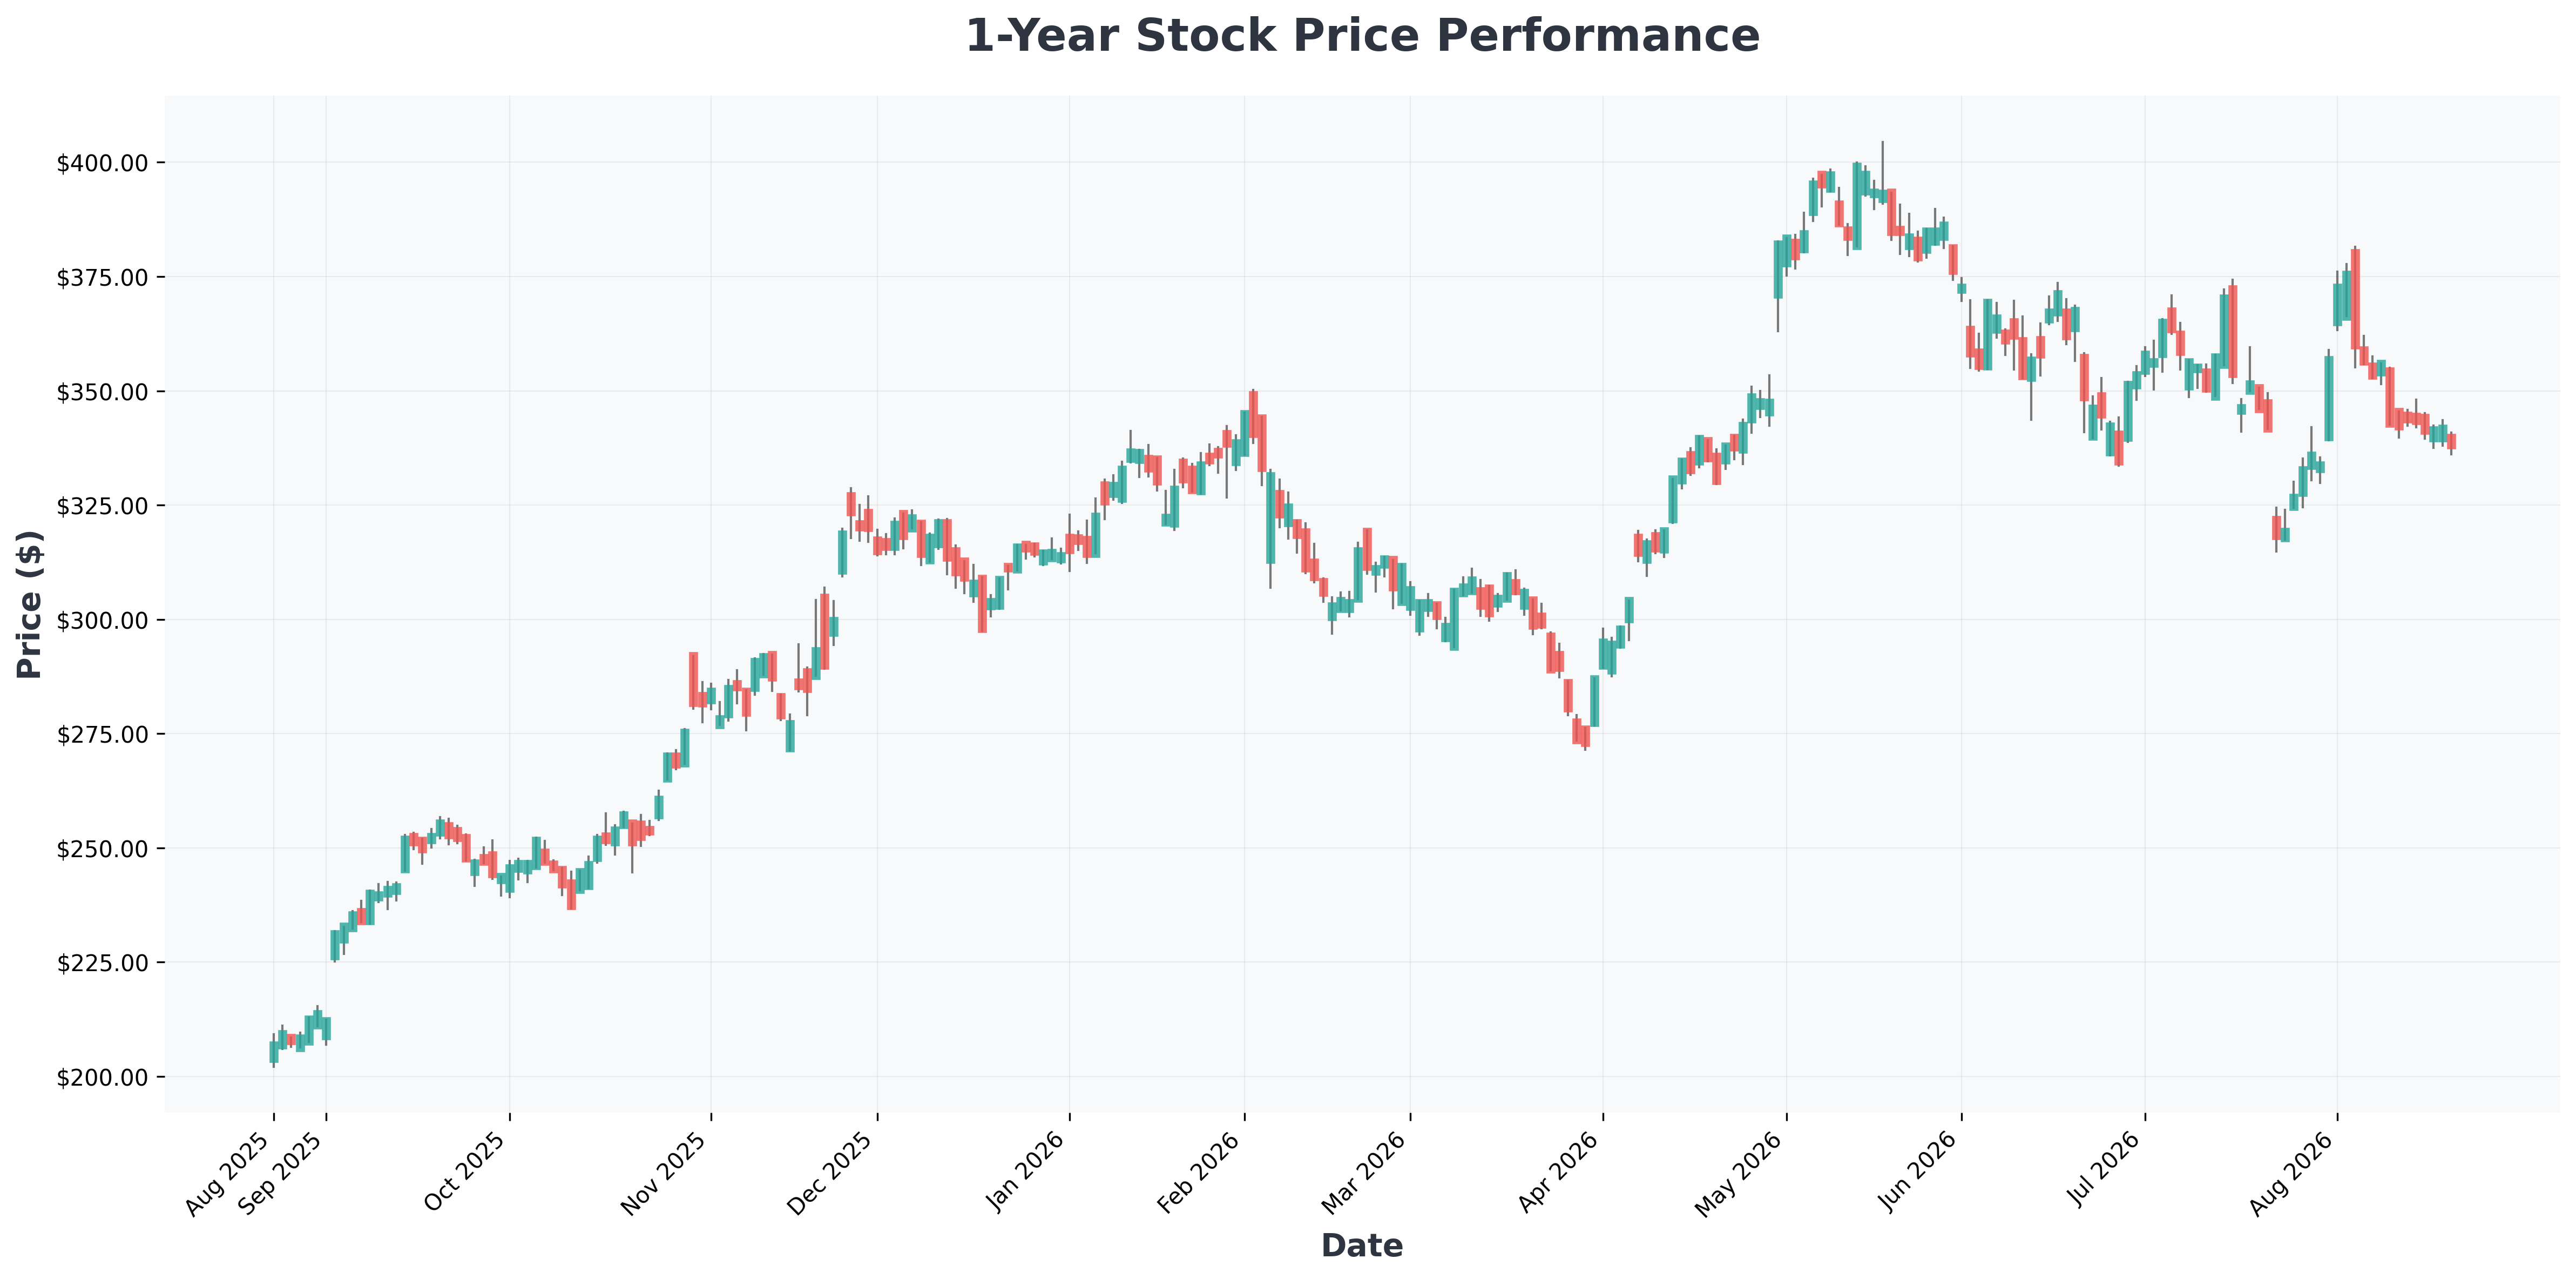
| MTSUY (Mitsubishi) | $30 | 23.01 | 1.91 | 10.08% | 2.90% | 22.80% |
| SSUMY (Sumitomo) | $11 | 13.86 | 1.82 | 13.61% | 5.30% | 9.00% |
| ITOCY (Itochu) | $13 | 16.31 | 2.15 | 14.09% | 5.30% | 8.90% |
| MITSY (Mitsui) | $617 | 16.91 | 1.55 | 11.38% | 3.40% | 31.70% |
| MARUY (Marubeni) | $31 | 14.91 | 1.79 | 14.21% | 5.06% | 20.60% |
| GOOG (Alphabet) | $342 | 17.18 | 6.73 | 48.68% | 34.03% | 24.20% |
| GOOGL (Alphabet) | $345 | 17.32 | 6.78 | 48.68% | 34.03% | 24.20% |
| TKOMY (Tokio) | $46 | 26.40 | 1.71 | 0.00% | 13.24% | 0.10% |
シナリオ分析と結論:アベル氏の賭けは成功するか? 🎯
ポジティブシナリオ (Best Case)
- 日本企業のガバナンス改革加速: 政府の後押しもあり、自社株買いや増配が継続すれば、バークシャーの投資価値は飛躍的に高まる可能性があります。
- 円高への転換: 日本経済の回復に伴い円高が進行すれば、ドルベースでの評価益が最大化されます。
- 世界経済のソフトランディング: 資源価格が安定し、世界貿易が活発化すれば、商社の業績は向上し、株価に好影響を与えます。
ネガティブシナリオ (Worst Case)
- 円安の長期化: 日銀の超緩和的な金融政策が長引けば、為替差損が発生するリスクがあります。
- 景気後退リスク: 世界的な景気後退が到来した場合、景気敏感型の商社の業績は悪化する可能性があります。
- 日本企業の改革遅延: ガバナンス改革が停滞した場合、投資の魅力は低下するでしょう。
結論として、 グレッグ・アベル氏の選択は、短期的な利益確定ではなく、10年、20年を見据えた戦略的決断です。米国市場の高バリュエーションへの警戒感と、割安な海外優良企業への確信が込められています。ウォール街がシリコンバレーに注目する間、アベル氏は日本で新たなバークシャーの未来を描いているのかもしれません。
