バークシャー、現金の山の上に座す 💰
バークシャー・ハサウェイ(BRK.A, BRK.B)がまたもや過去最高の現金記録を更新しました。直近四半期の現金及び短期国債の保有額は**約3,970億ドル(約57兆円)**に達します。1年前の3,480億ドル、3年前の1,290億ドルと比較すると、その増加ペースの速さが分かります。
数字が大きくなっただけでなく、なぜ現金が積み上がるのか、そしてポスト・バフェット時代を率いるグレッグ・アベルがこの資金をどこに使うのかが、市場の最大の関心事です。特にAI産業が爆発的に成長する今、バークシャーの動向は世界の株式市場の方向性を左右する可能性があります。

なぜ現金は増え続けるのか? 📈
現金が増える理由は大きく分けて二つあります。
1. 株式の純売り越し基調 🧾
バークシャーは2022年末以降、12四半期連続で純売り越しを続けています。この期間に、買った額よりも1,500億ドル以上多くの株式を売却しました。代表的な例が、大型保有銘柄だったアップル(AAPL)の株式削減です。市場が史上最高値付近で取引される中で、バフェット特有の『過熱警戒』の原則がそのまま機能しているのです。
2. 現金が働く時代 💹
かつては『現金は死に金』という認識でしたが、今は違います。高金利時代において、バークシャーは保有現金のほとんどを短期国債(T-Bills)に投資し、莫大な利息収入を得ています。この現金から得られる年間利息収入だけでも、S&P 500企業の大半の年間純利益を上回ります。 株を売って現金を確保し、その現金が再び利息を生むという『複利の魔法』が、現金の山を雪だるま式に大きくしているのです。
この現象はバークシャーならではの『贅沢な悩み』ですが、長期的にはROE(自己資本利益率)を低下させる要因でもあります。そのため、市場はアベルCEOの果断な決断を期待しています。実際、彼はアルファベット(GOOGL)株を数百億ドル規模で買い集め、ハイテク株への新しいアプローチを示唆しています。
バークシャーの現金保有戦略とTSMC再購入の可能性を巡り、市場の解釈が分かれています。強気派と弱気派の意見を聞いてみましょう。
次のAI投資先は? TSMC vs マイクロソフト ⚔️
バークシャーがAI関連で次のベットをするなら、最も有力な候補は間違いなく**TSMC(TSM)とマイクロソフト(MSFT)**です。
🏆 有力候補1: TSMC (Taiwan Semiconductor)
TSMCはバークシャーの投資哲学と完璧に合致する企業です。世界のAIチップの事実上の独占生産拠点として、『堀(競争優位性)』が最も確かな企業の一つです。現在の株価もAI主要株に比べて相対的に割安であり、『合理的な価格』で『素晴らしい企業』を買うバークシャーの嗜好に合致します。
興味深いのは、バークシャーが2022年末にTSMC株を買ったものの、台湾の地政学リスクを理由に数ヶ月で全て売却したという事実です。しかし、グレッグ・アベルはバフェットよりもこうした地政学リスクへの耐性が高いと評価されています。AI産業におけるTSMCの重要性がますます高まっている今、バークシャーが『再訪』を決断する可能性は非常に高いと思われます。
🥈 有力候補2: マイクロソフト (Microsoft)
MSFTは、エンタープライズ(企業向け)市場での圧倒的な支配力と、オープンAIへの出資を通じたAIエコシステムの先取り効果も併せ持っています。バフェットがビル・ゲイツとの親交のために意図的に避けてきた銘柄である点は、アベル体制では新しい視点で見直せる銘柄です。ただし、現在のバリュエーション(株価収益率)が割高に感じられる点は懸念材料です。
| 項目 | TSMC (TSM) | マイクロソフト (MSFT) |
|---|---|---|
| AIの中核競争力 | 世界唯一のAIチップ受託生産(ファウンドリ) | オープンAI出資及びクラウド(Azure) |
| 現在の株価 | $512.32 (BRKB基準) | $461.59 |
| 52週高値 | $516.85 | $553.72 |
| 52週安値 | $455.19 | $349.20 |
| 時価総額 | $1.1兆 | $3.4兆 |
| バークシャーの投資歴 | 2022年に購入後、短期保有で売却 | 回避銘柄 (バフェット-ゲイツの親交) |
| 投資ポイント | 相対的な割安感、独占的地位 | AIエコシステムの標準、安定成長 |
| リスク | 台湾の地政学リスク | 高いバリュエーション負担 |
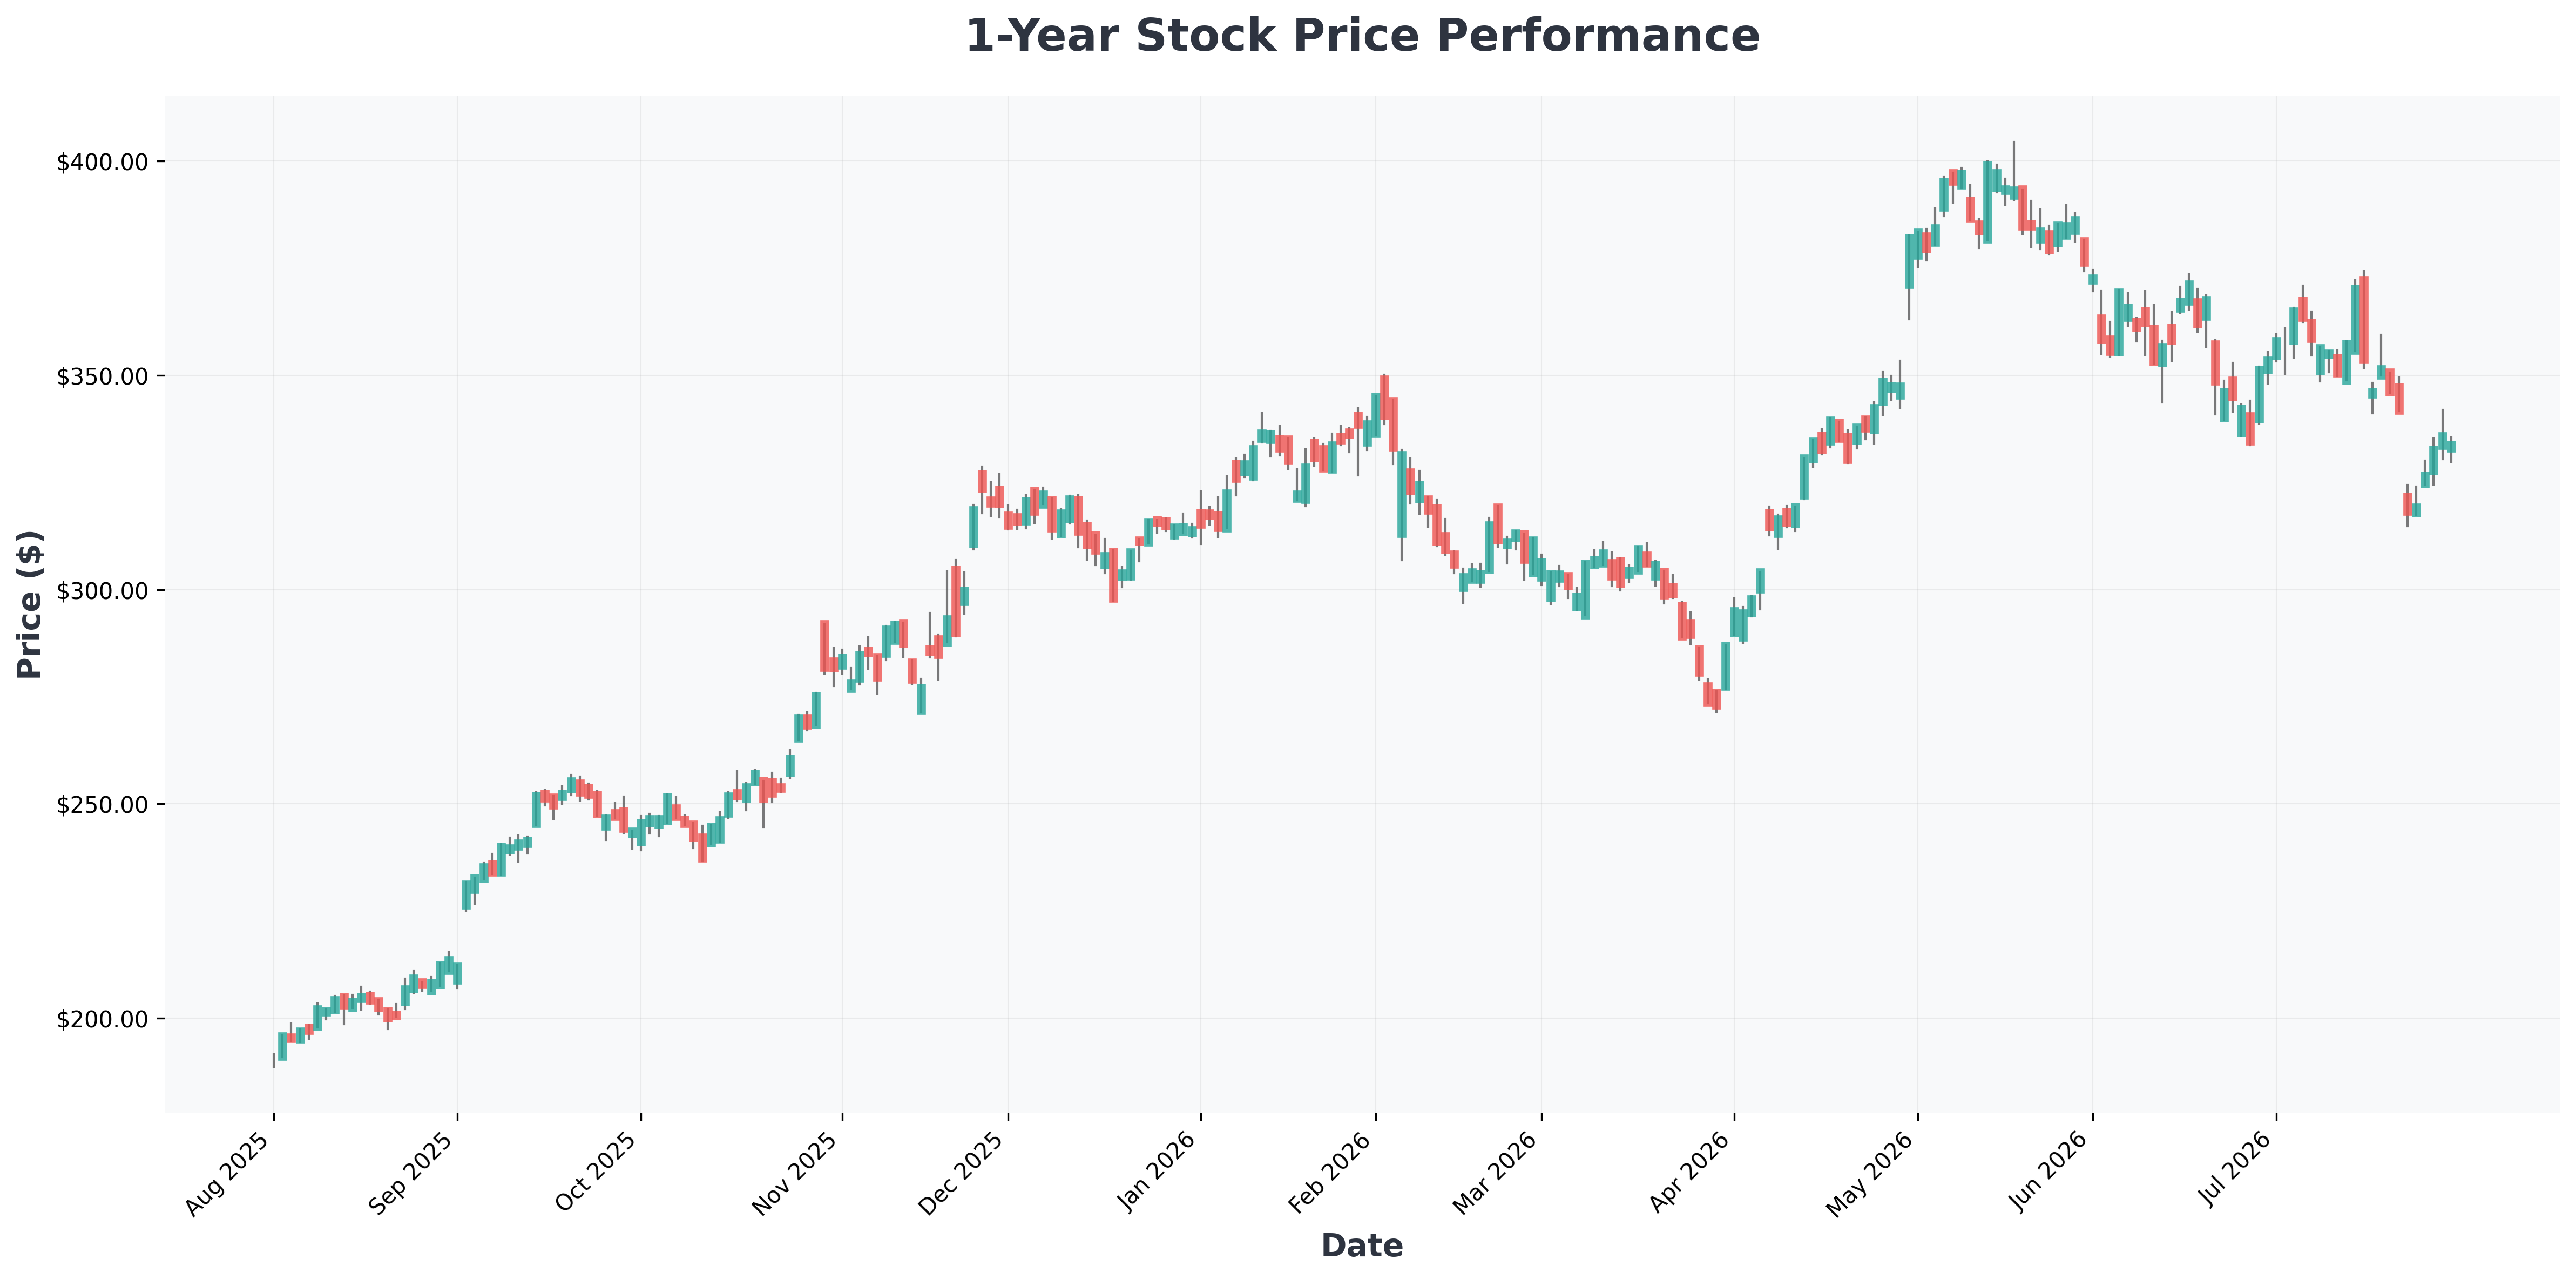
テクニカル分析の観点では、TSMCは直近の調整局面で120日移動平均線付近で強い支持を確認しています。過去にバークシャーが売却した時点と比較してファンダメンタルズはさらに強固になっていますが、チャート上ではまだトレンド転換を確認する前です。もしアベルが実際に株式を買い集め始めたなら、これは単なる銘柄選択を超え、『ポスト・バフェット時代』の投資の方向性を測る重大なシグナルとして読まれるでしょう。
📊 ファンダメンタルズ詳細分析
| 企業名 | 株価 | PER (株価収益率) | PBR (株価純資産倍率) | ROE (自己資本利益率) | 営業利益率 (OPM) | 売上高成長率 |
|---|---|---|---|---|---|---|
| AAPL (Apple) | $301 | 34.47 | 41.50 | 148.75% | 32.62% | 16.40% |
| TSM (Taiwan) | $408 | 35.85 | 85.02 | 39.97% | 60.34% | 36.00% |
| GOOGL (Alphabet) | $354 | 17.77 | 6.96 | 48.68% | 34.03% | 24.20% |
| GOOG (Alphabet) | $354 | 17.77 | 6.96 | 48.68% | 34.03% | 24.20% |
| MSFT (Microsoft) | $464 | 25.83 | 7.78 | 34.04% | 45.11% | 17.70% |

シナリオと結論: 待つ価値 vs 実行のリスク ⚖️
🐂 楽観シナリオ (ベストケース)
アベルCEOがTSMCへの大胆なベットを実行します。AIインフラ構築が加速し、TSMCの業績が爆発的に成長し、バークシャーは『第二のアップル』のような大型成功事例を生み出します。これはバークシャーの株価再評価につながり、ポスト・バフェット時代への市場の信頼を確保する決定的な契機となるでしょう。
🐻 悲観シナリオ (ワーストケース)
アベルが現金を積み上げたまま、適切な投資先を見つけられません。特にTSMC買収説が流れたものの、台湾海峡を巡る緊張が高まり結局頓挫した場合、市場はバークシャーの成長エンジン喪失を懸念し、長期的なディスカウント(割引)を適用する可能性があります。
結論として、バークシャーの現金保有は、恐怖ではなく忍耐と規律の結果です。 グレッグ・アベルはこの巨大な火力を背景に、『素晴らしい企業を合理的な価格で』買い集めるというバークシャーの伝統を受け継ぐでしょう。AIという巨大なうねりの中で、TSMCはその条件を最も満たす候補であり、今後のバークシャーのポートフォリオ変化は、ポスト・バフェット時代の投資の指針となるでしょう。
投資において最も重要なのは、タイミングを予測することではなく、良い企業を見極める眼力です。バークシャーの行動は、その眼力が何であるかを改めて思い出させてくれます。
📚 合わせて読みたい記事