ビル・アックマンが動いた:3.3兆円のシグナル 📊
世界で最も集中したポートフォリオを運用することで知られるビル・アックマン氏のパーシングスクエアが、異例の動きを見せました。最近公開された13F報告書によると、第2四半期にビザ(V)、マスターカード(MA)、S&Pグローバル(SPGI) の3銘柄をそれぞれ約11億ドル(約1,600億円)ずつ、合計約33億ドル(約5,000億円)規模で新規取得しました。
普段はなかなか新規銘柄を追加しない同氏が、一度に3つの大型金融株を組み入れたのは異例のことです。この決定は、単なるベットではなく、今後数年にわたる市場の流れを読むシグナルと捉えることができます。彼が注目したこれらの企業の共通点とは一体何でしょうか。
それは、『他人の取引に通行料を課す』という独自のビジネスモデルです。今回の記事では、ビル・アックマン氏の選択を分析し、この投資戦略が個人投資家に与える示唆を探ります。
3社の共通点:『トールゲートビジネス』の力 🌉
アックマン氏が買い付けた3社は、いずれも自らが生み出さない取引から手数料を得る仕組みです。これは、どのような景気局面でも比較的安定したキャッシュフローを生み出せることを意味します。
- ビザ(Visa) & マスターカード(Mastercard): カード決済ネットワークを運営し、消費者がカードを使うたびに加盟店から少額の手数料を受け取ります。彼らは消費者に資金を貸し付けるわけではなく、延滞リスク(信用リスク)はすべてカードを発行する銀行の負担です。ビザは第3四半期に717億件の取引を処理し、前年比10%増の売上高を記録しました。
- S&Pグローバル(S&P Global): 企業が債券を発行する際に信用格付けを提供し、手数料を受け取ります。また、世界中のアセットマネージャーがS&P 500指数に連動するETFを組成する際に、指数使用料を支払います。企業の資金調達と投資活動が活発になるほど収益が増える構造です。
これらはすべて、好況・不況に関わらず市場の取引量に依存しています。景気が後退し取引量が減少すれば売上は落ち込む可能性がありますが、ネットワーク自体が崩壊しない限り、完全に消滅することはありません。これこそがアックマン氏が考える『耐久性』なのでしょう。
このように盤石に見えるビジネスモデルにもかかわらず、市場ではこの賭けを巡って意見が分かれています。はたして今が買い時なのでしょうか?
ポートフォリオ上の位置づけとバリュエーション分析 🔍
今回の買付けは、パーシングスクエアのポートフォリオにおいてかなりのウエートを占めます。第2四半期末時点で、これら3銘柄を合わせたウエートは約17%に達し、これは単一銘柄で最大のウエートであるウーバー(約13%)をも上回る規模です。これは、アックマン氏がこれらの企業の成長性と安定性にどれほど強い確信を持っているかを示しています。
| 銘柄 | ポートフォリオ比率 | 52週高値比 | 取得規模 |
|---|---|---|---|
| ビザ (V) | 5.8% | 約1%に接近 | 約11億ドル |
| マスターカード (MA) | 5.6% | 約1%に接近 | 約11億ドル |
| S&Pグローバル (SPGI) | 5.4% | 約20%下落 | 約11億ドル |
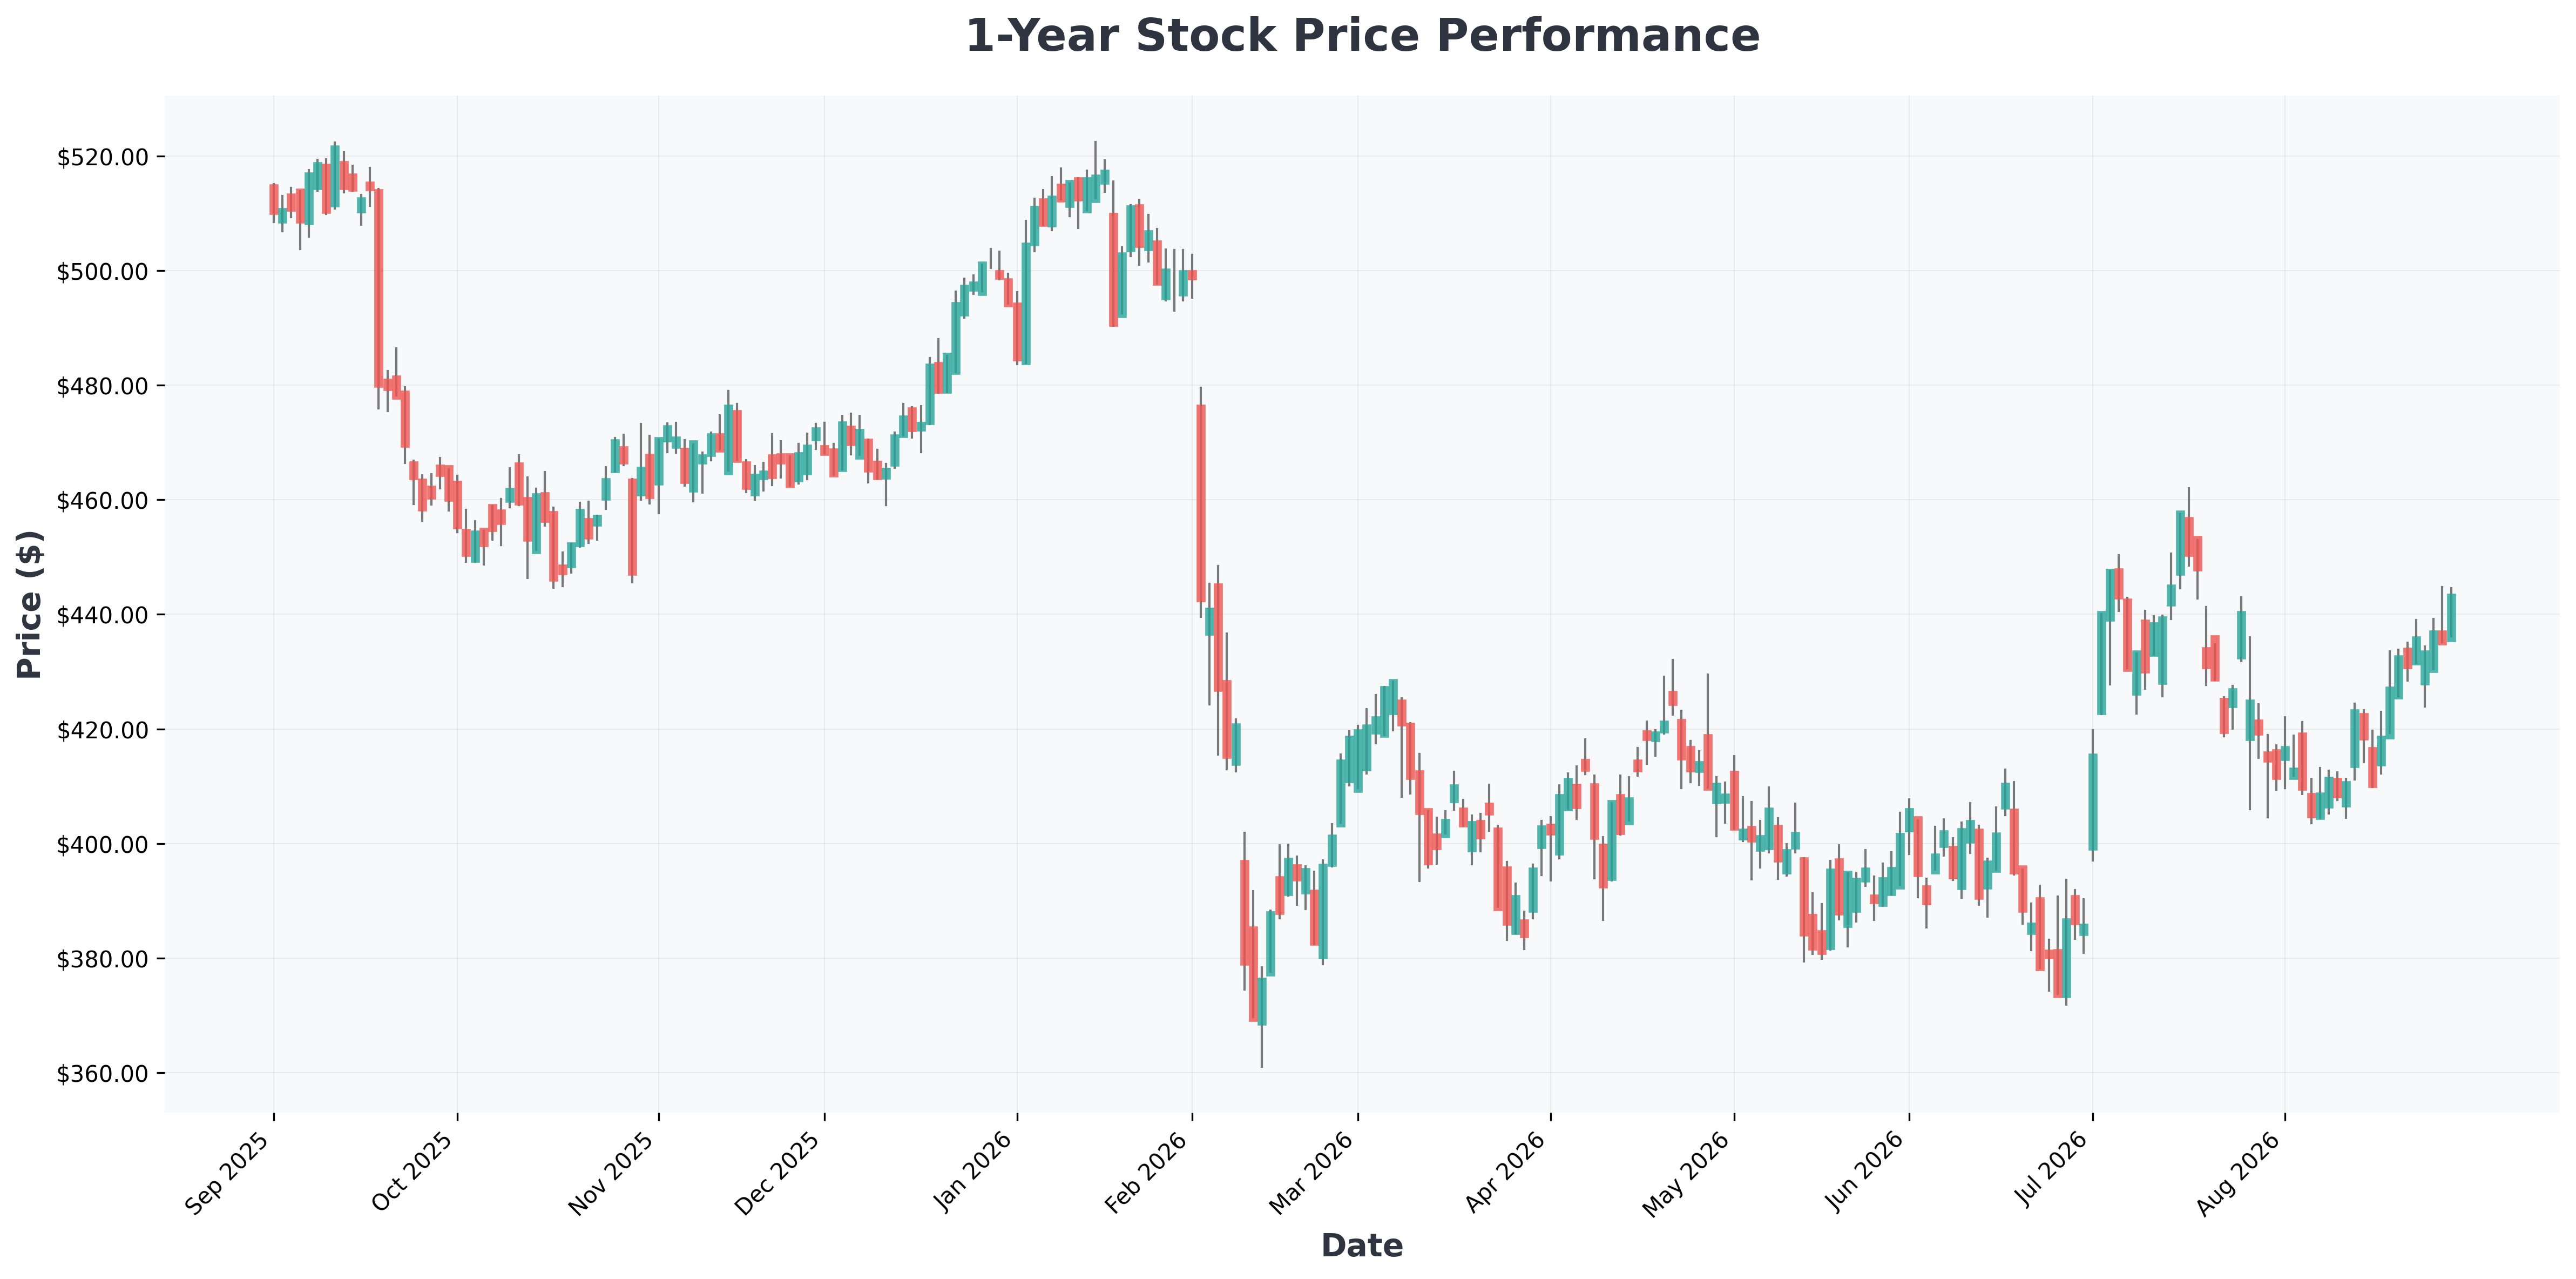
興味深いのはバリュエーションです。ビザとマスターカードは現在、株価が52週高値に近く、予想PERはそれぞれ約26倍と、市場がすでにこれらの企業の優秀さを認識していることを示しています。一方、S&Pグローバルは52週高値から約20%下落しており、相対的に割安な水準で買い付けの機会を捉えたことになります。
過去の類似事例を振り返ると、アックマン氏は2020年のパンデミック初期にも、市場の恐怖が頂点に達した際に割安な優良株を大量に買い付け、大きな利益を上げています。今回も、彼は短期的な株価上昇よりも長期的なキャッシュフローの安定性により高い優先順位を置いたと解釈できます。
📊 ファンダメンタルズ詳細分析
| 企業名 | 株価 | PER (株価収益率) | PBR (株価純資産倍率) | ROE (自己資本利益率) | 営業利益率 (OPM) | 売上高成長率 |
|---|---|---|---|---|---|---|
| AMZN (Amazon.com,) | $266 | 21.43 | 5.21 | 30.56% | 13.69% | 19.60% |
| SPGI (S&P) | $443 | 26.99 | 4.14 | 14.26% | 44.79% | 10.40% |
| NFLX (Netflix,) | $82 | 25.14 | 11.29 | 49.54% | 33.38% | 13.40% |
| MA (Mastercard) | $595 | 32.76 | 93.07 | 241.20% | 61.11% | 14.10% |
| GOOGL (Alphabet) | $347 | 17.39 | 6.81 | 48.68% | 34.03% | 24.20% |
| V (Visa) | $382 | 32.53 | 20.22 | 61.19% | 66.13% | 14.40% |
| UBER (Uber) | $79 | 17.29 | 5.89 | 37.16% | 13.32% | 12.20% |
| GOOG (Alphabet) | $343 | 17.21 | 6.74 | 48.68% | 34.03% | 24.20% |
投資戦略:安定した複利成長を目指すなら 🎯
ビル・アックマン氏の今回の選択は、攻撃的な成長株よりも着実な現金創出力を持つ企業に投資することの重要性を示しています。同氏が13Fでアルファベットを売却し、アマゾンの持ち分を減らした一方で、これらの企業を買い増したのは、ポートフォリオの防御力を強化する意図と解釈されます。
強気シナリオ (Best Case)
- 世界経済がソフトランディングし、決済・資本市場活動が引き続き増加すれば、これらの企業の収益は着実に成長するでしょう。
- ビザとマスターカードは、現金利用が今後もカードへと移行する長期的なトレンドが成長を下支えするでしょう。
- S&Pグローバルは、利下げ時期に企業の債券発行が増加し、恩恵を受ける可能性が高いです。
弱気シナリオ (Worst Case)
- 景気後退が長期化し、消費が冷え込み企業の資金調達が止まれば、3社の売上高の成長率は大幅に鈍化する可能性があります。
- 現在の株価が高いビザとマスターカードの場合、バリュエーションの重荷が短期的な株価上昇を制限する可能性があります。
これらのビジネスモデルは『他人が商売をする際に通行料を徴収する』ものであり、特定の産業サイクルの影響を受けにくいと言えます。そのため、長期的な安定性を追求する投資家にとって、今回のアックマン氏の選択から学べることは多いでしょう。ただし、現在の高いバリュエーションは、短期的な収益を期待する投資家にとっては重荷となり得る点を認識しておく必要があります。
合わせて読みたい記事