🧬 非ホジキンリンパ腫CAR-T市場、32億ドル規模に到達
グローバル製薬・バイオ市場において、CAR-T(キメラ抗原受容体T細胞)療法が非ホジキンリンパ腫(NHL)領域で確固たる治療法としての地位を確立しつつあります。2025年時点で、主要7カ国(米国、ドイツ、フランス、イタリア、スペイン、英国、日本)のCAR-T市場規模は約**32億ドル(約4,800億円)**に達しました。📊
特に米国市場が約19億ドルを占め、全体の約60%を独占しています。2026年から2036年にかけては**年平均成長率(CAGR)約7%**で推移すると見込まれています。これは単なる数値的成長にとどまらず、治療パラダイムそのものが「末期緩和治療」から「根治志向治療」へと移行していることを示唆しています。🚀
💡 重要ポイント: 2025年における7カ国でのCAR-T治療対象適応症の新規発症例は約15万9,000件に達し、うち米国が約6万8,000件と最多です。びまん性大細胞型B細胞リンパ腫(DLBCL)が約7万8,000件で最大の比率を占めています。
💊 市場を牽引する3つの軸:適応拡大、早期治療、そして同種CAR-T
1. 適応症の継続的拡大
従来、再発・難治性DLBCLに限定されていたCAR-T療法は、現在**マントル細胞リンパ腫(MCL)、濾胞性リンパ腫(FL)、原発性縦隔大細胞型B細胞リンパ腫(PMBCL)、辺縁帯リンパ腫(MZL)**などへ急速に領域を広げています。🎯
- 2026年4月: FDA、TECARTUS(カイトファーマ)に対し再発・難治性MCL成人患者への完全承認を付与(ZUMA-2試験に基づく)
- 2026年2月: YESCARTA、再発・難治性原発性中枢神経系リンパ腫に関する制限を解除
- 2025年12月: BREYANZI、2次以上の治療後に再発したMZLへの適応を取得
2. 早期治療ラインへの移行
最も注目すべき変化は、CAR-Tが2次治療ラインへと参入している点です。高リスク群、原発性難治性、早期再発患者において、従来のサルベージ化学療法や自家造血幹細胞移植(ASCT)に代わる強力な選択肢となりつつあります。これは患者一人当たりの治療単価上昇と市場パイの拡大に直結します。💰
3. 同種(アロジェニック)CAR-Tの台頭
現在の市場は自家(オートロガス)CAR-Tが主導していますが、パイプラインでは同種CAR-Tがゲームチェンジャーとして浮上しています。代表的な候補としては:
- Cemacabtagene ansegedleucel(ALLO-501A): Allogene Therapeutics開発、Cellectis TALEN技術基盤
- Rapcabtagene autoleucel: ノバルティスのT-Chargeプラットフォーム、DLBCLで初期臨床活性を確認
同種療法は個別製造の遅延問題を解消し、より広範な患者層への治療アクセスを拡大できる点で、次世代の成長ドライバーとして評価されています。🔬
CAR-T市場の成長性とリスクをめぐり、市場の見方は真っ二つに分かれています。両者の論点を整理しました。👇
⚔️ 市場競争構図:生き残るのは誰か
主要プレイヤーの状況
| 企業 | 主要製品 | 適応症 | 市場地位 |
|---|---|---|---|
| ギリアド(カイトファーマ) | YESCARTA、TECARTUS | DLBCL、MCL、FL等 | 🥇 市場リーダー |
| ノバルティス | KYMRIAH、Rapcabtagene(開発中) | DLBCL、FL | 🥈 強力な2位 |
| BMS | BREYANZI | DLBCL、FL、MZL | 🥉 急速な適応拡大 |
| ミルテニーバイオメディシン | Zamtocabtagene | 開発中 | チャレンジャー |
| CRISPRセラピューティクス | CTX110 | 開発中 | 同種領域の先駆者 |
地域別市場構図
- 米国: 2036年まで市場リーダーシップを維持する見通し。早期規制承認、確立された治療インフラ、高い先端治療導入率が根拠です。
- ドイツ: EU4+英国の中で最大の市場シェア。イタリアが続き、スペインが最小市場です。
- 日本: アクセス改善と新規製品の導入により、着実な成長が期待されます。
⚠️ 未解決の課題(Unmet Needs)
- 安全性: サイトカイン放出症候群(CRS)、神経毒性
- 治療アクセス: 製造期間、事前承認、専門センターの受入能力
- コスト: 総治療費の高止まり
📌 技術的視点: 過去の類似バイオテクサイクル(例:2017~2019年の初のCAR-T承認ラッシュ)と比較すると、新規適応症承認後の実際の売上曲線は、通常18~24カ月のタイムラグを経て急峻に上昇するパターンを示しました。現在のパイプラインにおける第3相データ発表時期を勘案すると、2028~2030年が実質的な売上変曲点となる可能性が高いと考えられます。これは単なる市場規模予測を超え、投資サイクルの観点から注視すべきタイミングです。
📊 ファンダメンタルズ詳細分析
| 企業名 | 株価 | PER (株価収益率) | PBR (株価純資産倍率) | ROE (自己資本利益率) | 営業利益率 (OPM) | 売上高成長率 |
|---|---|---|---|---|---|---|
| AUTL (Autolus) | $2 | 0.00 | 0.33 | -133.00% | -95.95% | 118.40% |
| BMY (Bristol-Myers) | $64 | 14.12 | 5.87 | 46.60% | 34.42% | 5.70% |
| CRSP (CRISPR) | $53 | 0.00 | 2.92 | -26.10% | -1127.55% | 1041.40% |
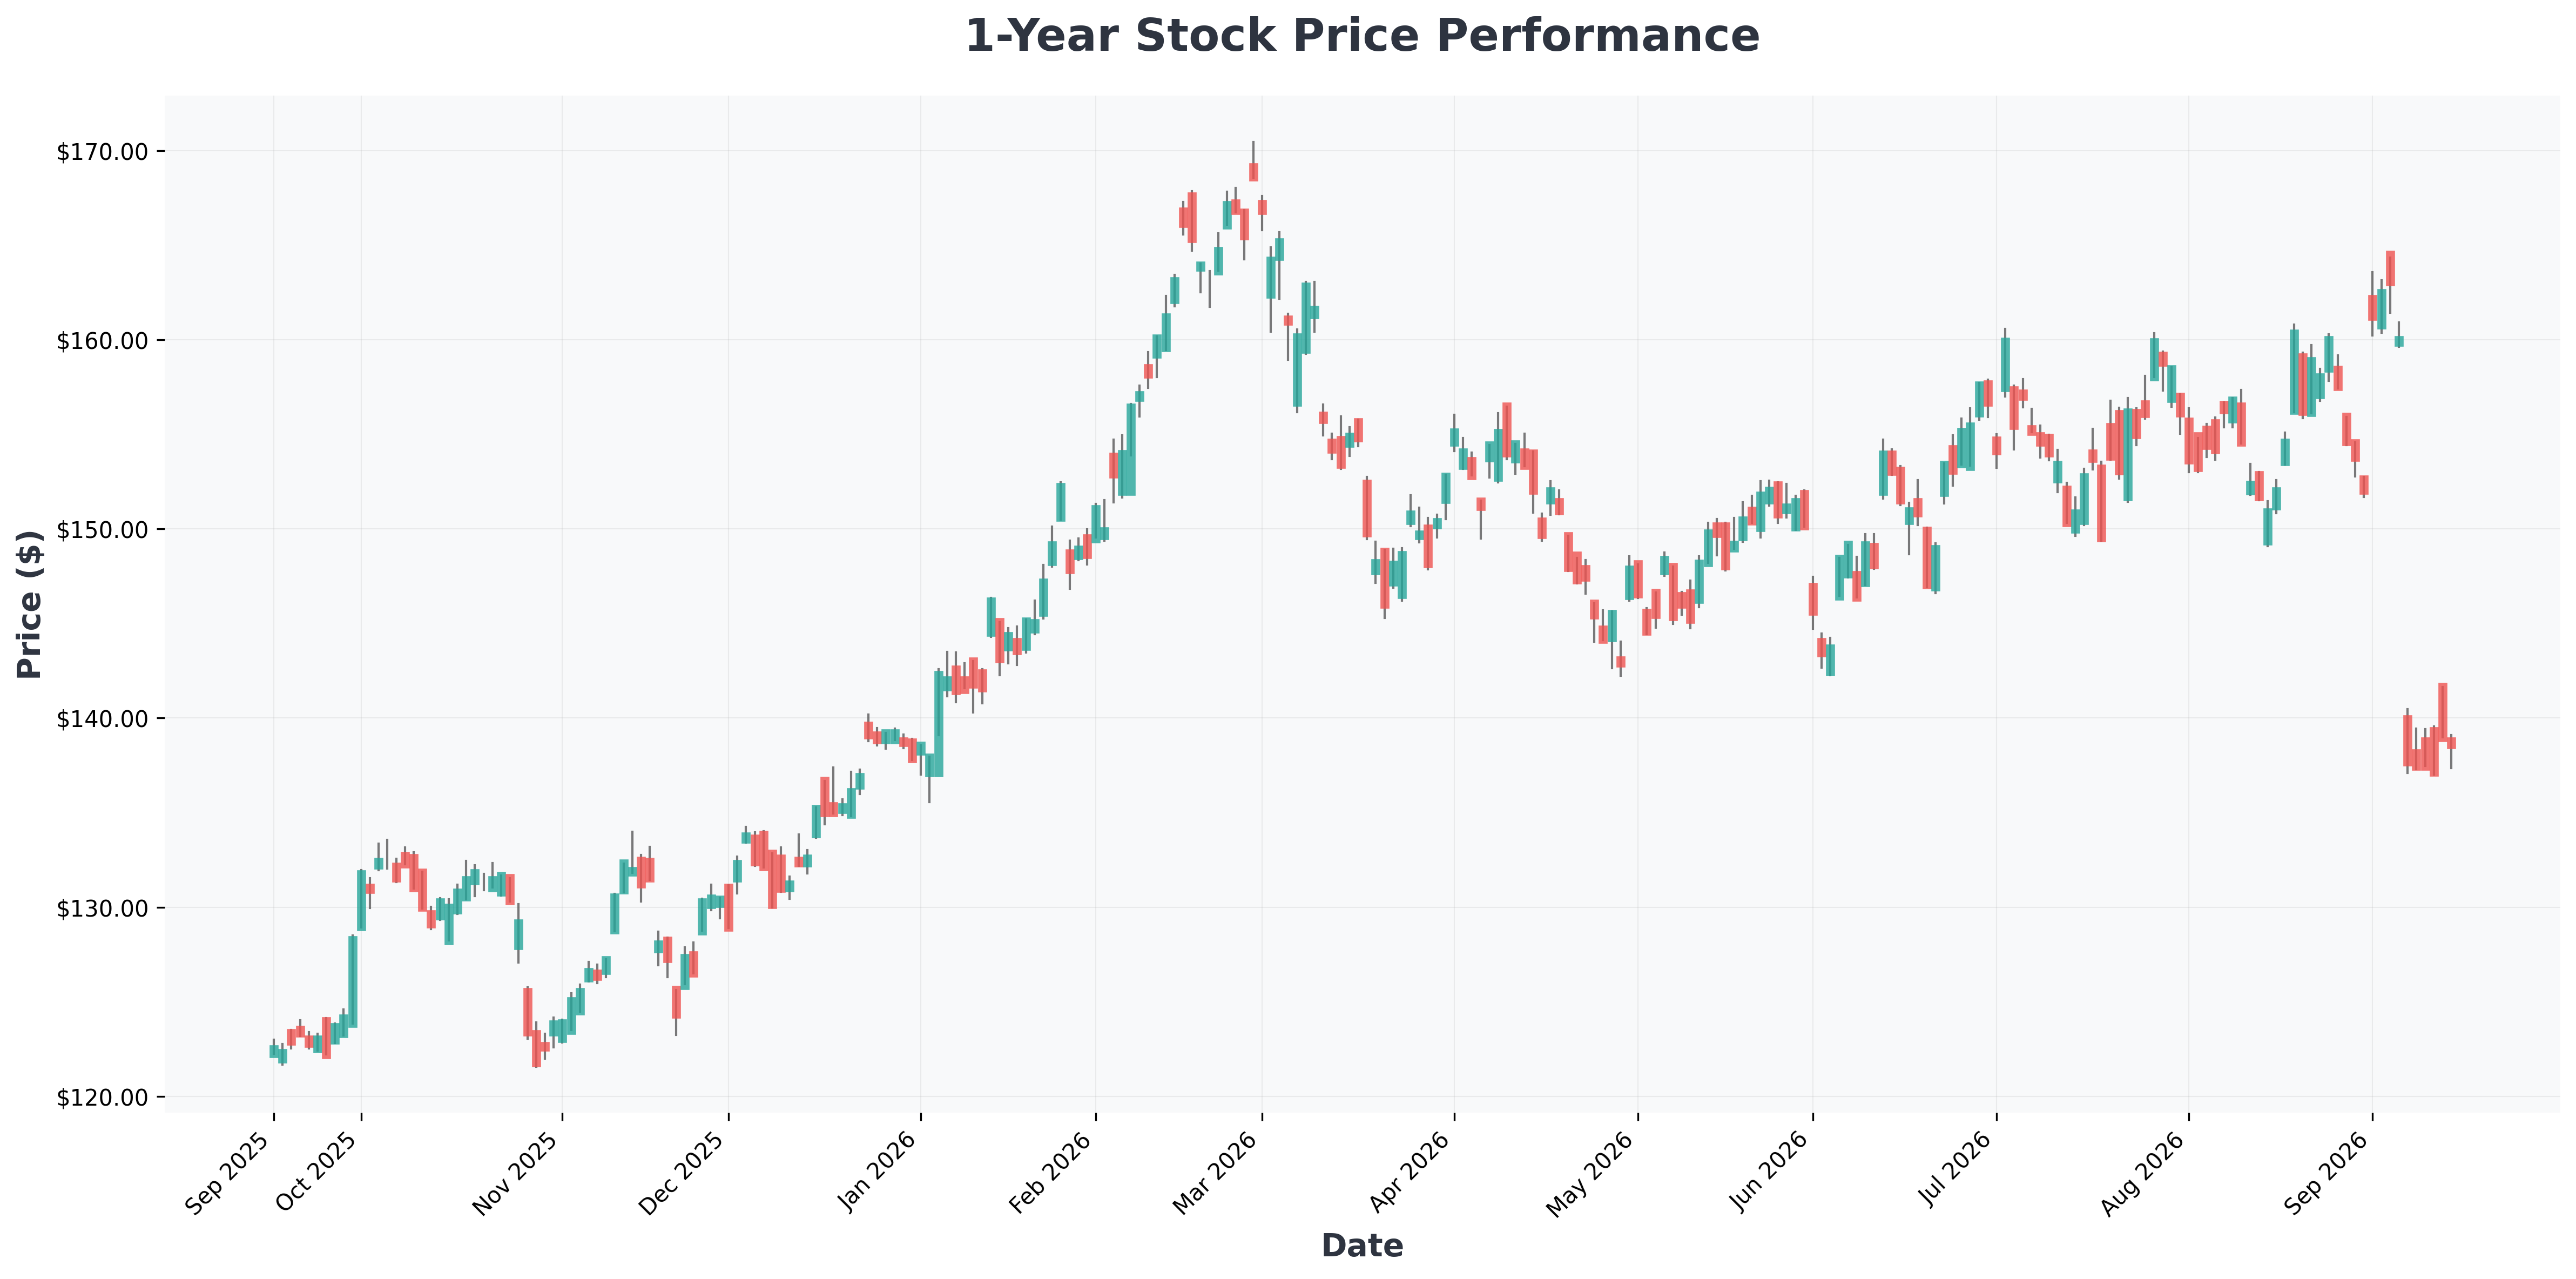
| GILD (Gilead) | $149 | 0.00 | 15.58 | -20.68% | 33.68% | 10.20% |
| JNJ (Johnson) | $268 | 31.03 | 7.59 | 25.74% | 29.19% | 6.60% |
| MBIO (Mustang) | $1 | 0.00 | 0.51 | -58.12% | 0.00% | 0.00% |
| NVS (Novartis) | $139 | 21.00 | 6.37 | 30.35% | 34.62% | 0.80% |
| TAK (Takeda) | $19 | 0.00 | 1.21 | -2.26% | 16.45% | 10.20% |
🔮 シナリオ分析:2036年、CAR-T市場の二つの未来
🟢 ベストケース:同種革命+早期治療の定着
- 同種CAR-Tが2029年までに商業化に成功し、製造ボトルネックが解消されます。
- 2次治療ラインへの参入が加速し、患者プールが2倍以上に拡大します。
- 7カ国CAGRが10%以上に上方修正され、2036年の市場規模は80億ドルを突破する可能性があります。
- DLBCLが依然として最大の売上適応症ですが、MCLとFLが新たな成長エンジンとして浮上します。
🔴 ワーストケース:安全性問題+償還圧力
- 長期追跡データにおいて二次腫瘍リスクが顕在化し、規制当局の承認条件が厳格化されます。
- 各国の償還機関が高額CAR-T治療に対する支払審査を厳格化し、アクセスが制限されます。
- CAGRが**3~4%**に鈍化し、市場成長が予想を大幅に下回る可能性があります。
🎯 結論と投資示唆
CAR-T療法市場は構造的成長ストーリーが有効な領域です。ただし、短期的モメンタムよりもパイプライン臨床データの発表、規制承認スケジュール、償還政策の変化という3つの触媒を中心にアプローチすることが賢明です。特に同種CAR-Tの初の商業化成功可否は、今後5年の市場地図を決定する最大の分岐点となるでしょう。🧭
📎 あわせて読みたい記事
⚠️ 本コンテンツは情報提供を目的として作成されており、特定銘柄の売買を推奨するものではありません。バイオセクターは臨床失敗および規制リスクが大きいため、投資判断には格別の注意が必要です。