🏛️ "ビッグマネー"の選択、市場の羅針盤となる
世界で最も影響力のある投資家の一人であるスタンレー・ドラッケンミラー氏が率いるデュケイン・ファミリーオフィスが四半期ごとに提出する13F報告書は、市場の方向性を測る上で極めて重要な指標となります。今回の第2四半期の報告書で明らかになった取引内容は、まさに『AI時代の勝者と敗者』を如実に示すものと言えるでしょう。
報告書によると、デュケイン氏はマイクロン、インテル、ブロードコム、ラティス・セミコンダクター、コヒレントという5つの主要な半導体・フォトニクス企業の株式を全て売却しました。その一方で、同期間中に**アマゾン(AMZN)**の株式を1,000%以上も増やし、**アルファベット(GOOGL)**を新規に取得しています。これは単なる銘柄の入れ替えではなく、AI産業の『バリューチェーン(価値連鎖)』における投資の軸足を移す、戦略的な決断として解釈できます。

📊 売却 vs 買い増し:ポートフォリオに映るAIエコシステムの地図
ドラッケンミラー氏の今回の決断は、AI産業への見方の変化を示しています。かつては、AIブームの最前線である半導体企業に投資することが定石とされていましたが、現在ではAIインフラに莫大な資本を投じる**『購入者(バイヤー)』**の力がより重要になっているというシグナルと解釈されます。
🔨 売却:『AIを作る』企業群
売却リストに挙がった企業は、いずれもAI演算用のチップや部品を生産する『供給者(サプライヤー)』です。これらの企業は、熾烈な技術競争の中で、製品サイクルごとに市場での地位を再証明しなければならない不確実性に常に晒されています。
🛒 買い増し:『AIを買う』企業群
一方、アマゾンとアルファベットは、AIの主要な需要源であり、強力なキャッシュフローを基盤にAIインフラ市場の『ゲートキーパー』としての役割を担っています。さらに、自社製チップの設計能力を獲得し、サプライチェーン全体を掌握し始めています。今回の報告書は、『AI時代の真の勝者は、インフラを所有し資本を執行するプラットフォーム企業である』というドラッケンミラー氏の強い信念を示しています。
💰 アマゾン&アルファベット、なぜ今なのか? – 数字で確認するAI投資サイクル
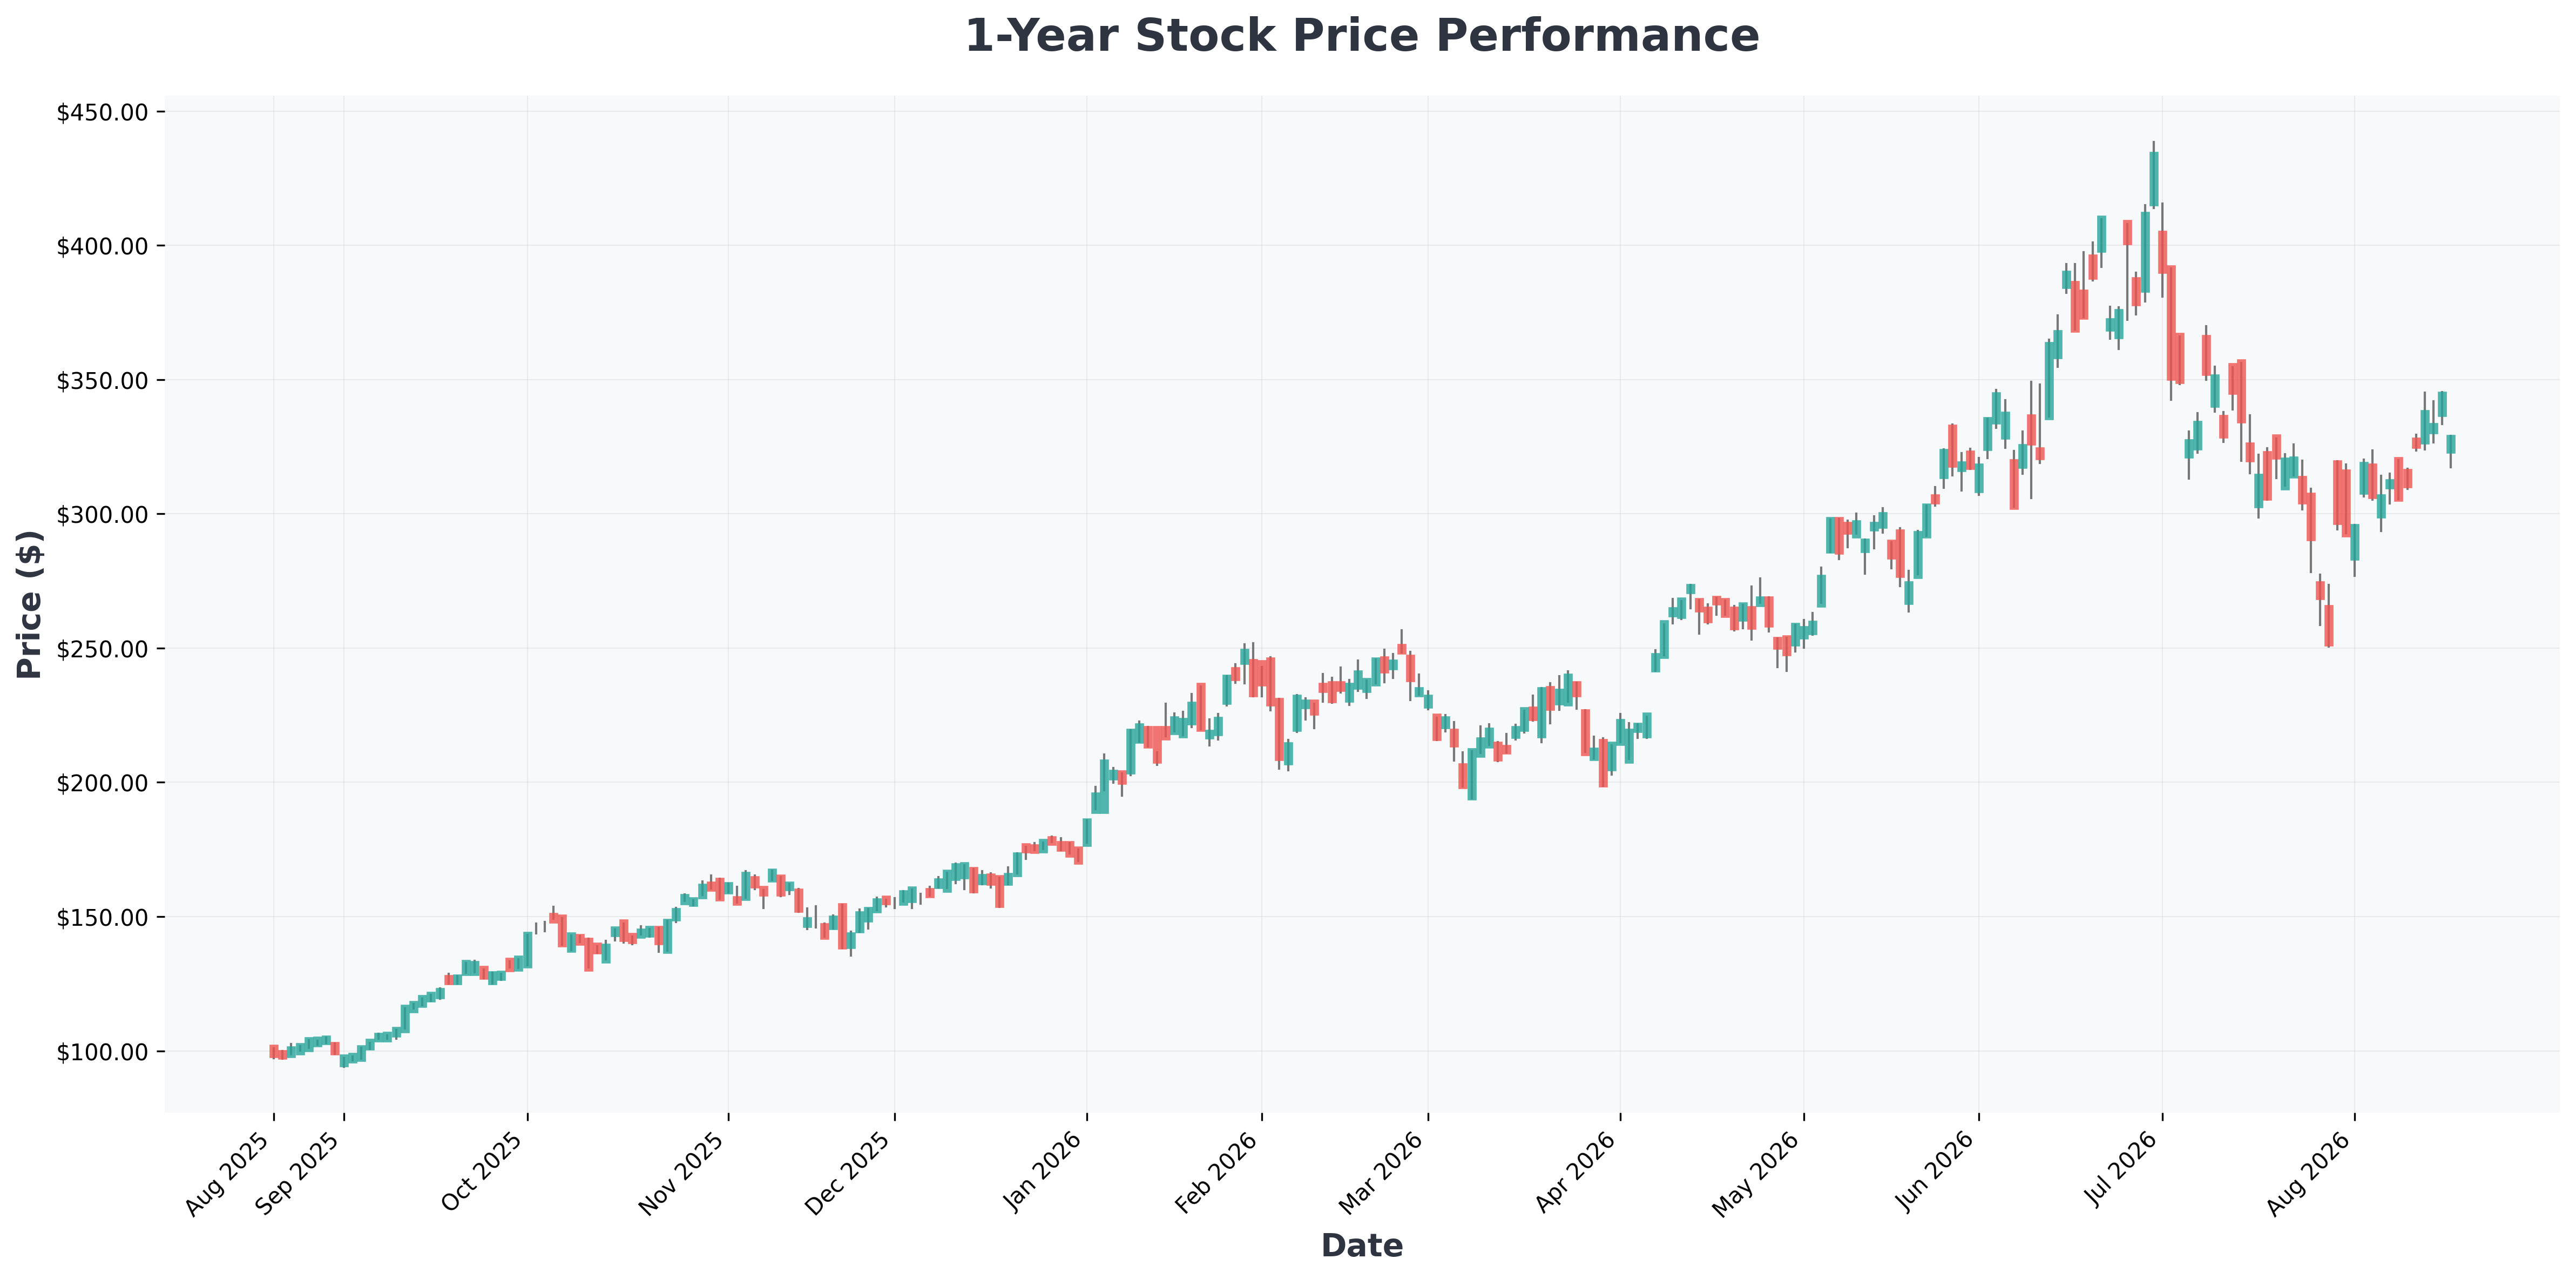
ドラッケンミラー氏の選択が単なる『ポートフォリオのリバランス』ではないことは、両社の直近の決算発表からも明らかです。両社はAIインフラへの積極的な設備投資(CAPEX)計画を発表し、AI市場の成長を牽引しています。
| 企業 | 第2四半期 CAPEX発表 | 前年比成長率 | 投資の方向性 |
|---|---|---|---|
| アマゾン (AMZN) | 年間約 $2,200億 (ガイダンス上方修正) | クラウド(AWS)成長率 37% (18四半期ぶりの高水準) | 自社製AIチップ(Trainium/Inferentia)設計とデータセンター拡張 |
| アルファベット (GOOGL) | 年間 $1,950億 ~ $2,050億 (ガイダンス上方修正) | CAPEXが2倍に増加 (前年同期比) | TPU(自社AIチップ)ベースのクラウドシステムとAI検索への投資 |
両社の今年の合算CAPEXは4,000億ドルを超えます。これは、AI産業の『需要』を事実上保証する数字です。特に、アマゾンの自社チップ事業が年間250億ドルの売上を突破した点は、単なるクラウド企業を超え、半導体設計分野にも影響力を拡大していることを示しています。売却された半導体企業がこの巨大な資本の流れの中で『トリクルダウン(波及効果)』を期待する立場であるならば、アマゾンとアルファベットはその資本の流れを直接コントロールする立場にあると言えます。
AIインフラ投資の最前線に立つアマゾンとアルファベット。しかし、市場では依然としてこれらの企業のバリュエーションと将来の成長性について意見が分かれています。はたして今が買い時なのか、それとも危険な追いかけ買いなのか、市場の激しい議論をご覧ください。
📊 ファンダメンタルズ詳細分析
| 企業名 | 株価 | PER (株価収益率) | PBR (株価純資産倍率) | ROE (自己資本利益率) | 営業利益率 (OPM) | 売上高成長率 |
|---|---|---|---|---|---|---|
| AMD (Advanced) | $466 | 118.95 | 11.32 | 10.20% | 17.25% | 50.10% |
| AMZN (Amazon.com,) | $264 | 21.26 | 5.16 | 30.56% | 13.69% | 19.60% |
| AVGO (Broadcom) | $364 | 60.69 | 19.76 | 37.28% | 48.99% | 47.90% |
| COHR (Coherent) | $289 | 70.31 | 5.19 | 7.98% | 11.83% | 33.70% |
| GOOG (Alphabet) | $341 | 17.11 | 6.70 | 48.68% | 34.03% | 24.20% |
| GOOGL (Alphabet) | $344 | 17.26 | 6.76 | 48.68% | 34.03% | 24.20% |
| INTC (Intel) | $93 | 0.00 | 5.37 | -10.71% | 12.19% | 25.40% |
| LRCX (Lam) | $308 | 53.41 | 30.92 | 65.07% | 37.39% | 30.00% |
| LSCC (Lattice) | $118 | 470.40 | 20.48 | 4.93% | 13.33% | 62.20% |
| MU (Micron) | $929 | 21.01 | 10.41 | 66.64% | 80.37% | 345.70% |
| STM (STMicroelectronics) | $51 | 99.24 | 2.56 | 2.69% | 6.88% | 26.10% |
| TSM (Taiwan) | $413 | 30.91 | 86.06 | 39.97% | 60.34% | 36.00% |
⚖️ シナリオ分析:AI投資、どこまで可能か?
ドラッケンミラー氏の選択は一見合理的に見えますが、投資には常に両面性が存在します。AIインフラへの過度な楽観論が、経済減速と重なった場合、むしろこれらの企業の足かせとなり得る点も考慮する必要があります。
📈 ベストシナリオ:AIスーパーサイクルへの突入
- アマゾンとアルファベットのCAPEX増加が、実際の売上と利益の成長につながる好循環構造が形成された場合、現在のバリュエーションはむしろ割安と判断される可能性があります。
- 自社製チップ設計による垂直統合が成功すれば、外部半導体メーカーに支払っていたコストが削減され、マージン改善効果が最大化されるでしょう。
- AIが検索、コマース、クラウドなどの中核事業全体の効率性を飛躍的に向上させ、『第二の成長』をもたらす可能性も存在します。
📉 ワーストシナリオ:設備投資の罠
- 景気後退が到来した場合、巨額のCAPEXはむしろ企業のキャッシュフローを圧迫する要因となり得ます。過去のドットコムバブル時に、超高速インターネットインフラへ過剰投資した通信企業の事例は反面教師となるでしょう。
- アマゾンとアルファベットの競争激化により、AI投資の収益性(RoI)が期待に届かない場合、株価の調整は避けられない可能性があります。
- AI関連の規制強化や、巨大テック企業に対する反トラスト法(独占禁止法)訴訟がブーメランとなり、投資心理を冷え込ませる可能性も否定できません。
現在の流れは、明らかにAIインフラを所有する企業に有利に働いています。しかし、ドラッケンミラー氏のポートフォリオも、あくまで6月30日時点の『スナップショット(瞬間的な記録)』に過ぎない点を忘れてはなりません。彼の選択を無条件に追従するのではなく、AI産業の構造的変化を理解し、自身の投資判断に活用することがより賢明な戦略となるでしょう。投資には常にリスクが伴い、過去の収益率が将来を保証するものではありません。