📊 世界一の座、再び明け渡すも…エヌビディアの不安要素
エヌビディア(NVDA)が再び時価総額世界一の座をアップルに明け渡しました。直近3ヶ月でエヌビディアの株価は8%下落した一方、アップルは27%急騰しており、明暗が分かれる結果となっています。🍎💻
この変動は、単なる順位争い以上の意味を持ちます。市場がAI産業の成長速度に疑問符を付け始めたというシグナルだからです。はたしてエヌビディアの不振は一時的な調整に過ぎないのか、それとも更なる下落の幕開けなのか、注意深く見守る必要があります。
本稿では、エヌビディアの現状を診断し、AI投資サイクルの観点から今後の株価見通しを分析します。
🔍 AI投資の拡大は依然としてエヌビディアに「追い風」
懸念に反して、大手テクノロジー企業によるAIインフラ投資は依然として活発です。アルファベットとアマゾンは2026年にそれぞれ約2,000億ドル(約30兆円)をAIプラットフォームのアップグレードに投じる計画です。これはエヌビディアにとって好材料です。
エヌビディアはアルファベット、アマゾンなど、ほぼ全ての主要AI企業と協力しています。これらの企業が独自のAIチップを開発しているとはいえ、最高の性能を求めるクラウド顧客にとって、エヌビディアのGPUは依然として標準です。ジェンスン・ファンCEOは、来年のAI関連支出全体が1兆ドルに達すると予測しており、これはエヌビディアの将来の収益を保証するものです。
ポイント: ハイパースケーラー(超大手クラウド事業者)の積極的な投資は、短期的にはエヌビディアの業績成長に直結する可能性が高いです。特に、ブラックウェル(Blackwell)とルビン(Rubin)ラインが2025年から2027年にかけて1兆ドルの売上を牽引するという見通しが出ています。
⚠️ それでも株価が下落する理由は?「成長鈍化」への警戒心
問題は、市場が「未来」を見ている点です。現在の業績がどんなに良くても、成長率が鈍化した瞬間、株価は大きく調整される可能性があります。
現在、エヌビディアの株価売上高倍率(P/S)は直近12ヶ月の売上高ベースで19倍に達します。これは、将来の成長が現在の株価にかなり織り込まれていることを意味します。市場は、AI投資サイクルのピークが近づき、エヌビディアの爆発的な成長が鈍化することを懸念しています。
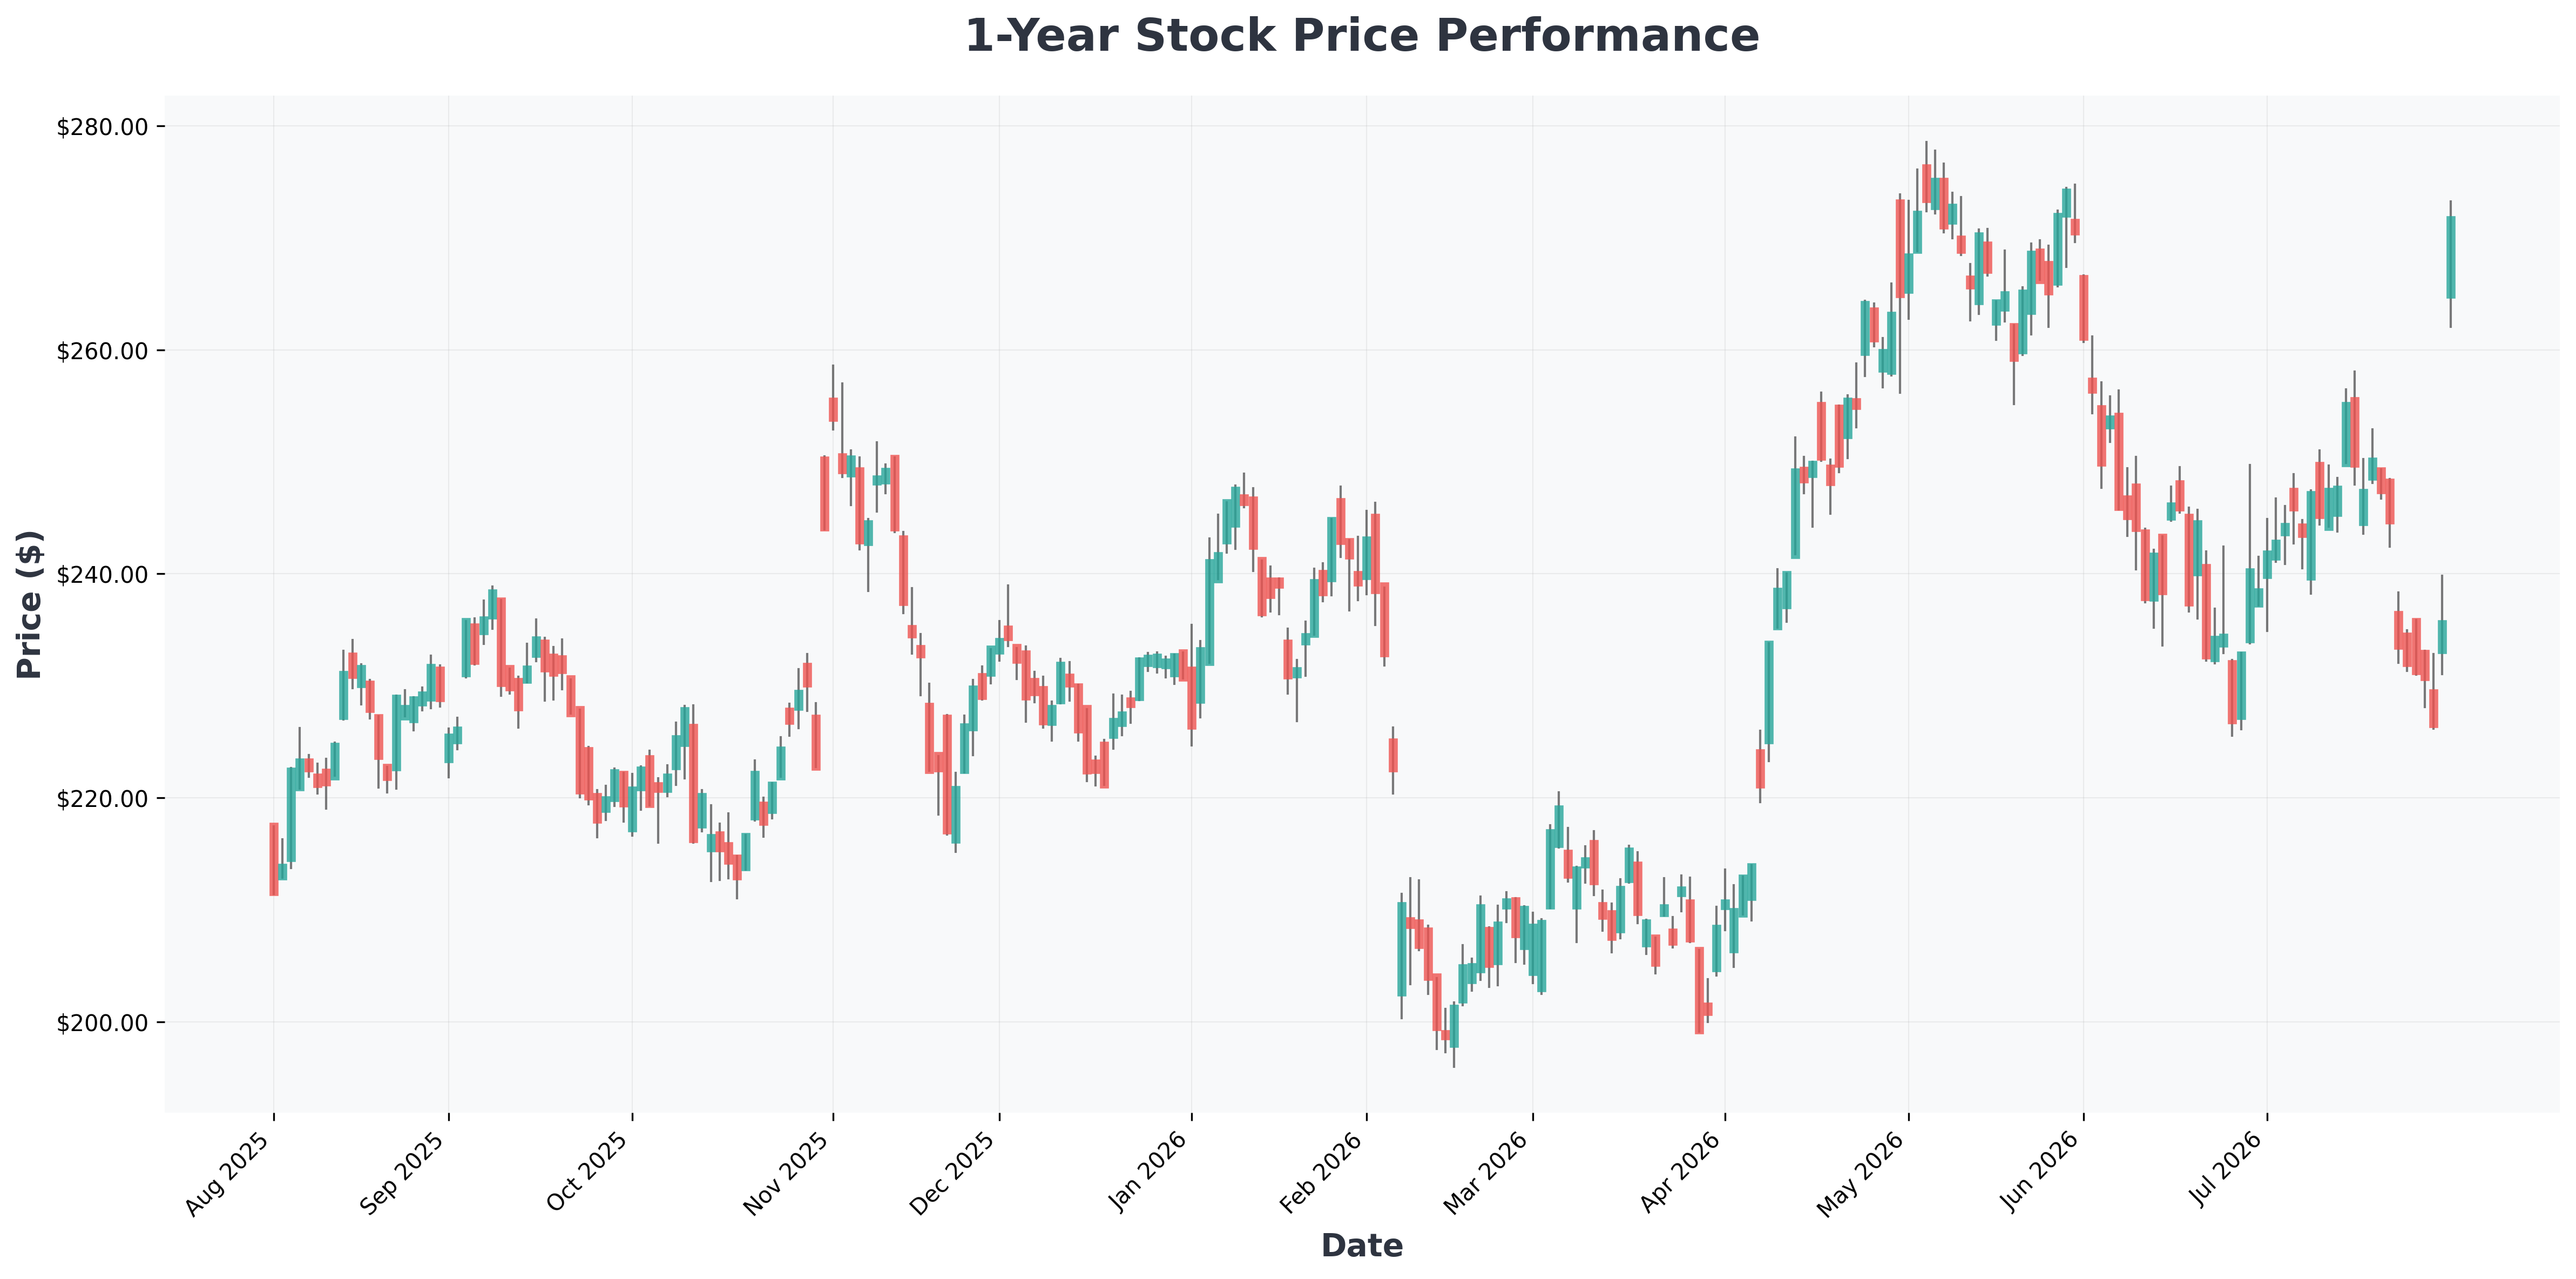
| 指標 | 現在の数値 | 分析 || :--- | :--- | :--- || 現在の株価 | $200.75 | 52週高値($236.54)から15%下落した状態 || 時価総額 | $4.9兆 | アップルに1位の座を明け渡す || P/S倍率 | 19倍 | 歴史的なレンジの上限、割高感は継続 || 売上総利益率 | 74.15% | 依然として圧倒的だが、競争激化で低下の可能性も || 52週レンジ | $164.07 - $236.54 | 下落トレンド時はサポートラインの確認が必要 || AI競合他社 | AMD、インテル、独自チップ(TPU、Trainium) | 市場シェア浸食の脅威が増大 |テクニカル分析: 現在のエヌビディア株価は下落トレンドラインに沿って推移しており、直近の高値から調整局面に入っています。短期的には$190〜$195のゾーンが最初のサポートラインとして機能する可能性があり、これを下回った場合、$164(52週安値)まで更に下落する可能性も否定できません。ただし、AI投資サイクルがまだ拡大局面にあることを考慮すれば、今回の調整は長期的な視点で見た買い機会となる可能性もあります。
この問題を巡って、市場の見解は分かれています。エヌビディアの未来を巡るブルとベアの白熱した議論をお聞きください。
📊 ファンダメンタルズ詳細分析
| 企業名 | 株価 | PER (株価収益率) | PBR (株価純資産倍率) | ROE (自己資本利益率) | 営業利益率 (OPM) | 売上高成長率 |
|---|---|---|---|---|---|---|
| AMZN (Amazon.com,) | $272 | 21.83 | 6.61 | 30.56% | 13.69% | 19.60% |
| AAPL (Apple) | $309 | 35.47 | 42.55 | 148.75% | 32.62% | 16.40% |
| NVDA (NVIDIA) | $201 | 30.79 | 24.88 | 114.29% | 65.60% | 85.20% |
| GOOGL (Alphabet) | $356 | 17.86 | 7.00 | 48.68% | 34.03% | 24.20% |
| GOOG (Alphabet) | $357 | 17.89 | 7.01 | 48.68% | 34.03% | 24.20% |
🎯 結論:短期的な調整か、長期的な成長か、見方が分かれる
エヌビディアを見る市場の目線は割れています。AI投資拡大という確かな成長エンジンがある一方で、バリュエーション負担と成長鈍化への懸念も無視できません。
強気シナリオ(ブル・ケース):
- ハイパースケーラーのAI投資が想定通り進み、エヌビディアの業績がコンセンサスを継続的に上回る場合
- ルビン(Rubin)アーキテクチャの成功により、技術的優位性をさらに強固なものにできる場合
- 株価が現在の水準で安定し、次回の決算でガイダンス上方修正が確認された場合
弱気シナリオ(ベア・ケース):
- 主要顧客のAI投資ペースが想定よりも早く鈍化する場合
- 独自チップ(TPU、Trainiumなど)の性能が急速に向上し、エヌビディアの市場支配力が弱まる場合
- 成長率が鈍化し、高いP/S倍率が調整されて株価が$164まで下落する場合
結論として、エヌビディアは依然としてAI産業の中心企業ですが、短期的な株価変動は避けられないと見られます。投資家は現在の高いバリュエーションを考慮し、慎重なアプローチが必要であり、分割購入戦略を検討する価値があるでしょう。⚠️ 本投稿は投資参考資料であり、最終的な投資判断は自己責任の下で行われますようお願いいたします。