빌 애크먼이 움직였다: 3.3조원의 시그널 📊
세계에서 가장 집중된 포트폴리오를 운용하는 것으로 유명한 빌 애크먼의 퍼싱스퀘어가 심상치 않은 움직임을 보였습니다. 최근 공개된 13F 보고서에 따르면, 2분기 동안 비자(V), 마스터카드(MA), S&P글로벌(SPGI) 세 종목을 각각 약 11억 달러(약 1조 5천억 원)씩, 총 33억 달러(약 4조 5천억 원) 규모로 신규 매수했기 때문입니다.
평소 새로운 종목을 좀처럼 추가하지 않는 그가 한 번에 세 개의 대형 금융주를 담은 것은 이례적입니다. 이번 결정은 단순한 베팅이 아니라, 앞으로 수년간 지속될 시장의 흐름을 읽는 하나의 신호로 볼 수 있습니다. 과연 그가 주목한 이 회사들의 공통점은 무엇일까요?
그것은 바로 '남의 거래에 통행세를 받는' 독특한 비즈니스 모델입니다. 이번 포스팅에서는 빌 애크먼의 선택을 분석하고, 이 투자 전략이 개인 투자자에게 주는 시사점을 살펴보겠습니다.
세 회사의 공통점: '톨게이트 비즈니스'의 힘 🌉
애크먼이 매수한 세 회사는 모두 자신이 창조하지 않은 거래에서 수수료를 받는 구조입니다. 이는 어떤 경기 상황에서도 비교적 안정적인 현금 흐름을 창출할 수 있음을 의미합니다.
- 비자(Visa) & 마스터카드(Mastercard): 카드 결제 네트워크를 운영하며, 소비자가 카드를 긁을 때마다 가맹점으로부터 작은 수수료를 받습니다. 그들은 소비자에게 돈을 빌려주지 않으며, 연체 위험(신용 위험)은 전적으로 카드를 발급한 은행의 몫입니다. 비자는 3분기에만 717억 건의 거래를 처리하며 전년 대비 10% 증가한 매출을 기록했습니다.
- S&P글로벌(S&P Global): 기업이 채권을 발행할 때 신용평가를 해주고 수수료를 받습니다. 또한, 전 세계 자산운용사들이 S&P 500 지수를 추종하는 ETF를 만들 때 지수 사용료를 지불합니다. 기업의 자금 조달과 투자 활동이 활발해질수록 수익이 늘어나는 구조입니다.
이들은 모두 경기가 좋든 나쁘든 시장의 거래량에 의존합니다. 경기가 침체되어 거래량이 줄어들면 매출이 감소할 수 있지만, 네트워크 자체가 붕괴되지 않는 한 완전히 사라지지는 않습니다. 이것이 애크먼이 생각하는 '내구성(Durability)'일 것입니다.
이처럼 견고해 보이는 비즈니스 모델에도 불구하고, 시장에서는 이번 베팅을 두고 엇갈린 의견이 나오고 있습니다. 과연 지금이 매수 적기일까요?
포트폴리오에서의 위치와 밸류에이션 분석 🔍
이번 매수는 퍼싱스퀘어 포트폴리오에서 상당한 비중을 차지합니다. 2분기 말 기준으로 이 세 종목을 합산한 비중은 약 17%에 달하며, 이는 단일 종목 최대 비중인 우버(약 13%)보다 큰 규모입니다. 이는 애크먼이 이들 기업의 성장성과 안정성에 얼마나 강한 확신을 가지고 있는지를 보여줍니다.
| 종목 | 포트폴리오 비중 | 52주 최고가 대비 | 매수 규모 |
|---|---|---|---|
| 비자 (V) | 5.8% | 약 1% 근접 | 약 11억 달러 |
| 마스터카드 (MA) | 5.6% | 약 1% 근접 | 약 11억 달러 |
| S&P글로벌 (SPGI) | 5.4% | 약 20% 하락 | 약 11억 달러 |
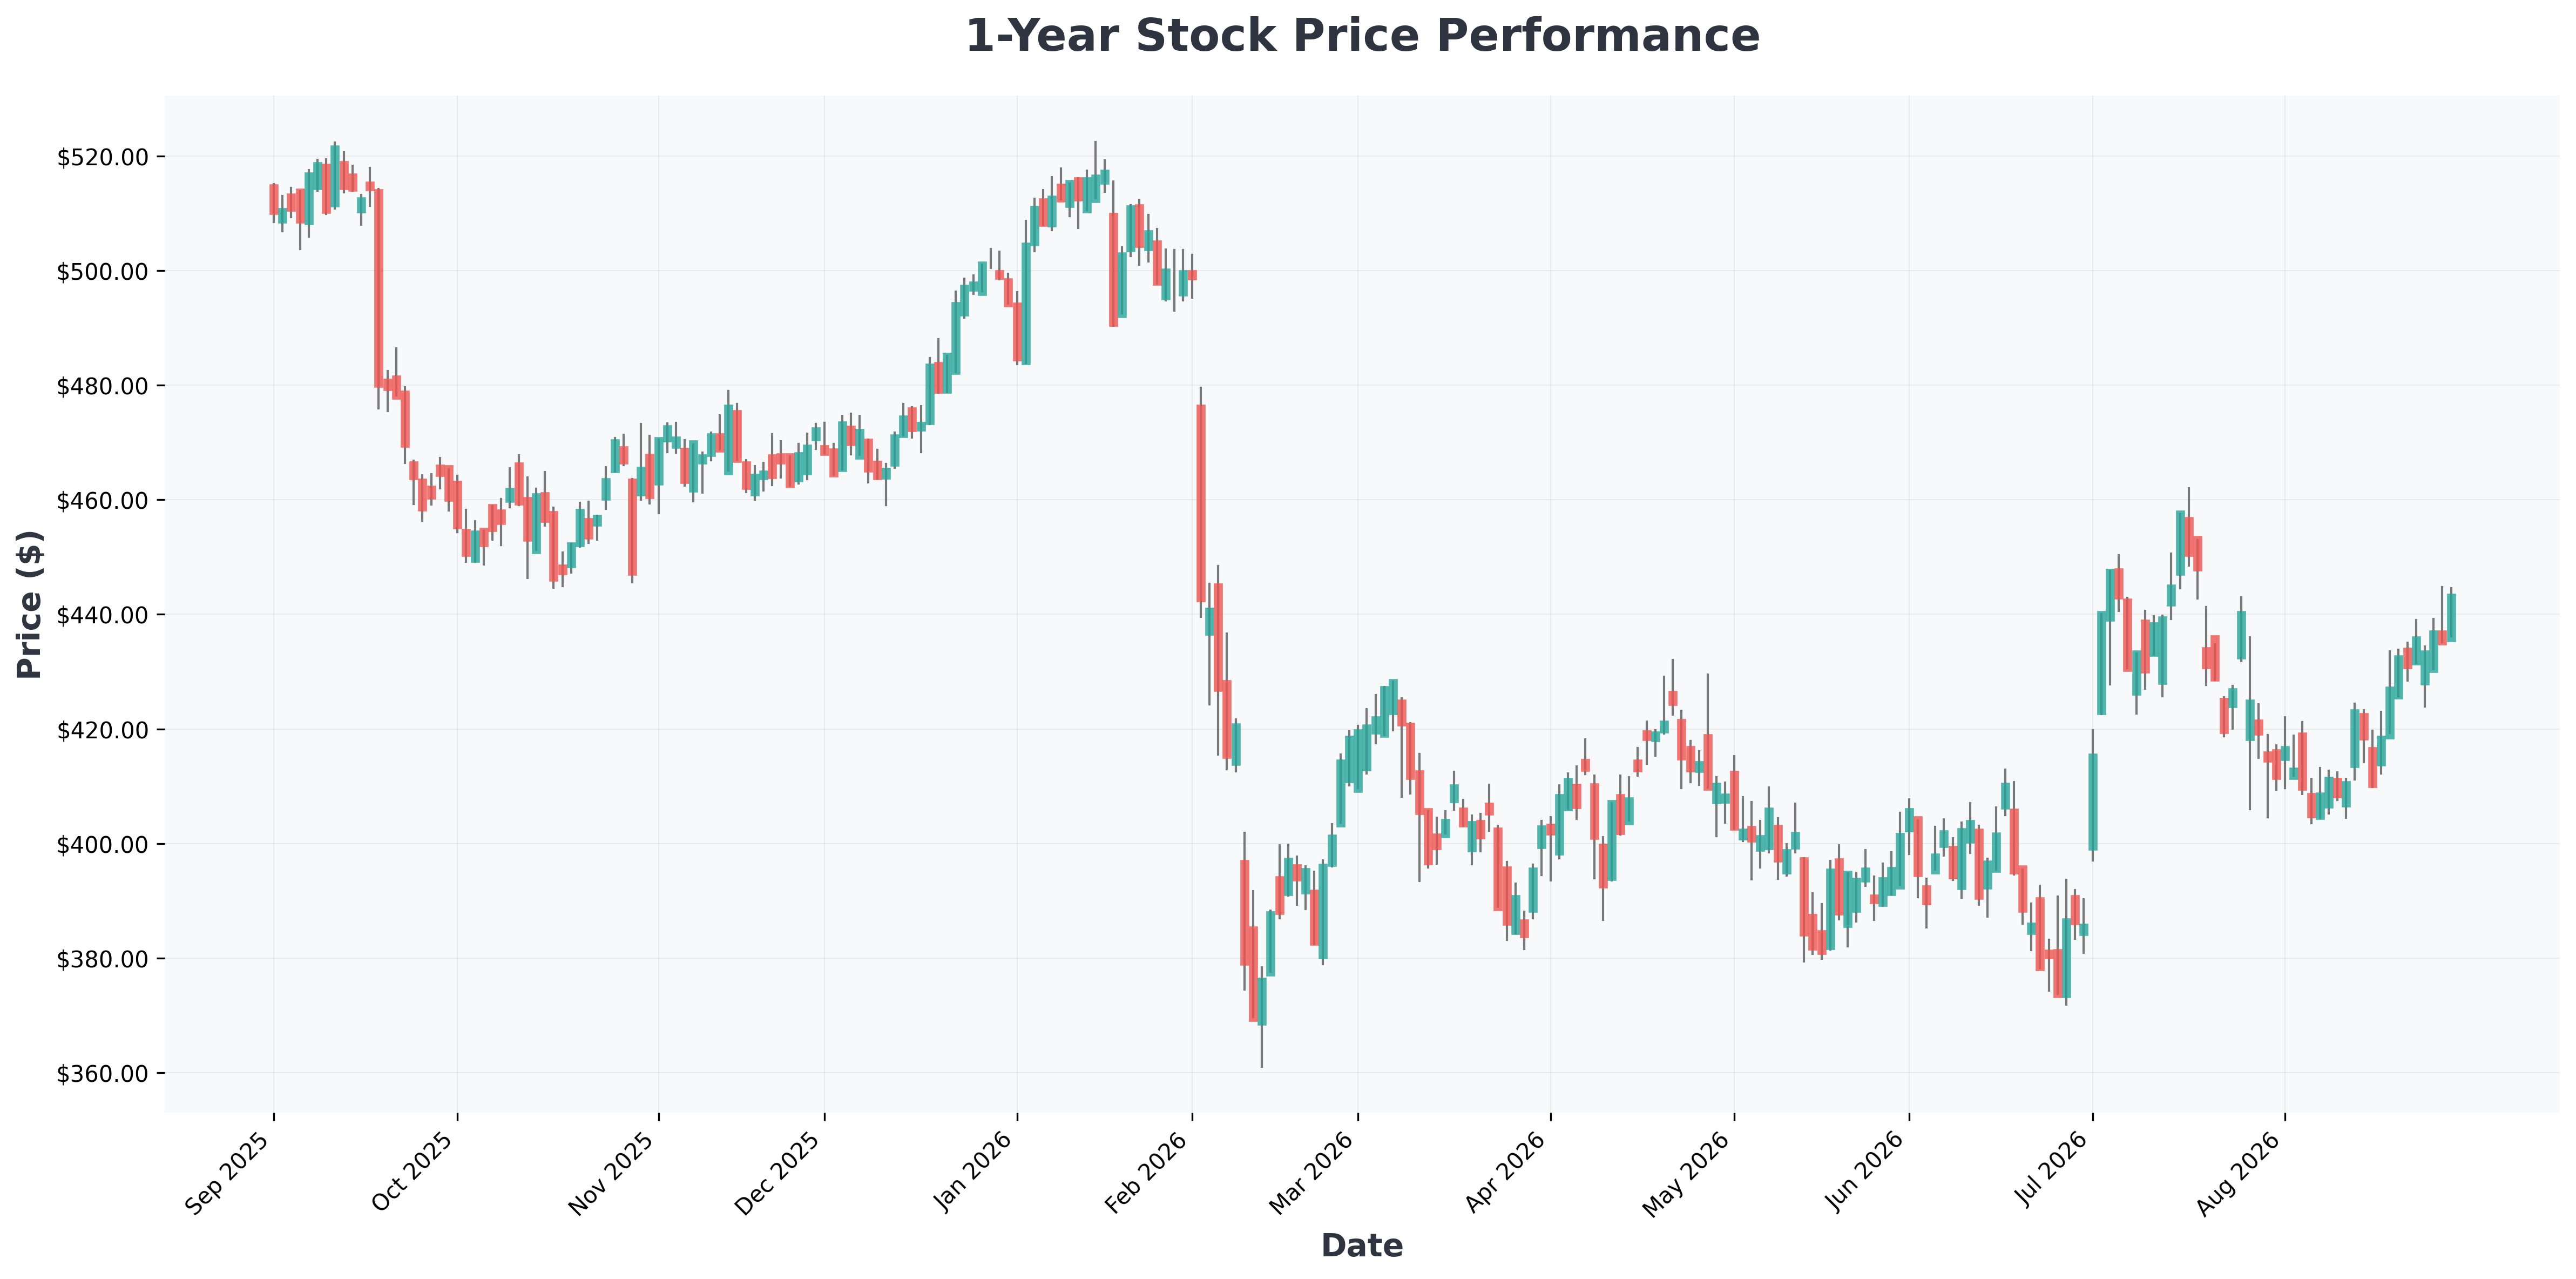
흥미로운 점은 밸류에이션입니다. 비자와 마스터카드는 현재 주가가 52주 신고가에 근접해 있으며, 선행 주가수익비율(PER)이 각각 약 26배에 달합니다. 시장이 이미 이들 기업의 우수성을 알고 있다는 뜻입니다. 반면, S&P글로벌은 52주 최고가 대비 20% 가까이 하락해 있어 상대적으로 저렴한 수준에서 매수 기회를 잡은 셈입니다.
과거 유사한 사례를 살펴보면, 애크먼은 2020년 팬데믹 초기에도 시장의 공포가 극에 달했을 때 저평가된 우량주를 대거 매수하여 큰 수익을 올린 바 있습니다. 이번에도 그는 단기적인 가격 상승보다는 장기적인 현금 흐름의 안정성에 더 높은 가중치를 둔 것으로 해석됩니다.
📊 기업 펀더멘털 심층 분석
| 기업명 | 주가 (Price) | PER (주가수익비율) | PBR (주가순자산비율) | ROE (자기자본이익률) | 영업이익률 (OPM) | 매출성장률 |
|---|---|---|---|---|---|---|
| AMZN (Amazon.com,) | $266 | 21.43 | 5.21 | 30.56% | 13.69% | 19.60% |
| SPGI (S&P) | $443 | 26.99 | 4.14 | 14.26% | 44.79% | 10.40% |
| NFLX (Netflix,) | $82 | 25.14 | 11.29 | 49.54% | 33.38% | 13.40% |
| MA (Mastercard) | $595 | 32.76 | 93.07 | 241.20% | 61.11% | 14.10% |
| GOOGL (Alphabet) | $347 | 17.39 | 6.81 | 48.68% | 34.03% | 24.20% |
| V (Visa) | $382 | 32.53 | 20.22 | 61.19% | 66.13% | 14.40% |
| UBER (Uber) | $79 | 17.29 | 5.89 | 37.16% | 13.32% | 12.20% |
| GOOG (Alphabet) | $343 | 17.21 | 6.74 | 48.68% | 34.03% | 24.20% |
투자 전략: 안정적인 복리 성장을 원한다면 🎯
빌 애크먼의 이번 선택은 공격적인 성장주보다는 꾸준한 현금 창출 능력을 가진 기업에 투자하는 것이 얼마나 중요한지를 보여줍니다. 그가 13F에서 알파벳을 매도하고 아마존 지분을 축소한 반면, 이 회사들을 매수한 것은 포트폴리오의 방어력을 강화하려는 의도로 풀이됩니다.
낙관 시나리오 (Best Case)
- 글로벌 경기가 연착륙하고, 결제 및 자본 시장 활동이 계속 증가한다면 이들 기업의 수익은 꾸준히 성장할 것입니다.
- 비자와 마스터카드의 경우, 현금 사용이 계속해서 카드로 전환되는 장기적인 트렌드가 성장을 뒷받침할 것입니다.
- S&P글로벌은 금리 인하 시점에 기업들의 채권 발행이 늘어나며 수혜를 입을 가능성이 높습니다.
비관 시나리오 (Worst Case)
- 경기 침체가 장기화되어 소비가 위축되고 기업들의 자금 조달이 끊기면 세 회사의 매출 성장세가 크게 둔화될 수 있습니다.
- 현재 주가가 높은 비자와 마스터카드의 경우, 밸류에이션 부담이 단기적인 주가 상승을 제한할 수 있습니다.
이들의 비즈니스 모델은 '남들이 장사할 때 통행세를 버는 것'이기에, 특정 산업의 사이클에 영향을 덜 받습니다. 따라서 장기적인 안정성을 추구하는 투자자라면 이번 애크먼의 선택에서 많은 것을 배울 수 있을 것입니다. 다만, 현재 높은 밸류에이션은 단기적인 수익률을 기대하는 투자자에게는 부담으로 작용할 수 있다는 점을 명심해야 합니다.
함께 보면 좋은 글