📌 한눈에 보는 7월 FOMC 핵심 요약
연준이 기준금리를 **3.50%~3.75%**로 동결했습니다. 워시 의장 체제에서 두 번째 연속 동결이지만, 이번에는 분위기가 사뭇 다릅니다. 9대 3 표결로, 무려 3명의 위원이 반대표를 던졌기 때문입니다. 이는 지난 10년간 볼 수 없었던 내부 균열입니다.
워시 의장은 이에 대해 "좋은 가족 싸움을 요청했고, 실제로 그렇게 됐다"고 표현하며 내부 논쟁을 인정했습니다. 과거 파월 의장 시절에는 거의 만장일치로 결정되던 것과는 완전히 다른 모습입니다.
💡 투자 포인트: 시장은 더 이상 '연준의 방향' 하나만 보면 안 되는 시대가 됐습니다. '연준 내부의 파워 게임'과 '매파/비둘기파의 세력 균형'까지 읽어야 합니다.
🔍 금리 동결 배경: 인플레이션과의 줄다리기
금리는 기본적으로 인플레이션을 통제하기 위한 도구입니다. 연준이 보는 핵심 지표인 6월 CPI는 전월 대비 0.4% 하락하며 둔화세를 보였습니다. 하지만 여전히 전년 대비 3.5% 상승으로, 연준의 목표치인 2%와는 거리가 있습니다.
문제는 에너지 가격의 반등입니다. 5월에서 6월 사이 휘발유(-9.7%), 난방유(-9.2%), 에너지 전체(-5.7%)가 큰 폭으로 하락했지만, 7월 들어 상황이 완전히 달라졌습니다.
- 7월 초 배럴당 $68.58 이던 서부텍사스산 원유(WTI)는
- 7월 23일 $92.19까지 급등했습니다.
- 현재는 $84선에서 등락 중입니다.
🛢️ 유가 상승이 금리 결정에 미치는 영향
유가 상승은 곧 에너지 인플레이션으로 직결됩니다. 에너지 가격은 전체 인플레이션에서 차지하는 비중이 크기 때문에, 7월 CPI는 다시 반등할 가능성이 높습니다. 이는 연준의 금리 인하 기대를 후퇴시키고, 오히려 인상 가능성까지 시장에 반영하게 만드는 요인입니다.
이번 연준의 결정을 두고 시장에서는 강세론자와 약세론자의 해석이 팽팽하게 맞서고 있습니다. 과연 9월 금리 인상이 현실화될까요?
⚔️ 연준 내부의 '가족 싸움': 무엇이 문제인가?
이번 9대 3 표결에서 반대표를 던진 위원들은 아마도 "금리 동결이 아니라 인상을 해야 한다"고 주장했을 가능성이 높습니다. 인플레이션이 다시 반등할 조짐을 보이는 상황에서 금리를 계속 동결하는 것은 정책 실기(遲機)라는 논리입니다.
반면, 동결을 지지한 측은 경기 침체 리스크를 더 우려하고 있을 것입니다. 금리를 과도하게 올리면 소비가 위축되고, 결과적으로 경기가 급격히 냉각될 수 있기 때문입니다.
| 구분 | 동결 지지파 (다수) | 인상 주장파 (소수) || :--- | :--- | :--- || 핵심 논리 | 경기 침체 방지, 성장 우선 | 인플레이션 재반등 억제, 물가 안정 우선 || 우려 지점 | 고금리 장기화로 인한 경기 급랭 | 유가 상승에 따른 에너지 물가 급등 || 성향 | 비둘기파 (Dovish) | 매파 (Hawkish) |#### 🗣️ 시장 전문가들의 엇갈리는 전망
워시 의장이 '포워드 가이던스(사전 안내)'를 극도로 꺼리는 점도 변수입니다. 과거 파월 의장이 "다음 회의에서 인상 가능성을 열어둔다"는 식의 힌트를 줬던 것과 달리, 워시 의장은 "미래 결정을 미리 말하는 것은 적절하지 않다"는 입장을 고수하고 있습니다.
이 때문에 시장은 연준의 입이 아니라 **경제 데이터(CPI, 고용지표)**에 더 집중할 수밖에 없게 됐습니다. 당분간은 발표되는 지표 하나하나에 시장 변동성이 커질 수밖에 없는 구조입니다.
📊 기업 펀더멘털 심층 분석
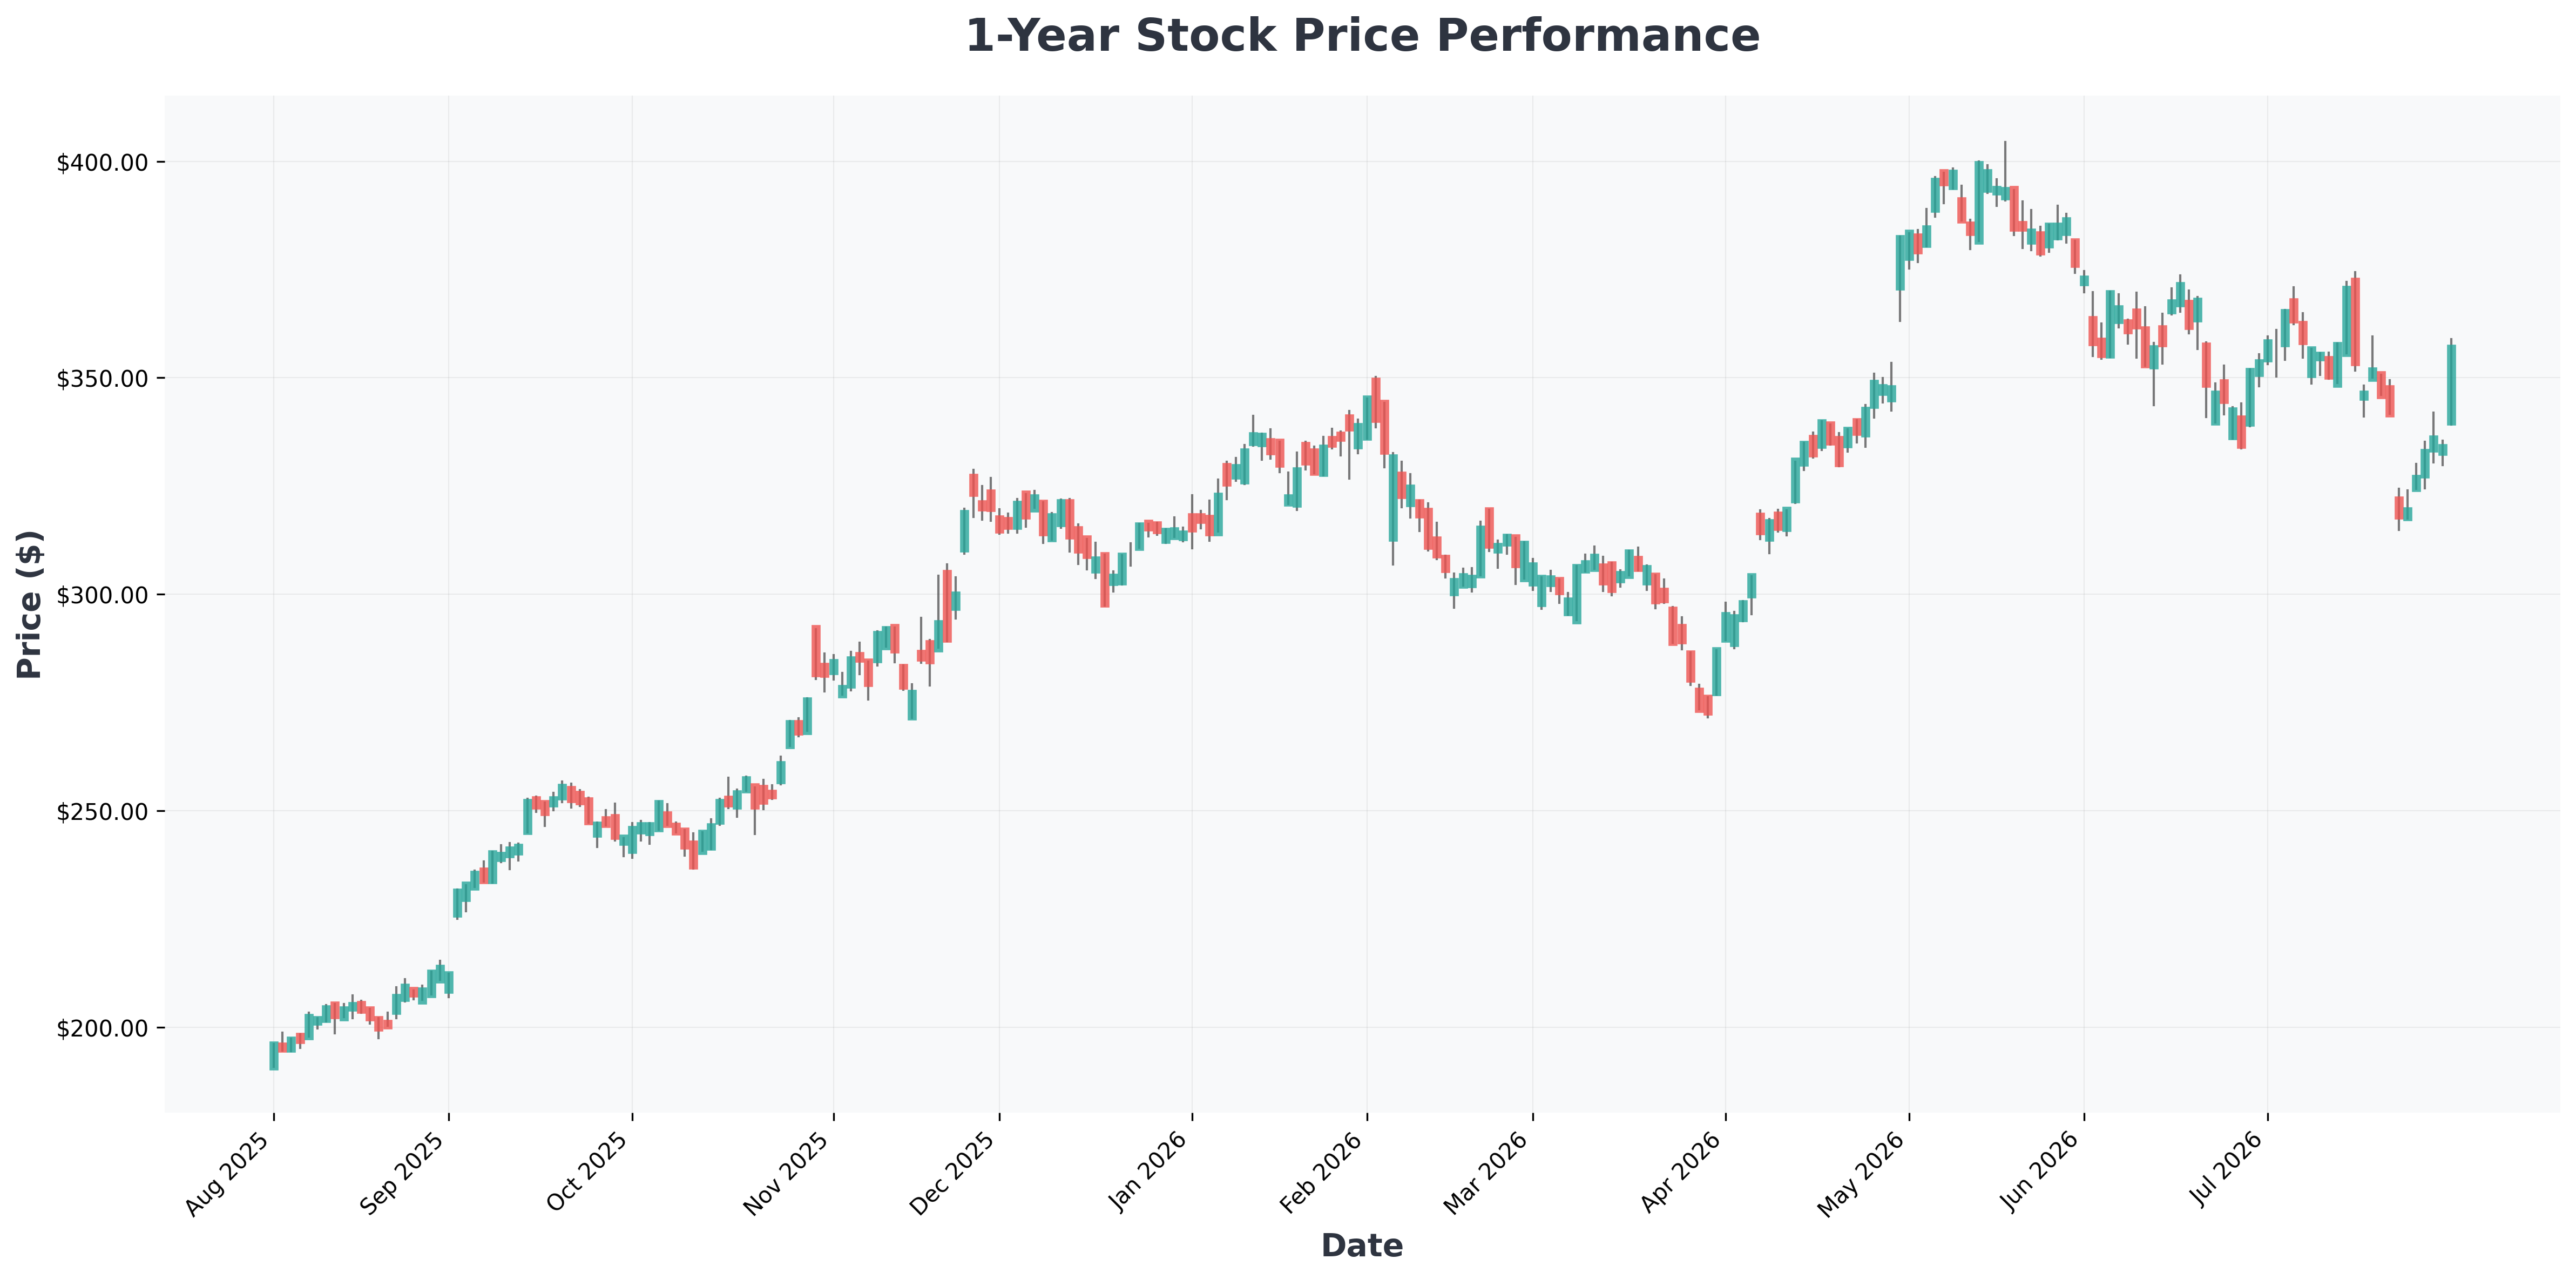
| 기업명 | 주가 (Price) | PER (주가수익비율) | PBR (주가순자산비율) | ROE (자기자본이익률) | 영업이익률 (OPM) | 매출성장률 |
|---|---|---|---|---|---|---|
| AAPL (Apple) | $307 | 35.30 | 41.77 | 148.75% | 32.62% | 16.40% |
| GOOG (Alphabet) | $374 | 18.73 | 7.34 | 48.68% | 34.03% | 24.20% |
| GOOGL (Alphabet) | $375 | 18.78 | 7.36 | 48.68% | 34.03% | 24.20% |
| META (Meta) | $594 | 22.36 | 6.18 | 29.85% | 30.88% | 28.00% |
| MSFT (Microsoft) | $490 | 27.30 | 8.22 | 34.04% | 45.11% | 17.70% |
| NVDA (NVIDIA) | $208 | 31.95 | 25.81 | 114.29% | 65.60% | 85.20% |
| AMZN (Amazon.com,) | $284 | 22.82 | 6.91 | 30.56% | 13.69% | 19.60% |
| TSLA (Tesla,) | $322 | 295.32 | 14.37 | 4.67% | 1.41% | 25.50% |
🎯 결론: 9월에는 금리 인상? 시나리오별 대응 전략
워시 의장의 성향과 최근 유가 급등을 고려할 때, 9월 FOMC에서 소폭 인상(25bp) 가능성에 무게를 둡니다. 인플레이션이 확실히 재반등하는 모습을 보여준다면, 연준이 더 이상 '동결' 카드를 꺼내들기 어려울 것입니다.
📈 시나리오별 투자 전략
| 시나리오 | 예상되는 시장 반응 | 투자 전략 || :--- | :--- | :--- || Best Case (물가 둔화 + 금리 동결) | 위험 자산 선호 심리 회복, 기술주 강세 | 성장주 비중 확대, 장기채 투자 고려 || Worst Case (유가 급등 + 금리 인상) | 단기 급락, 달러 강세, 원자재 관련주만 강세 | 방어주(유틸리티, 헬스케어) 중심 리스크 관리 || 현실적 시나리오 (유가 상승, 금리 동결) | 등락 반복, 업종별 차별화 장세 | 실적이 견고한 종목 위주 선별 투자 (AI·반도체) |워시 의장의 "가족 싸움"은 시장에 불확실성을 키우는 요인입니다. 하지만 동시에 '진짜 데이터 기반의 시장' 이 재편되는 과정이기도 합니다. 막연한 기대보다는 매주 발표되는 고용지표와 물가 데이터를 꼼꼼히 체크하며 대응하는 전략이 필요해 보입니다.
함께 보면 좋은 글: 📈 금요일 미 증시, 반도체 랠리 이어가나? 다우는 살짝 주춤…CVX·PSFE·JBHT 주목, 생성형 AI 보안 시장, 2030년까지 355억 달러 성장 전망…AI 대 AI 전쟁 본격화