O Pedágio na Autoestrada da IA 🚦
Não é segredo que a Arm Holdings (NASDAQ: ARM) é uma peça crucial do quebra-cabeça da inteligência artificial. Mas com que frequência você pensa na Arm como um investimento de ponta em IA? É fácil esquecer essa compounder impressionante em meio ao crescimento hiperacelerado das caras aceleradoras de IA da Nvidia e AMD.
A Arm não fabrica os chips que treinam grandes modelos de linguagem. Na verdade, a empresa não fabrica chips de forma alguma. Em vez disso, a Arm projeta conjuntos de instruções fundamentais e núcleos de CPU, licencia esses designs para qualquer um com contrato de fábrica e ambição, e cobra royalties em cada unidade enviada. É basicamente um pedágio numa estrada que não para de crescer. 📌
Dados-Chave
| Métrica | Valor |
|---|---|
| Market Cap | ~US$ 294B |
| Preço Atual | ~US$ 275 |
| Variação do Dia | US$ 261,65 – US$ 275,78 |
| Faixa 52 Semanas | US$ 100,02 – US$ 452,70 |
| Margem Bruta | 93,88% |
| Volume | 7M (Média 5,4M) |
A margem bruta conta toda a história — 93,88% são economias de software disfarçadas de negócio de semicondutores. 💸
O Pedágio Agora Passa pelo Data Center 🏗️
O pedágio da Arm costumava passar quase inteiramente por smartphones. Agora passa pelo data center também. A CPU Vera da Nvidia combina núcleos Arm com seus aceleradores. Graviton da Amazon, Cobalt da Microsoft e Axion do Google são todos baseados em Arm, construídos internamente por empresas que gastam como nações-estado em capacidade de servidor.
Cada cluster de IA no planeta precisa de computação de propósito geral para alimentar os aceleradores de alta velocidade, lidar com networking e rodar a camada de orquestração. Uma fatia crescente desse trabalho fica sobre designs Arm.
Subindo a Cadeia de Valor
O detalhe mais novo é que a Arm continua subindo a cadeia de valor:
- A arquitetura Armv9 cobra royalties mais altos que o modelo anterior
- Subsistemas de computação — pacotes pré-validados de núcleos e interconexão — permitem que clientes pulem anos de design pagando consideravelmente mais por chip
- Royalties por chip estão ficando mais ricos enquanto volumes aceleram 🔥
É uma combinação rara: aumento de preço médio e volume. A maioria das empresas de semicondutores consegue um ou outro — a Arm está conseguindo os dois.
O mercado está profundamente dividido sobre se o valuation da Arm se justifica. Veja como os casos bull e bear se posicionam:
Crescimento Melhor que a Era dos Smartphones 📈
O boom da IA não é a primeira rodeada da Arm. Praticamente todo smartphone já construído usava uma CPU baseada em Arm. Mas os anos de pico da era dos smartphones não se comparam aos números recentes.
Comparação de Crescimento
| Período | Crescimento de Receita |
|---|---|
| FY2011 | 21% YoY |
| FY2012 | 17% YoY |
| FY2024 | 23% YoY |
| FY2025 | 24% YoY |
E isso partindo de uma base de receita muito maior em cada cálculo. Compounding de 23-24% sobre um negócio que já gera bilhões é uma fera completamente diferente do ramp-up inicial dos smartphones. 😱
Reality Check de Valuation
Para ser justo, Wall Street está começando a prestar atenção. A ação superou a Nvidia no último mês, ano e três anos até meados de setembro. Também está ricamente avaliada a 55x receita trailing e 188x fluxo de caixa livre.
Para contexto, esse é o tipo de múltiplo normalmente reservado para empresas SaaS de hipercrescimento, não para licenciadores de IP de semicondutores.
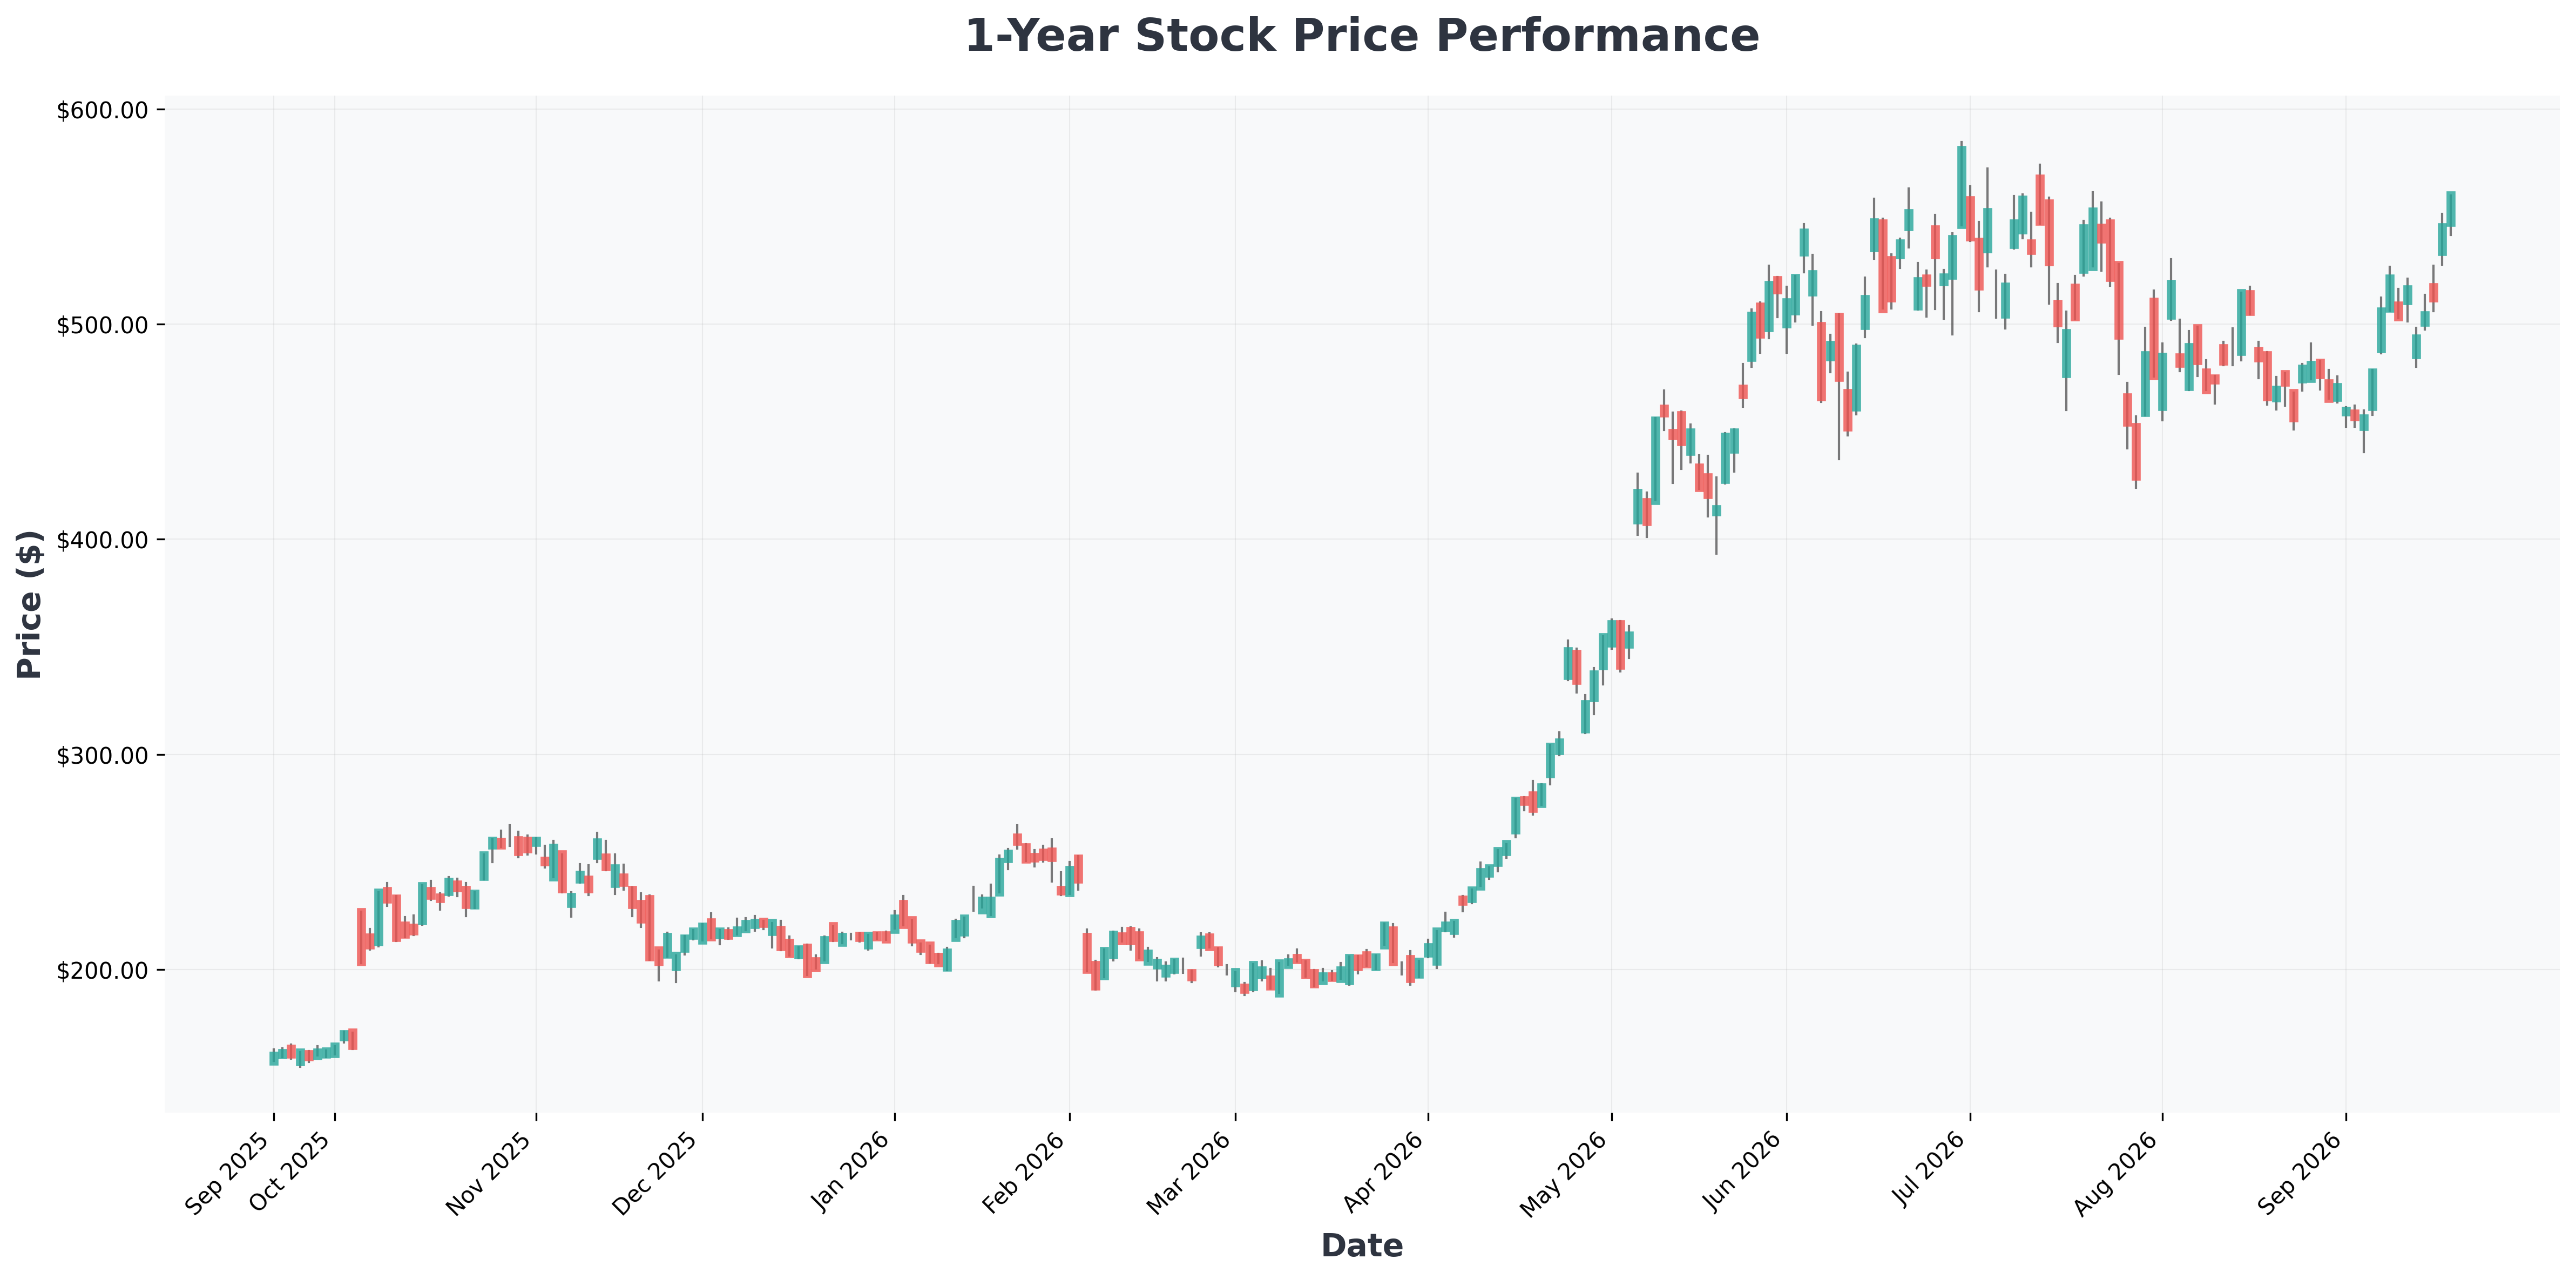
💡 Nota Técnica: Olhando o gráfico, ARM vem consolidando após sua máxima de 52 semanas em US$ 452,70. A zona de US$ 260-275 parece ser uma área de suporte de curto prazo, com a mínima mais ampla de US$ 100 representando o piso de valor profundo. Um rompimento acima de US$ 300 com volume poderia sinalizar momentum renovado, enquanto a perda de US$ 260 abriria espaço para um reteste de níveis inferiores.
📊 Análise Fundamentalista Detalhada
| Empresa | Preço da Ação | P/L (Preço/Lucro) | P/VP (Preço/Valor Patrimonial) | ROE (Retorno s/ PL) | Margem Operacional | Crescimento da Receita |
|---|---|---|---|---|---|---|
| AMD (Advanced) | $560 | 142.81 | 13.59 | 10.20% | 17.25% | 50.10% |
| AMZN (Amazon.com,) | $254 | 20.41 | 4.96 | 30.56% | 13.69% | 19.60% |
| ARM (Arm) | $276 | 278.39 | 34.11 | 13.35% | 7.60% | 22.40% |
| GOOG (Alphabet) | $344 | 17.27 | 6.77 | 48.68% | 34.03% | 24.20% |
| GOOGL (Alphabet) | $350 | 17.55 | 6.87 | 48.68% | 34.03% | 24.20% |
| NVDA (NVIDIA) | $222 | 28.10 | 23.44 | 117.21% | 66.24% | 105.90% |
| MSFT (Microsoft) | $494 | 27.48 | 8.29 | 34.04% | 45.11% | 17.70% |
A Conclusão: Ainda uma Vencedora Oculta? 🎯
Caso Bull (Melhor Cenário):
- Armv9 e subsistemas de computação elevam royalties em toda a indústria
- Participação em data centers continua expandindo conforme hyperscalers projetam mais silício Arm
- Inferência de IA (não apenas treinamento) se torna a carga dominante, onde a eficiência da Arm importa mais
- Compressão de múltiplo acontece gradualmente via crescimento de lucros, não queda de preço
Caso Bear (Pior Cenário):
- Arquitetura open-source RISC-V ganha tração significativa e corrói o moat de licenciamento da Arm
- Hyperscalers aceleram designs internos e reduzem dependência do roadmap da Arm
- Valuation a 55x receita não deixa margem para erros de execução
- Uma desaceleração mais ampla de capex em IA atinge volumes de royalties em todos os segmentos
Palavra Final
Então a Arm é menos secreta a cada dia, como mostra o gráfico. Você ainda provavelmente vai levantar sobrancelhas se mencionar esse nome no próximo chat sobre ações de IA. E aí pode discutir se a ação vale 55 vezes a receita. Cuidado — o intervalo do almoço é curto. ☕
Investidores devem estar cientes de que licenciamento de IP de semicondutores carrega risco de concentração, e qualquer investimento em ARM deve ser dimensionado adequadamente dentro de um portfólio diversificado.
Leia Também
- Oil & Gas Production Software Market to Hit $4.22B by 2031 Driven by Digitalization & Stricter Regulations
- Oil Prices Are Climbing: 3 Energy Stocks Still Yielding Over 3%