Nike Fora do S&P 100: O Sinal Vermelho Que o Mercado Ignorou 🚨
A S&P Global anunciou que a Nike (NKE) será removida do S&P 100 a partir de 21 de setembro, junto com Honeywell Aerospace, Simon Property Group e Colgate-Palmolive. Entram Dell Technologies, Palo Alto Networks, Arista Networks e Sandisk.
Para a maioria dos investidores, rebalanceamento de índice é ruído. Mas para a Nike, isso é um sinal vermelho piscando. O S&P 100 não é um ranking puro de market cap — é uma lista curada de líderes blue chip por setor. A remoção da Nike significa que o comitê do índice não a vê mais como líder.
A pergunta incômoda: se a Nike não é boa o suficiente para o S&P 100, quanto tempo até o Dow Jones Industrial Average (^DJI) mostrar a porta? 💸
Vamos destrinchar os números, os riscos e o que isso significa para sua carteira.
Por Que a Nike Perdeu Seu Lugar — E Por Que Isso Importa
O S&P 100 não é composto pelas 100 maiores empresas do S&P 500 por market cap. É uma seleção manual de blue chips que representam seus setores. A Nike ficou anos lá por prestígio de marca, não por tamanho. Esse prestígio evaporou.
A Nike agora é a 213ª empresa com maior peso no S&P 500 e a componente mais fraca do ETF iShares S&P 500 100. Enquanto isso, Dell, Palo Alto, Arista e Sandisk dispararam para o top 50 por market cap — eles mereceram seus assentos.
A Deterioração Fundamental
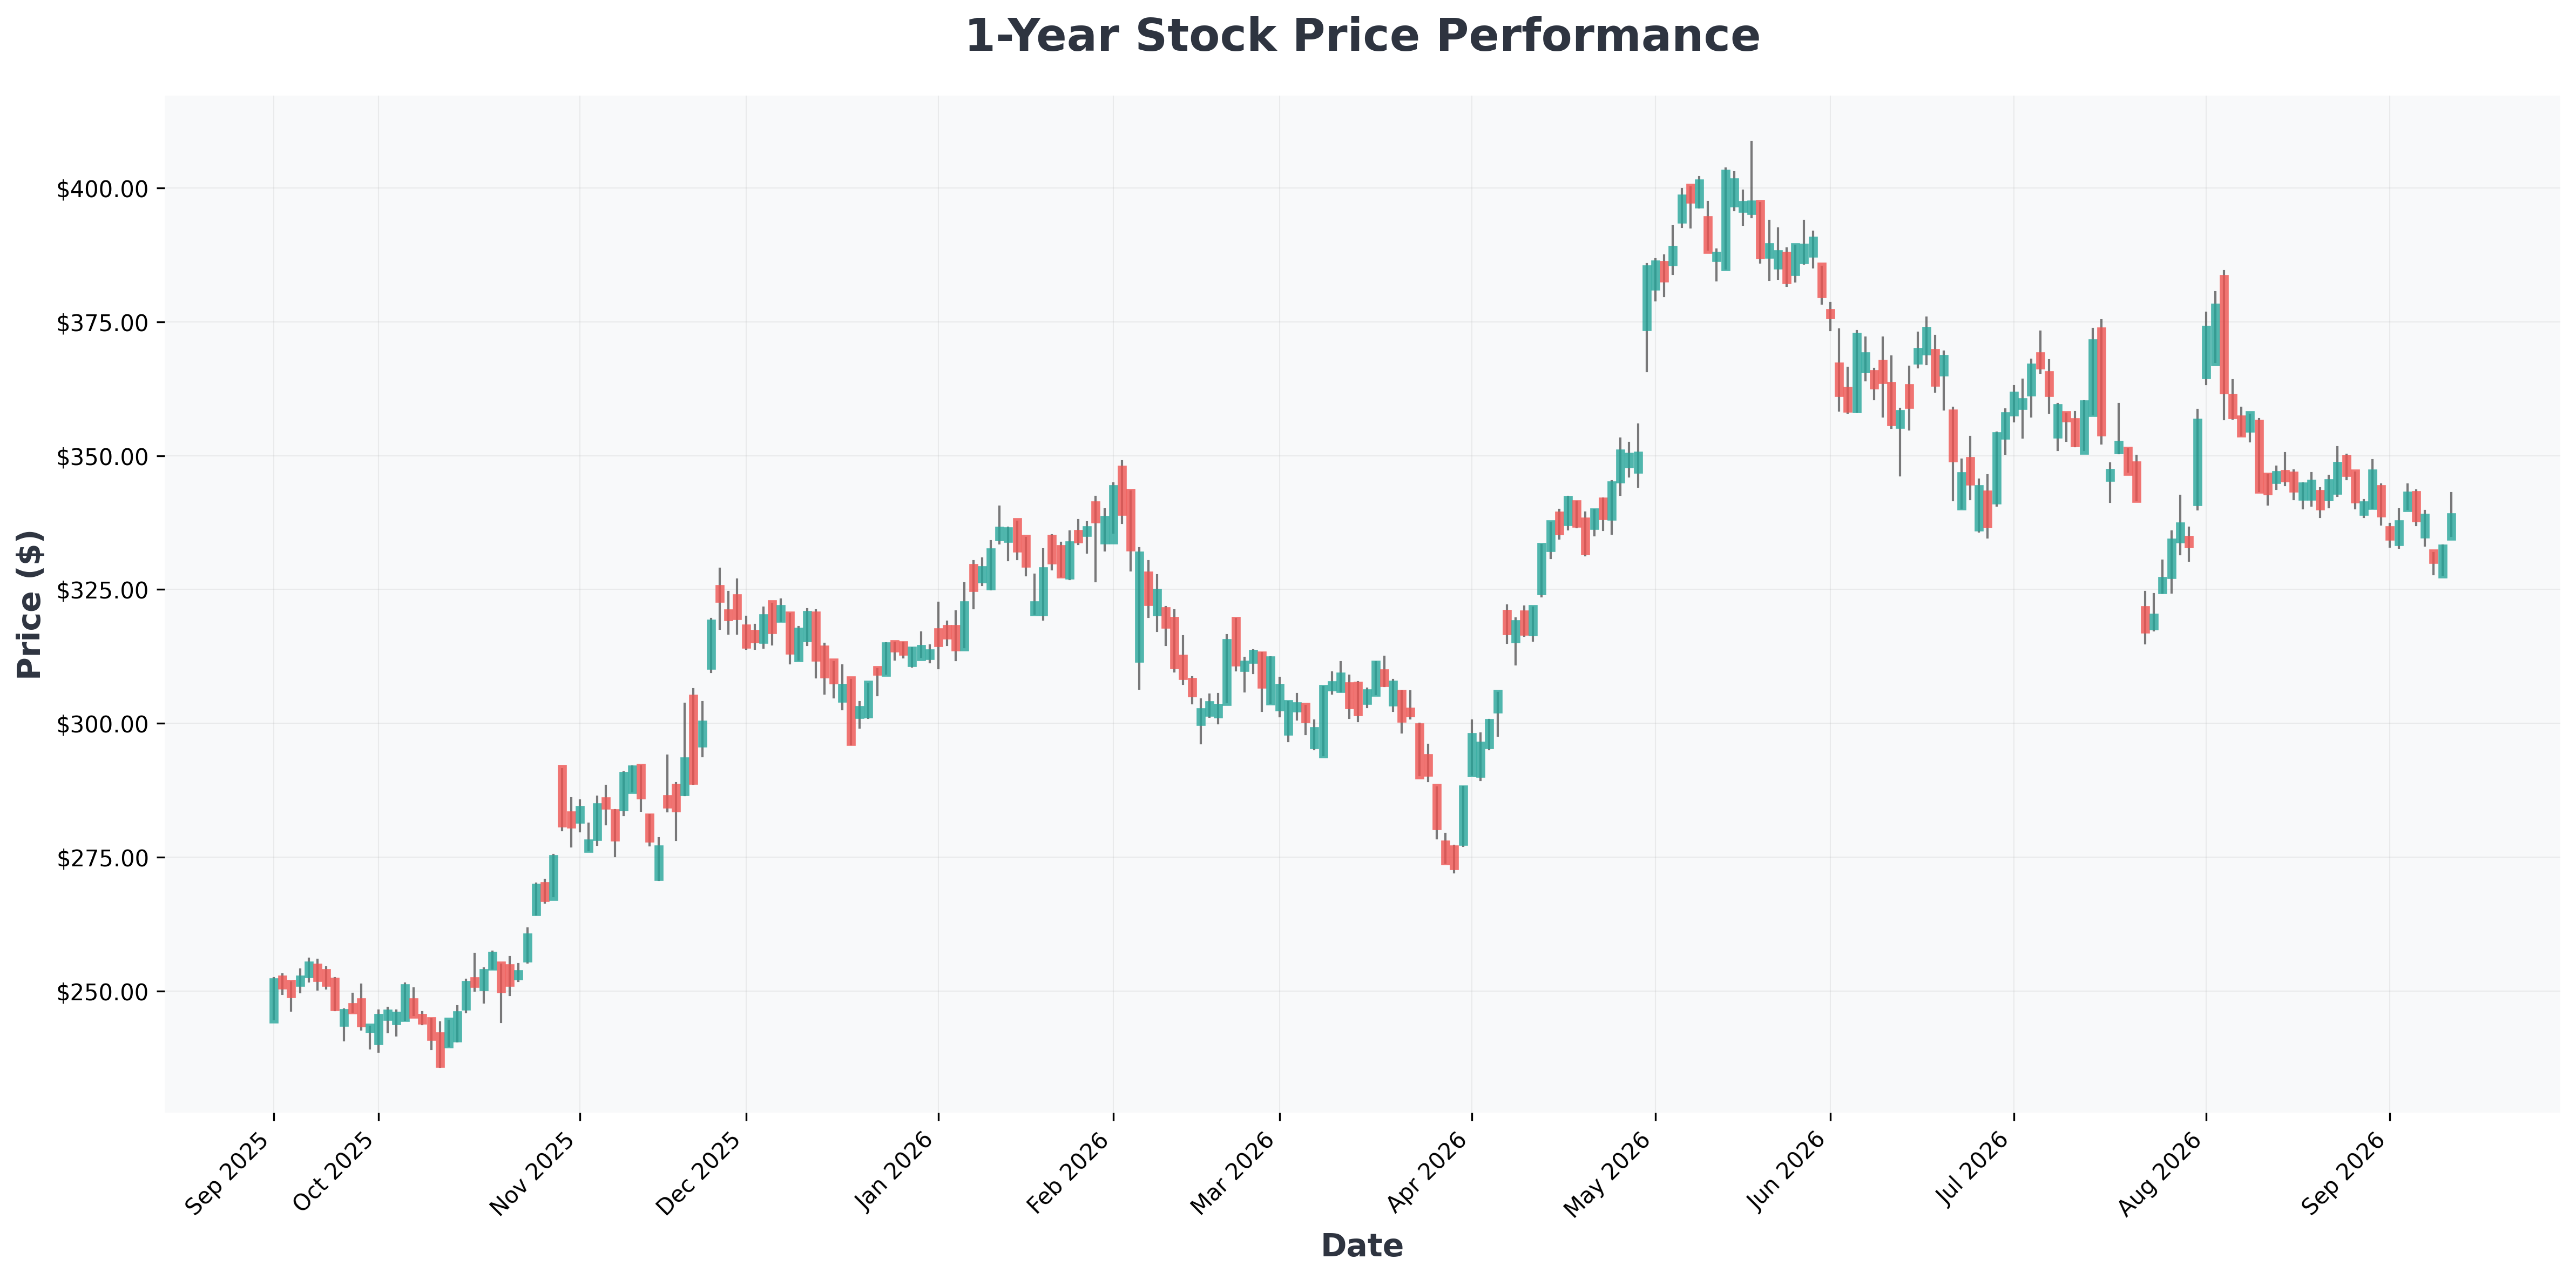
O gráfico conta uma história brutal. A Nike está no menor nível em mais de uma década. Receita e lucro caíram nos últimos anos, e as margens operacionais despencaram dos dois dígitos pré-pandemia para menos de 9% hoje. A lista de problemas inclui:
- Erros de estratégia corporativa e cadeia de suprimentos
- Desaceleração na China
- Pressão tarifária
- Consumo interno pressionado
- Concorrência feroz de On, Hoka e Adidas
O Plano Win Now
O plano "Win Now" implementou cortes de custos e reequilibrou atacado versus direct-to-consumer. No ano fiscal de 2026 (encerrado em 31 de maio), a receita de atacado cresceu 4% ano a ano, com crescimento de dois dígitos na América do Norte. Mas os desafios estruturais — concorrência, China, consumo discricionário — continuam sem solução.
Se você acompanha como o dinheiro institucional rotaciona para fora de nomes de consumo em deterioração, a recente saída da McCollum Christoferson da Simply Good Foods oferece um paralelo útil. 📊
O mercado está dividido sobre se os problemas de índice da Nike são oportunidade de compra ou aviso final. Veja como os dois lados enxergam:
A Questão do Dow Jones: Quão Real É o Risco?
O Dow é um índice ponderado por preço com apenas 30 componentes — muito mais exclusivo que o S&P 100, Nasdaq-100 ou S&P 500. Com a Alphabet substituindo a Verizon em junho, a Nike agora é a componente de menor peso no Dow, tornando-se a candidata mais provável à substituição.
O Dow pivotou fortemente para tech nos últimos anos — adicionando Nvidia e Amazon em 2024, e Alphabet em 2026. Nomes gigantes esperam na fila:
| Candidato | Por Que Se Encaixa no Dow |
|---|---|
| Broadcom | Líder em semicondutores e infraestrutura de IA |
| Meta Platforms | Megacap tech com domínio global em publicidade |
| Tesla | Referência em EV e inovação energética |
| SpaceX (ou Tesla-SpaceX fundidas) | Exposição a aeroespacial e tech de próxima geração |
O pedigree de dividendos da Nike — 24 anos consecutivos de aumentos com yield de 4,3% — tradicionalmente protegeria seu assento no Dow. Mas esse critério pesa menos hoje: Alphabet e Nvidia rendem menos de 0,5%, e a Amazon não paga dividendos.
O Ponto de Pressão do Dividendo
O payout da Nike pode ficar sob pressão se a despesa de dividendos absorver muito do free cash flow. Com o FCF já comprimido por margens fracas e gastos de turnaround, o índice de cobertura do dividendo merece atenção trimestral.
Leitura Técnica
NKE vem imprimindo topos e fundos descendentes desde 2021, e a região de US$ 36,55 marca a mínima de 52 semanas — agora a última linha de defesa. Um rompimento sustentado abaixo dela provavelmente aceleraria fluxos de exclusão de índice, enquanto recuperar a zona de US$ 45–48 seria o primeiro sinal real de formação de base.
Para investidores avaliando alternativas de alto rendimento com fundamentos mais fortes, nossa comparação AGNC vs. Starwood Property Trust detalha dois plays de renda com perfis de risco bem diferentes. 📈
📊 Análise Fundamentalista Detalhada
| Empresa | Preço da Ação | P/L (Preço/Lucro) | P/VP (Preço/Valor Patrimonial) | ROE (Retorno s/ PL) | Margem Operacional | Crescimento da Receita |
|---|---|---|---|---|---|---|
| SNDK (Sandisk) | $1,633 | 22.12 | 15.47 | 91.64% | 78.47% | 371.60% |
| NKE (Nike,) | $37 | 17.52 | 3.67 | 22.14% | 12.69% | -1.10% |
| SPG (Simon) | $205 | 14.46 | 15.08 | 120.51% | 46.02% | 19.50% |
| GOOGL (Alphabet) | $338 | 16.98 | 6.65 | 48.68% | 34.03% | 24.20% |
| GOOG (Alphabet) | $335 | 16.83 | 6.59 | 48.68% | 34.03% | 24.20% |
| DELL (Dell) | $567 | 33.00 | -256.46 | 0.00% | 12.02% | 57.70% |
| ANET (Arista) | $200 | 63.36 | 17.01 | 31.48% | 45.39% | 37.70% |
| CL (Colgate-Palmolive) | $87 | 34.17 | 293.24 | 267.37% | 20.97% | 4.90% |
| PANW (Palo) | $331 | 826.62 | 9.83 | 1.74% | 5.04% | 34.40% |
Veredito: Espere Prova, Não Promessa
A Nike pode ser uma boa compra para quem acredita na marca e confia na execução do turnaround. E em uma correção ampla do mercado, a Nike poderia ganhar mais graça dos comitês de índice.
Mas o S&P 500 e o Dow estão próximos de máximas históricas. Isso encurta a coleira para underperformers — especialmente uma ação que agora representa apenas 0,4% do Dow e está perto do peso mediano do S&P 500.
Análise de Cenários
| Cenário | Probabilidade | Impacto em NKE |
|---|---|---|
| Melhor Caso: Turnaround ganha tração, China estabiliza, margens recuperam acima de 12% | 25% | Assento no Dow mantido; ação reavalia para US$ 55–60 |
| Caso Base: Recuperação lenta, remoção do Dow anunciada em 12–18 meses | 50% | Drawdown adicional de 5–10% com fluxos de exclusão |
| Pior Caso: China piora, margens ficam abaixo de 9%, crescimento do dividendo pausa | 25% | Rompimento abaixo de US$ 36,55; teste potencial de US$ 30–32 |
Neste ponto, é provavelmente apenas questão de tempo até a Nike sair do histórico Dow Jones. A maioria dos investidores pode se sair melhor esperando sinais concretos de recuperação sustentada — dois a três trimestres de expansão de margem e estabilização na China — antes de comprar a ação.
⚠️ Esta análise é apenas informativa e não constitui recomendação de investimento. Todo investimento em ações envolve risco de perda, incluindo a perda do principal.