A Nvidia (NVDA) perdeu sua coroa de empresa mais valiosa do mundo para a Apple, que subiu 27% nos últimos três meses enquanto a NVDA caiu 8%. 📊 Essa mudança está fazendo os investidores questionarem se o trade de IA está perdendo força. No entanto, uma análise mais aprofundada dos fundamentos revela um cenário mais matizado.
A preocupação do mercado não é sobre o desempenho atual da Nvidia, mas a sustentabilidade do seu crescimento futuro. Com um preço sobre vendas de 19x, a ação está precificada para a perfeição. Qualquer sinal de desaceleração nos gastos com IA pode desencadear uma desvalorização significativa.
O Boom de Capex dos Hyperscalers: Uma Faca de Dois Gumes 🗡️
Enquanto o mercado se preocupa com uma bolha de IA, as maiores empresas de tecnologia do mundo estão dobrando a aposta. Alphabet e Amazon estão cada uma planejando gastar cerca de US$ 200 bilhões em 2026 em infraestrutura de IA. Isso é inequivocamente positivo para a Nvidia, já que uma parte significativa desse gasto de capital flui diretamente para suas GPUs de data center.
O CEO da Nvidia, Jensen Huang, projeta que os gastos totais com IA alcancem US$ 1 trilhão no próximo ano e até US$ 4 trilhões até o final da década. Ele espera que a Nvidia gere US$ 1 trilhão em receita de 2025 a 2027 apenas com suas plataformas Blackwell e Rubin. Para os investidores, isso sugere que o pullback atual pode ser uma mudança temporária de sentimento, não uma ruptura fundamental.
No entanto, o medo do mercado é que o capex dos hyperscalers seja um pico cíclico. Se empresas como Amazon e Alphabet virem uma desaceleração no crescimento de suas próprias receitas de nuvem, elas podem rapidamente reduzir os gastos com IA, deixando a Nvidia com excesso de inventário e crescimento desacelerado.
Essa divergência no market cap gerou um acalorado debate no mercado. Veja o que os touros e os ursos estão dizendo:
Análise de Cenários: O Que Esperar das Ações da NVDA? 🔮
| Cenário | Probabilidade | Principais Fatores | Impacto no Preço da NVDA (12-18 meses) |
|---|---|---|---|
| Caso Bull | 40% | Capex de IA acelera além de US$ 200B por hyperscaler; adoção de Blackwell supera expectativas; margens brutas permanecem acima de 75% | US$ 250 - US$ 300 |
| Caso Base | 40% | Gastos com IA permanecem robustos, mas o crescimento normaliza; Nvidia mantém participação de 50%+ em aceleradores de IA | US$ 180 - US$ 220 |
| Caso Bear | 20% | Ciclo de gastos com IA atinge o pico; clientes otimizam capacidade existente; concorrência de chips internos (TPUs, Trainium) se intensifica | US$ 120 - US$ 150 |
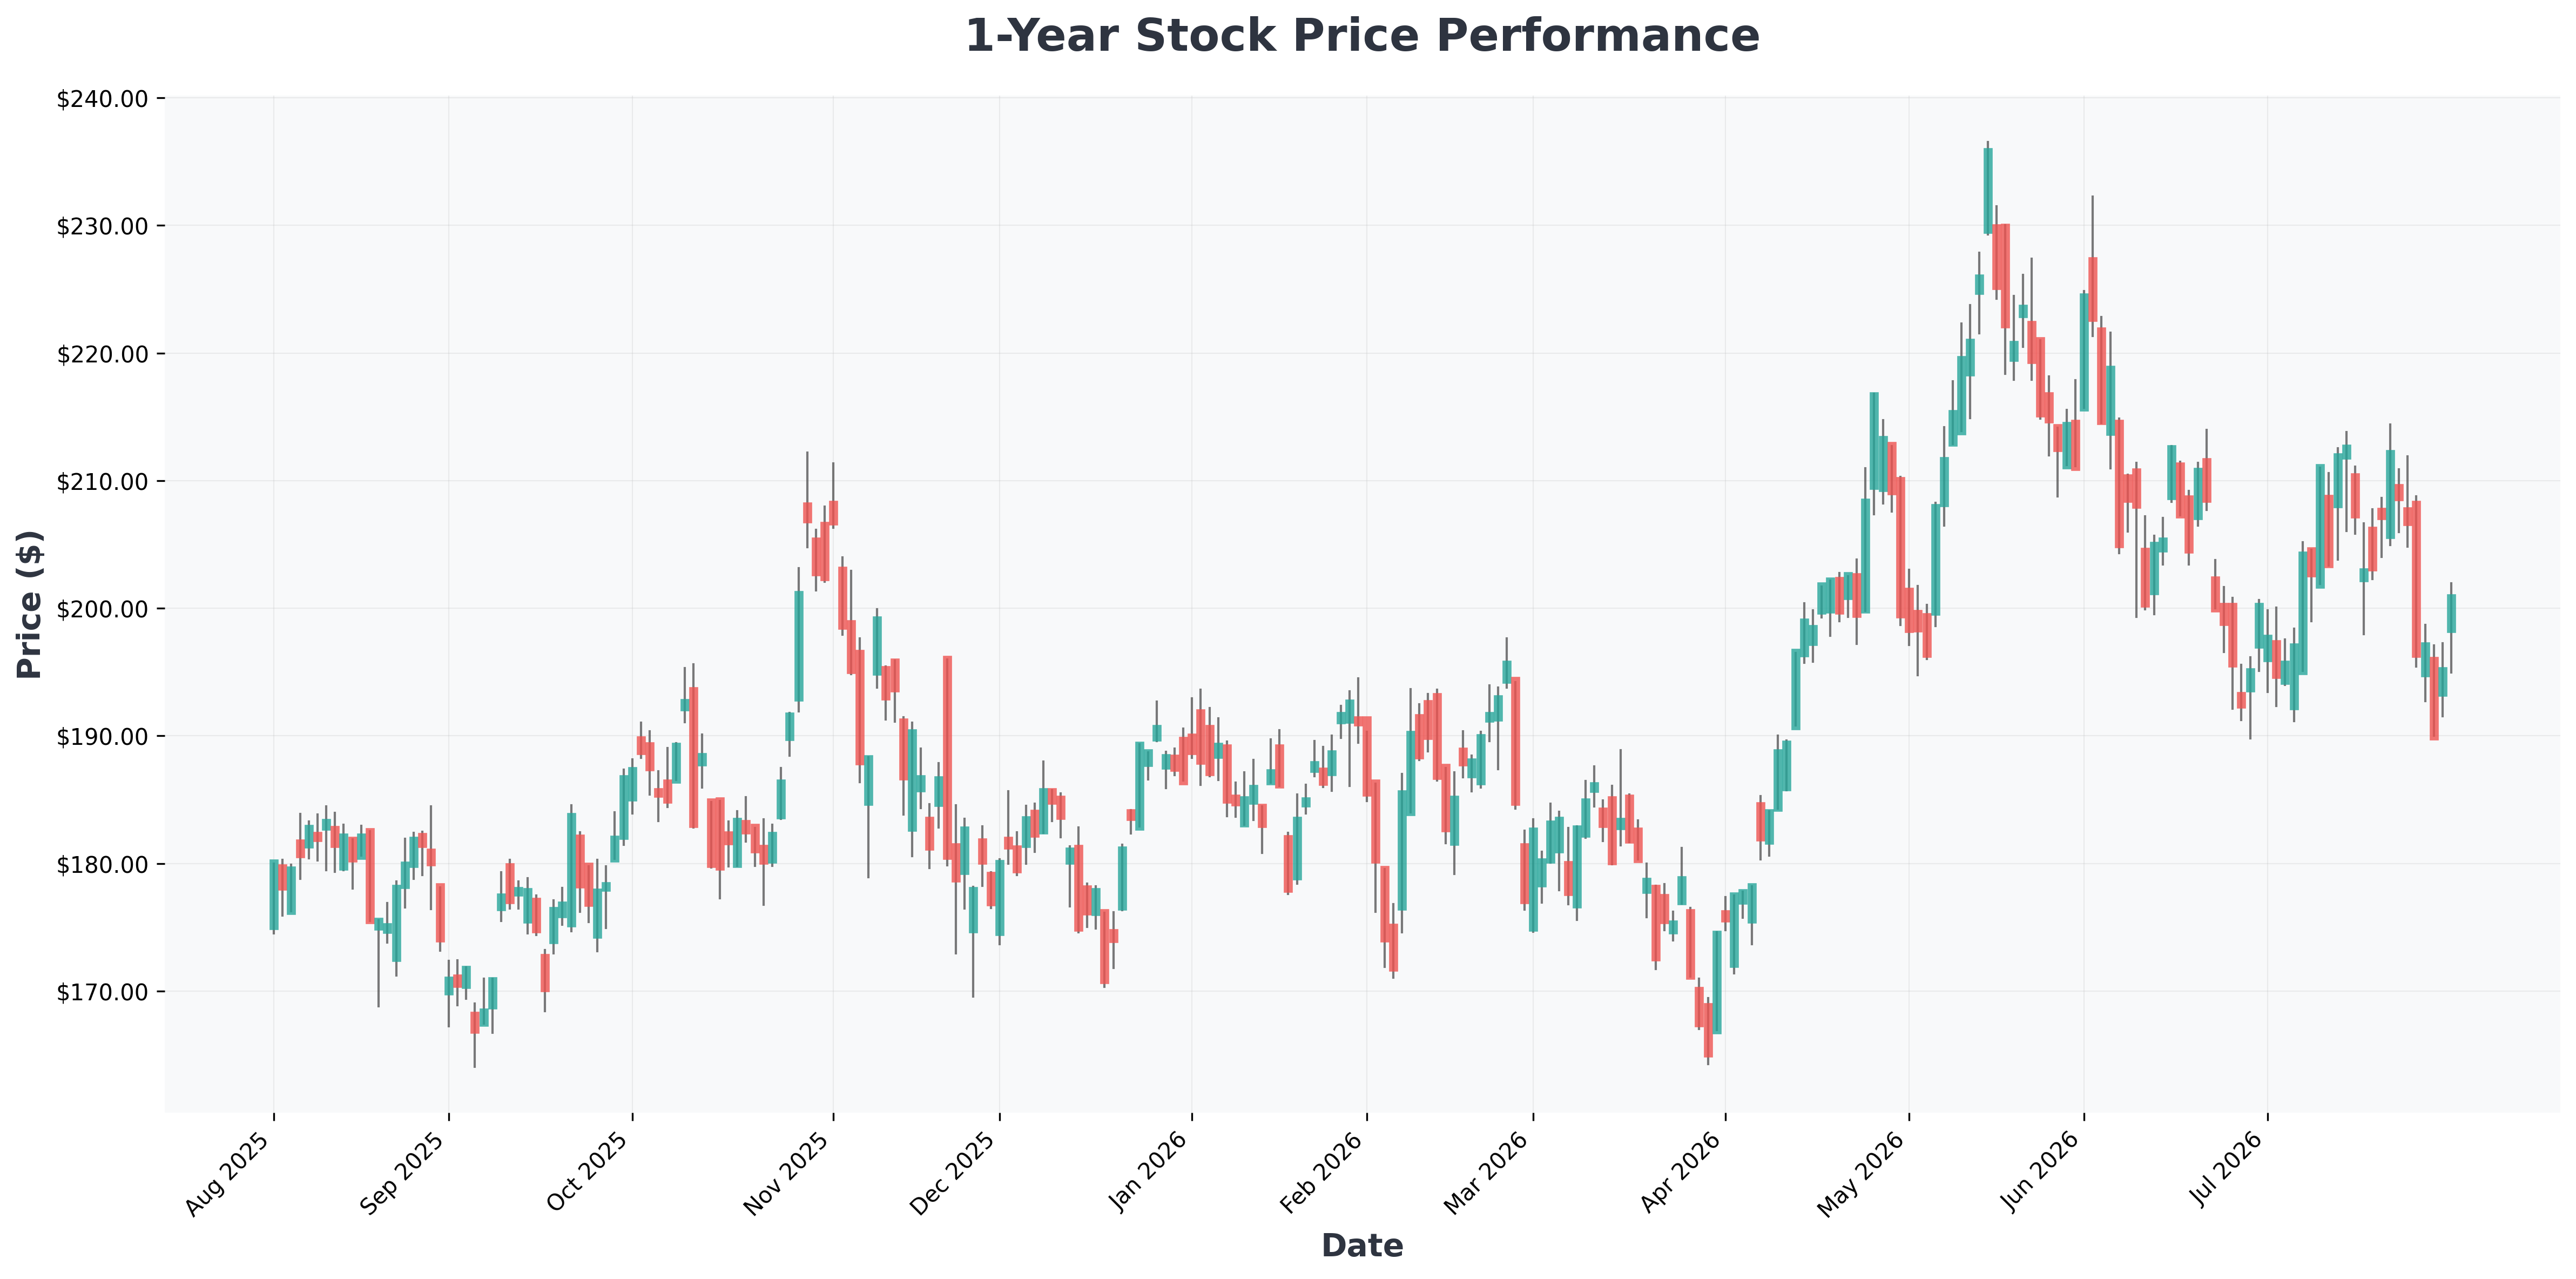
Perspectiva Técnica: Do ponto de vista gráfico, a NVDA está testando uma zona de suporte chave perto da área de US$ 195-US$ 200, que historicamente atraiu compradores. Uma quebra decisiva abaixo de US$ 190 pode desencadear mais uma queda em direção à mínima de 52 semanas de US$ 164. No entanto, o índice de força relativa (RSI) está se aproximando do território sobrevendido, sugerindo que um salto técnico pode se materializar em breve.
📊 Análise Fundamentalista Detalhada
| Empresa | Preço da Ação | P/L (Preço/Lucro) | P/VP (Preço/Valor Patrimonial) | ROE (Retorno s/ PL) | Margem Operacional | Crescimento da Receita |
|---|---|---|---|---|---|---|
| AMZN (Amazon.com,) | $272 | 21.83 | 6.61 | 30.56% | 13.69% | 19.60% |
| AAPL (Apple) | $309 | 35.47 | 42.55 | 148.75% | 32.62% | 16.40% |
| NVDA (NVIDIA) | $201 | 30.79 | 24.88 | 114.29% | 65.60% | 85.20% |
| GOOGL (Alphabet) | $356 | 17.86 | 7.00 | 48.68% | 34.03% | 24.20% |
| GOOG (Alphabet) | $357 | 17.89 | 7.01 | 48.68% | 34.03% | 24.20% |
Conclusão: Paciência Acima do Pânico 🎯
A recente underperformance da Nvidia em relação à Apple não sinaliza o fim do trade de IA. A empresa continua sendo o padrão ouro em aceleradores de IA, e o enorme gasto de capital dos hyperscalers fornece forte visibilidade de receita. No entanto, com a ação negociando a um valuation premium, os investidores devem estar preparados para volatilidade contínua.
Conclusão Acionável: Em vez de tentar acertar o fundo, considere acumular nas quedas durante esta fase de consolidação. Foque na trajetória de longo prazo da adoção de IA em vez de rankings de market cap de curto prazo. O perfil de risco-retorno continua atraente para investidores com horizonte de 3-5 anos.
Para mais contexto sobre oportunidades de investimento em IA além da Nvidia, confira nossa análise sobre por que TSMC e Broadcom são jogadas de IA mais inteligentes agora. Explore também como o confronto de estratégia de hardware entre Meta e Apple pode remodelar o cenário da tecnologia de consumo.