A corrida do ouro da IA tem sido generosa com designers de chips como Nvidia e AMD, mas a verdadeira jogada de 'picareta e pá' pode estar escondida à vista de todos. 📌 Enquanto a demanda por GPUs dispara suas avaliações, um gargalo crítico está surgindo: quem realmente fabrica esses chips?
A resposta é a Taiwan Semiconductor Manufacturing (TSM), e sua posição é muito mais forte do que a maioria dos investidores imagina. Com 73% de participação no mercado global de foundries e uma liderança tecnológica inquestionável, a TSMC é o gigante silencioso ao qual toda empresa de IA deve pagar pedágio. Vamos analisar por que o maior vencedor do boom de semicondutores de IA não é o designer, mas o fabricante.
O Fosso Oculto: Por Que Designers São Descartáveis, Mas a TSMC Não É
Nvidia e AMD estão em uma batalha constante sobre arquitetura de GPU, mas os hyperscalers—Amazon, Google, Microsoft—estão cada vez mais projetando seus próprios chips personalizados (ASICs) para cortar custos e aumentar a eficiência. Os chips Trainium da Amazon, por exemplo, devem economizar dezenas de bilhões em capex anualmente. O Google já está vendendo seus TPUs para terceiros.
Isso é uma ameaça massiva ao poder de precificação dos designers. Mas aqui está o ponto crucial: cada um desses chips personalizados—sejam projetados pela Broadcom, Marvell ou uma equipe interna—ainda precisa ser fabricado pela TSMC.
Enquanto a decisão do FOMC se aproxima e o mercado se ajusta, os investidores buscam estabilidade. A TSMC oferece exatamente isso. Sua escala é incomparável; nenhuma outra foundry tem a capacidade de imprimir e empacotar aceleradores de IA com a qualidade e velocidade necessárias. Até a própria TSMC está lutando para atender à demanda, por isso está aumentando seus gastos de capital para uns impressionantes US$ 60-64 bilhões este ano, acima dos US$ 40,9 bilhões do ano passado. Isso não é apenas um fosso; é uma fortaleza construída sobre um ciclo virtuoso de escala, P&D e fidelização de clientes.
O Ciclo Virtuoso e a Valuation: Os Números Contam a História
A vantagem competitiva da TSMC cria um ciclo auto-reforçador: ganhe grandes contratos → construa mais capacidade → gaste mais em P&D → ganhe novos contratos que só ela pode atender. Esse ciclo permite que a TSMC mantenha sua liderança e até aumente os preços, resultando em uma margem bruta estelar de 63%—um número extraordinário para uma fabricante.
Aqui está um retrato dos principais dados:
| Métrica | TSMC (TSM) | Contexto da Indústria |
|---|---|---|
| Valor de Mercado | US$ 2,2 Trilhões | Jogador dominante em foundries |
| Margem Bruta | 63,08% | Excepcional para manufatura |
| P/L Projetado | 24,5x | Descontado vs. taxa de crescimento |
| Crescimento do EPS | 30% (2 anos) | Mais rápido que o P/L sugere |
| Capex (2026) | US$ 60-64 Bi | Investimento industrial sem igual |
O Debate Touro vs. Urso 🐂🐻
Embora os fundamentos pareçam excelentes, o mercado está sempre debatendo o futuro. Aqui está uma análise de ambos os lados.
Essa divergência de opinião é exatamente o que torna o mercado interessante. Vamos pesar os argumentos dos touros e dos ursos.
📊 Análise Fundamentalista Detalhada
| Empresa | Preço da Ação | P/L (Preço/Lucro) | P/VP (Preço/Valor Patrimonial) | ROE (Retorno s/ PL) | Margem Operacional | Crescimento da Receita |
|---|---|---|---|---|---|---|
| MRVL (Marvell) | $228 | 78.14 | 10.97 | 16.03% | 14.48% | 27.60% |
| GOOG (Alphabet) | $346 | 17.37 | 6.80 | 48.68% | 34.03% | 24.20% |
| NVDA (NVIDIA) | $209 | 32.06 | 25.94 | 114.29% | 65.60% | 85.20% |
| GOOGL (Alphabet) | $350 | 17.54 | 6.87 | 48.68% | 34.03% | 24.20% |
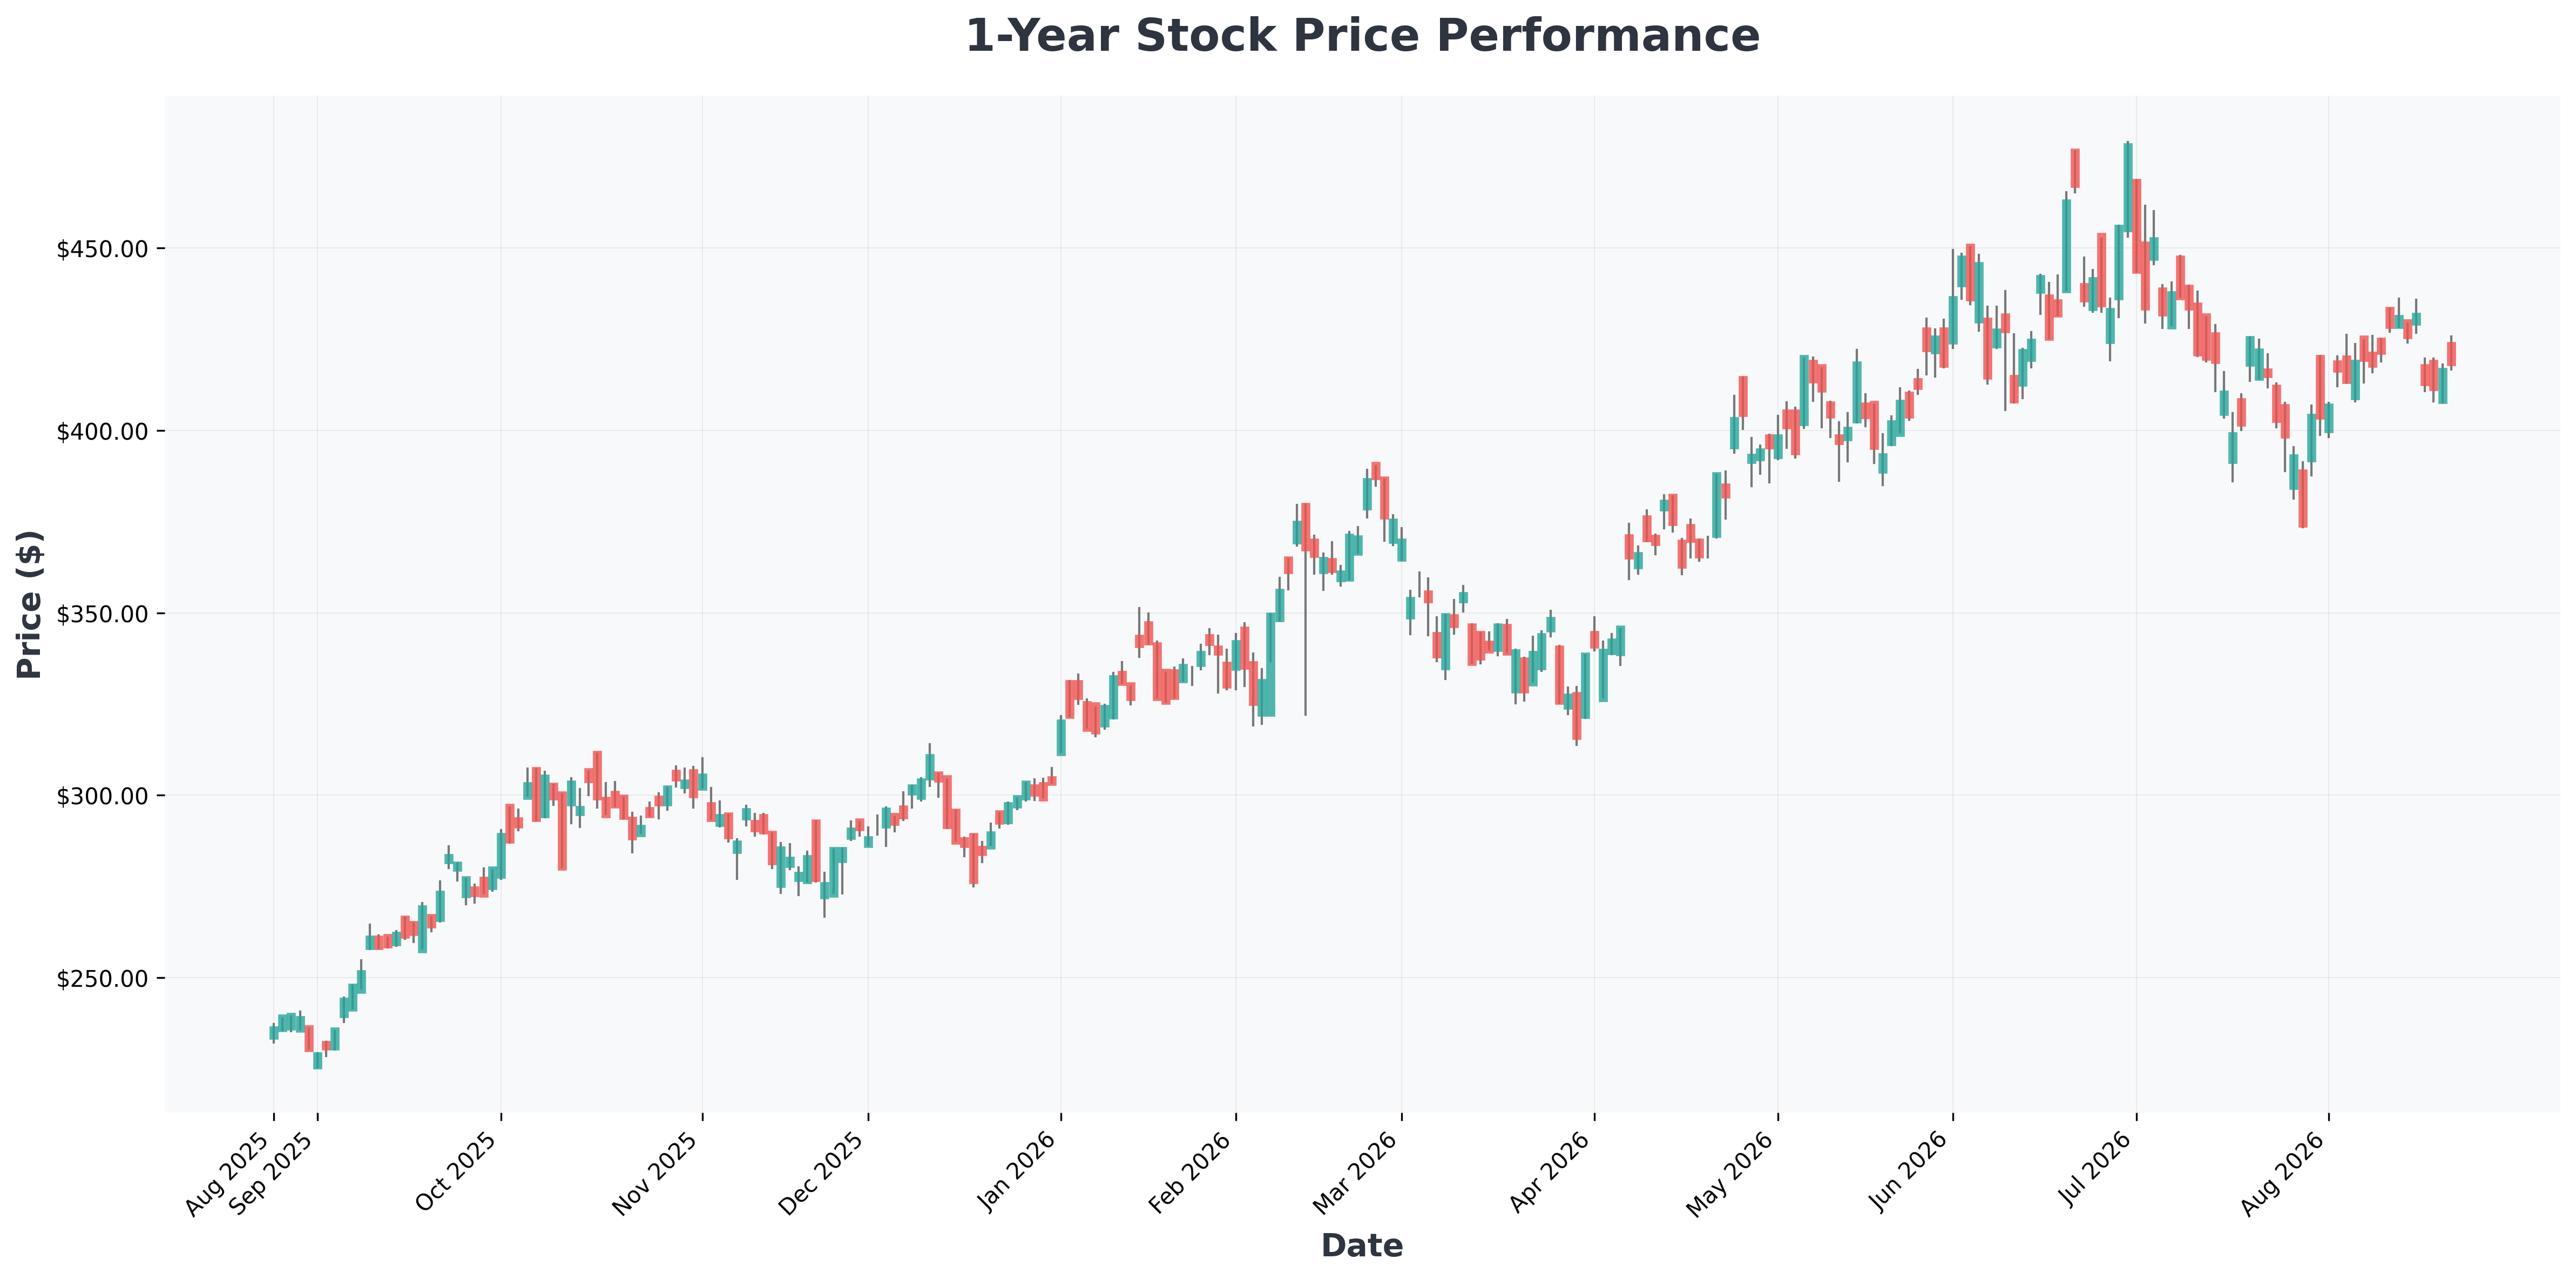
| TSM (Taiwan) | $408 | 30.45 | 84.05 | 39.97% | 60.34% | 36.00% |
| AVGO (Broadcom) | $361 | 60.01 | 19.57 | 37.28% | 48.99% | 47.90% |
| AMZN (Amazon.com,) | $262 | 21.06 | 5.12 | 30.56% | 13.69% | 19.60% |
| AMD (Advanced) | $459 | 116.76 | 11.14 | 10.20% | 17.25% | 50.10% |
Análise de Cenário e a Conclusão Final
Cenário Otimista: A demanda por IA continua a superar a oferta. A TSMC aumenta os preços com sucesso, mantém sua participação de 90%+ em nós avançados, e seu crescimento de EPS de 30% se materializa. A ação é reavaliada para cima à medida que os investidores percebem sua criticalidade, potencialmente empurrando o preço das ações significativamente acima dos níveis atuais. 🚀
Cenário Pessimista: Uma grave desaceleração econômica global faz com que os hyperscalers reduzam os orçamentos de capex de IA. As tensões geopolíticas sobre Taiwan se intensificam, fazendo com que um prêmio de risco seja aplicado à ação. Embora o domínio da TSMC permaneça, seu crescimento desaceleraria e o múltiplo poderia contrair, levando a um período de estagnação ou queda no preço das ações. ⚠️
Conclusão: A TSMC é a jogada de 'picareta e pá' da era da IA. Enquanto a Nvidia e a AMD enfrentam o risco de clientes se tornarem concorrentes, a TSMC é a parceira indispensável para todos eles. A 24,5x lucros futuros com crescimento projetado de 30%, a avaliação é surpreendentemente razoável para uma empresa com esse nível de domínio. Para investidores que buscam uma holding central para jogar no boom da IA sem o risco do designer, a TSMC é indiscutivelmente a aposta mais segura e poderosa no espaço de semicondutores. 💡
Isenção de responsabilidade: Esta análise é apenas para fins informativos e não constitui aconselhamento financeiro. Sempre faça sua própria pesquisa antes de tomar decisões de investimento.
Leituras Relacionadas: