Depois de anos decepcionando, a Verizon Communications (NYSE: VZ) virou o jogo em 2026. 🔥 A ação já subiu mais de 25% no acumulado do ano, negociada perto de US$ 48,05, com valor de mercado em torno de US$ 201 bilhões — e pela primeira vez em muito tempo, os touros têm uma tese concreta para defender.
Sob o comando do novo CEO Dan Schulman (nomeado em outubro de 2025), a Verizon está batendo as expectativas trimestrais, expandindo margens e integrando a aquisição da Frontier Communications para turbinar sua presença em fibra ótica. Com dividend yield de 5,78% e Superscore Moneyball de 70/100, a pergunta que todo investidor está fazendo é simples: essa é a melhor ação de telecom do ano?
Vamos destrinchar os fundamentos, os riscos e o duelo entre touros e ursos. 😱
A Virada Que Ninguém Esperava
O dado mais impressionante do relatório do 2T 2026 da Verizon é o número de 184.000 adições líquidas de linhas pós-pagas — uma reversão impressionante de uma perda líquida apenas um ano antes. Esse é o tipo de métrica que sinaliza momentum operacional real, não apenas engenharia financeira.
O Que Está Impulsionando o Resultado?
- Liderança: A transição de Dan Schulman do conselho para o comando trouxe foco em execução e disciplina de custos.
- Acordo com a Frontier: As conexões de banda larga por fibra cresceram 43% ano a ano, dando à Verizon um motor de crescimento crível em banda larga.
- Corte de Custos: A gestão está mirando US$ 5 bilhões em reduções só em 2026, o que está fluindo direto para o EBITDA e as margens.
O Cenário Competitivo
T-Mobile e AT&T estão performando bem, mas nenhuma tem o mesmo momentum operacional que a Verizon demonstra agora. Para quem acompanha rotações no setor de tecnologia, nossa análise sobre os wearables de IA da Meta vs. o iPhone dobrável da Apple mostra como batalhas de plataforma em setores adjacentes podem redirecionar fluxos de capital — uma dinâmica que também afeta o posicionamento em telecom.
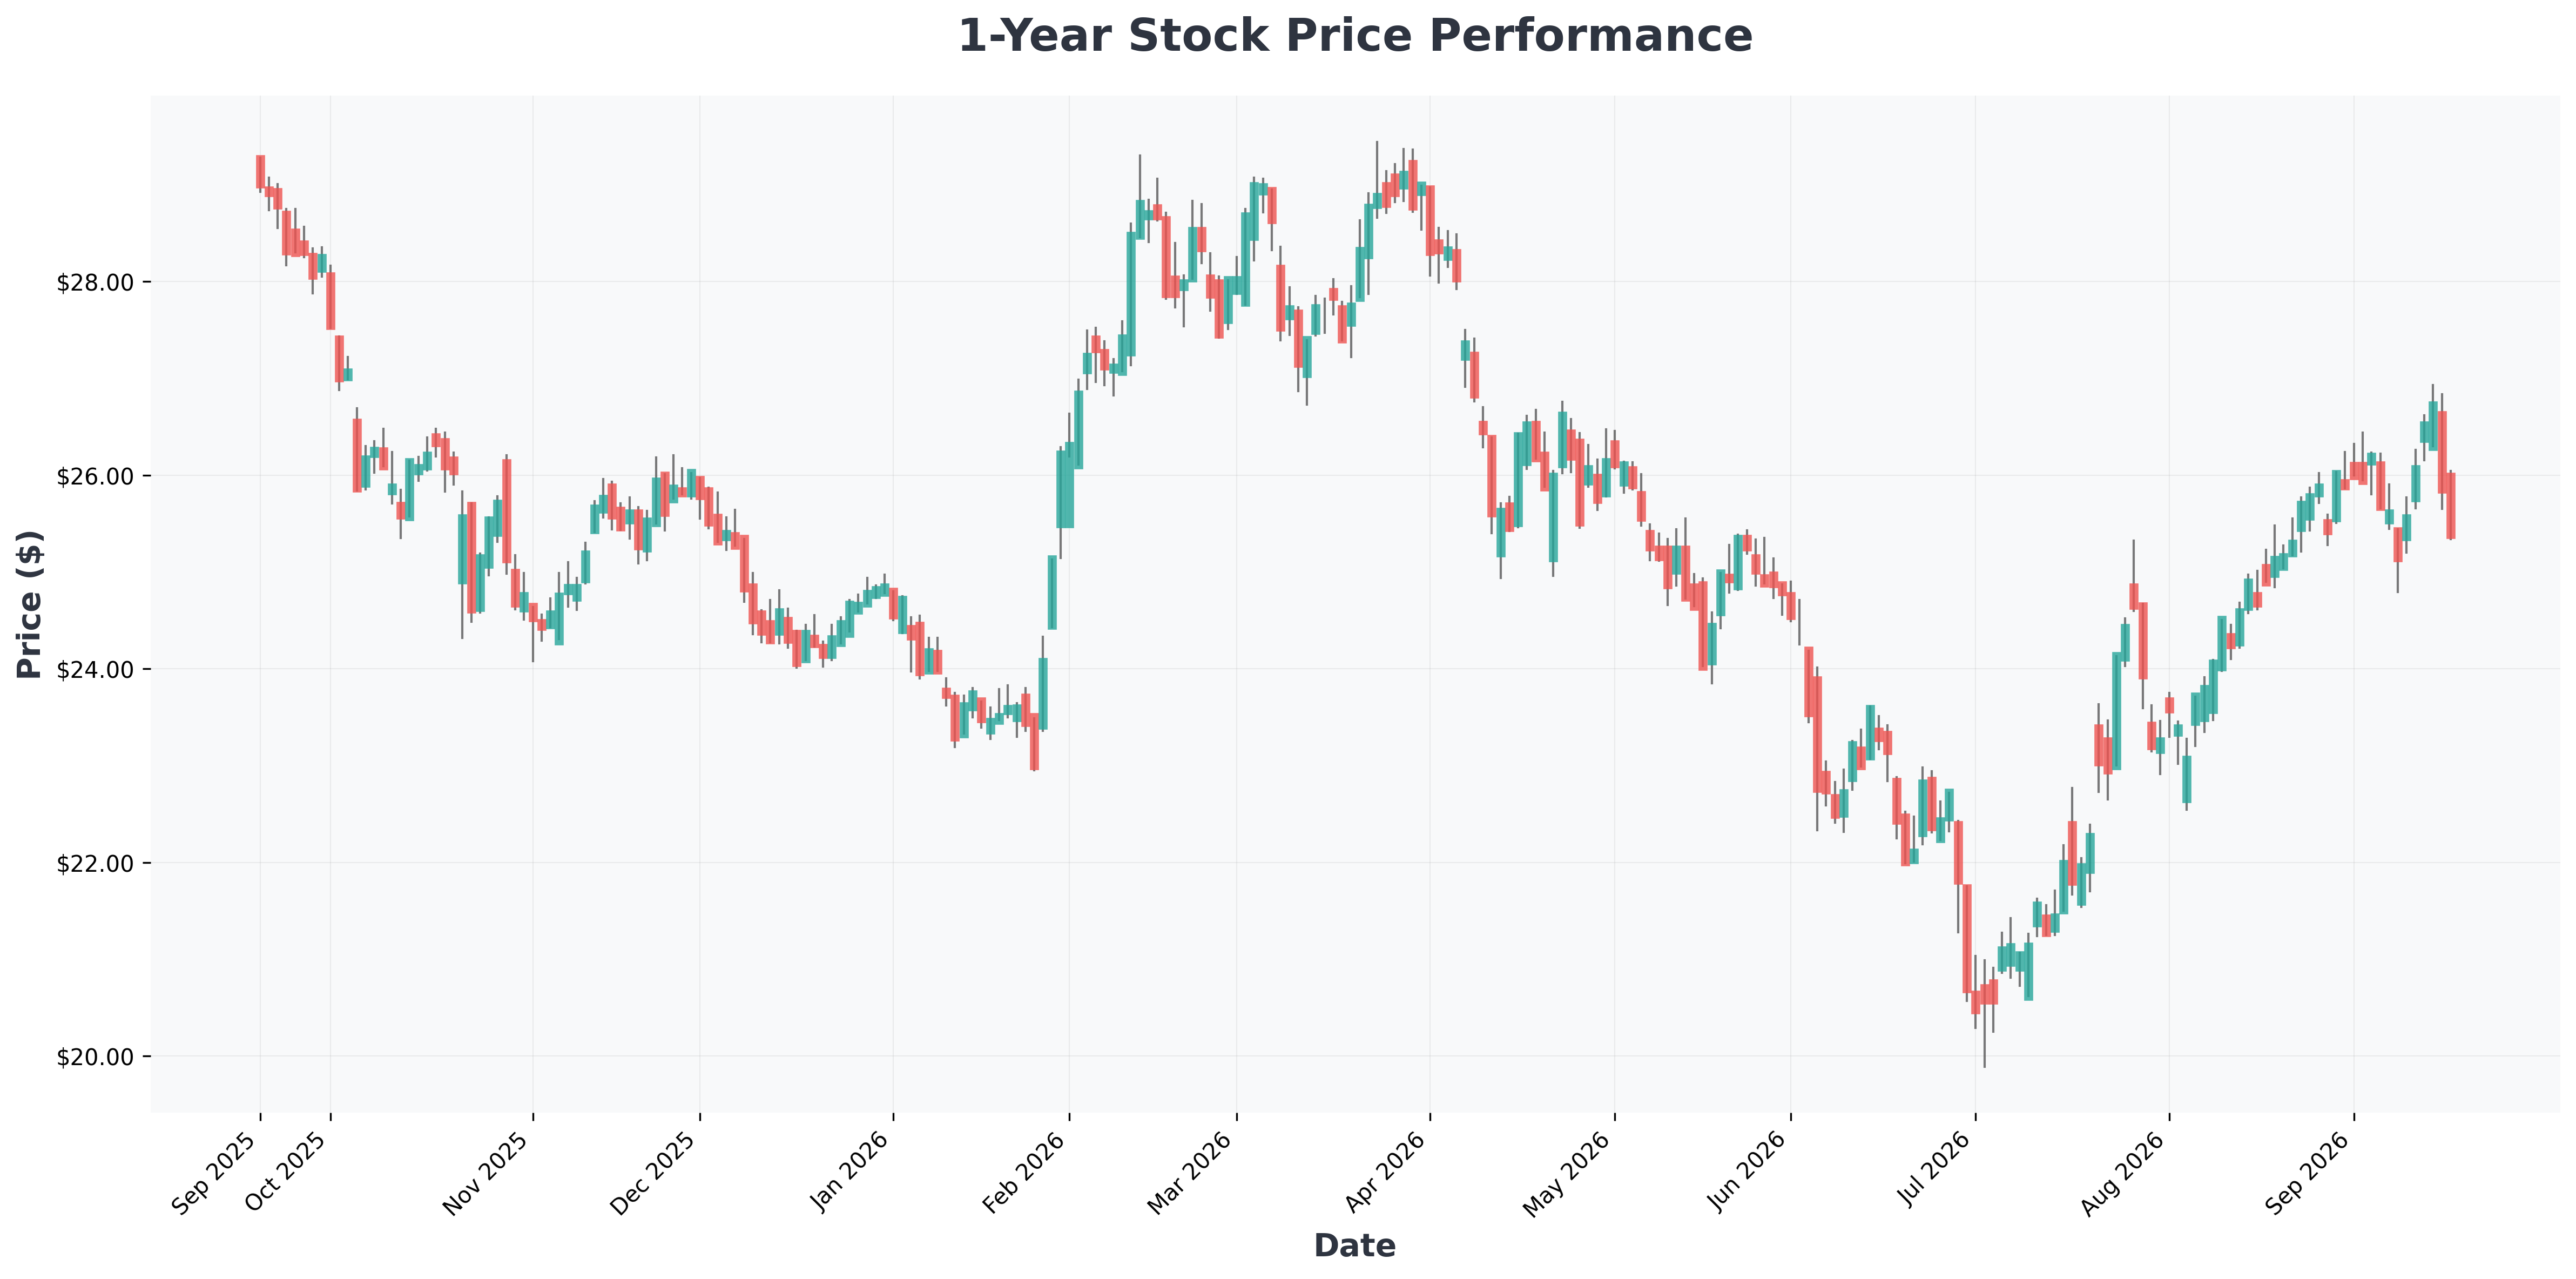
Nota técnica: A faixa de 52 semanas da VZ está entre US$ 38,39 e US$ 51,68. O papel atualmente testa a metade superior dessa banda, com a zona de US$ 51–52 atuando como resistência-chave. Um rompimento limpo acima dela com volume pode abrir espaço para novas máximas, enquanto a perda do suporte em US$ 45 sinalizaria uma armadilha para touros. 💸
O mercado está dividido sobre se o rali da Verizon tem pernas. Veja como os dois lados estão enxergando a situação:
Dados-Chave em Um Só Lugar
| Métrica | Valor |
|---|---|
| Ticker | NYSE: VZ |
| Preço Atual | US$ 48,05 |
| Variação Hoje | -0,59% (-US$ 0,29) |
| Valor de Mercado | US$ 201 bi |
| Faixa 52 semanas | US$ 38,39 – US$ 51,68 |
| Volume (hoje) | 10,2M |
| Volume Médio | 25,8M |
| Margem Bruta | 45,71% |
| Dividend Yield | 5,78% |
| Superscore Moneyball | 70/100 |
Por Que a Valuation Ainda Parece Razoável
Apesar da alta de 25%, a VZ não está cara em relação ao seu poder de geração de lucro. Se a companhia sustentar a trajetória atual — EBITDA em expansão, assinantes de fibra crescendo e custos caindo — a ação ainda pode estar justa ou até levemente descontada.
Para contexto de como o sentimento pode virar rapidamente em mercados amplos, veja nosso resumo do mergulho dos futuros após um rali de dois dias, com Intel despencando 12% por guidance fraco. Telecom tem sido um porto relativamente seguro nesse tipo de volatilidade.
📊 Análise Fundamentalista Detalhada
| Empresa | Preço da Ação | P/L (Preço/Lucro) | P/VP (Preço/Valor Patrimonial) | ROE (Retorno s/ PL) | Margem Operacional | Crescimento da Receita |
|---|---|---|---|---|---|---|
| T (AT&T) | $26 | 8.42 | 1.59 | 18.34% | 24.79% | 2.30% |
| TMUS (T-Mobile) | $167 | 17.50 | 3.19 | 17.99% | 25.22% | 7.90% |
| TpC (Tutor) | $86 | 36.88 | 3.71 | 13.74% | 7.22% | 19.20% |
| VZ (Verizon) | $48 | 12.50 | 1.92 | 15.84% | 23.00% | -0.70% |
Análise de Cenários: Para Onde a VZ Vai Daqui?
🟢 Cenário Otimista
- Crescimento de linhas pós-pagas se mantém acima de 150 mil por trimestre.
- Integração da Frontier entrega os US$ 5 bi em economias antes do previsto.
- Dividendos voltam a subir em 2027, atraindo investidores de renda.
- Faixa-alvo de preço: US$ 58–62 nos próximos 12 meses.
🔴 Cenário Pessimista
- Pressão competitiva de T-Mobile e AT&T comprime o ARPU.
- Capex de fibra estoura o orçamento, pressionando o fluxo de caixa livre.
- Ambiente de juros desfavorável para nomes de alto dividend yield.
- Risco de queda: reteste da zona de suporte em US$ 40–42.
Conclusão
A Verizon deixou de ser apenas uma pagadora de dividendos sonolenta — é uma história de recuperação com números reais por trás. A combinação de nova liderança, M&A accretivo, corte agressivo de custos e um yield de 5,78% faz da VZ uma das teses mais atraentes em telecom para 2026. Mas como sempre, dimensionamento de posição e gestão de risco importam mais do que qualquer tese isolada. Faça sua própria diligência antes de alocar capital. 💡