Magnificent Seven, Ditinjau Ulang 📌
Kalau Anda aktif di pasar saham, pasti sudah sering dengar istilah ini. Magnificent Seven — Apple, Microsoft, Nvidia, Alphabet, Amazon, Meta, dan Tesla — dijuluki demikian oleh analis Bank of America, Michael Hartnett, pada 2023 untuk menggambarkan segelintir saham tech raksasa yang menyeret S&P 500 ke atas.
Julukan itu bertahan karena memang akurat. Pemulihan pasca-pandemi, perlombaan AI yang dipicu ChatGPT, dan titik balik EV Tesla — semuanya bertemu untuk menempatkan tujuh nama ini di pusat gravitasi pasar.
Tapi pasar punya ingatan pendek. Tiga tahun kemudian, grup ini terpecah. Amazon, Microsoft, dan Tesla semuanya tertinggal dari S&P 500 selama setahun terakhir — dan alasannya berbeda-beda untuk masing-masing.
Dalam analisis mendalam ini, saya akan membedah Magnificent Seven, menjelaskan kenapa sebagian besar masih punya tesis bullish yang sah, dan mengungkap satu nama yang saya jual atau hindari — dan itu bukan yang Anda duga. 💸
Posisi Magnificent Seven Saat Ini 📊
Mari pisahkan pemenang dari yang tertinggal. Saham yang masih naik bukan otomatis yang harus dibeli, dan yang tertinggal bukan otomatis yang harus dihindari. Konteks itu penting.
Masih Punya Momentum 🚀
- Nvidia (NVDA): Raja infrastruktur AI. Masih taruhan paling murni pada pembangunan data center.
- Alphabet (GOOGL): Gemini mulai mendapat traksi, dan monetisasi Search tetap kuat.
- Meta (META): Efisiensi iklan dari rekomendasi AI terus mengejutkan.
- Apple (AAPL): Pendapatan layanan dan narasi AI on-device menjaga roda tetap berputar.
Kehilangan Tenaga ⚠️
- Amazon (AMZN): Belanja infrastruktur AI yang berat menekan margin, dan AWS kehilangan pangsa pasar cloud.
- Tesla (TSLA): BYD dan produsen EV China menggerus pangsa pasar global.
- Microsoft (MSFT): Nama yang saya potong. Lebih lanjut di bawah.
Untuk analisis lebih dalam soal dinamika market cap Nvidia yang bergeser terhadap Apple dan apa artinya bagi siklus belanja AI, cek breakdown kami soal pergeseran market cap Nvidia vs Apple.
Masalah Microsoft 🚨
Saya tegaskan dulu: Microsoft bukan perusahaan buruk. Salah satu perusahaan paling dikelola baik di dunia. Tapi perusahaan hebat tetap bisa jadi saham yang overvalued — dan itulah yang saya lihat sekarang.
Tesis Bull (Dan Kenapa Rapuh)
Para bull menunjuk tiga hal:
- Pertumbuhan pendapatan 18% YoY di kuartal yang berakhir Juni
- Pertumbuhan 43% di Azure, tempat pendapatan AI dicatat
- Backlog US$ 678 miliar kontrak yang menunggu diakui
Mengesankan di permukaan. Tapi gali lebih dalam dan retakannya muncul.
Tesis Bear 🐻
Pertama, backlog US$ 678B itu pedang bermata dua. Hardware data center AI langka dan makin mahal. Biaya Microsoft untuk benar-benar menghantarkan pendapatan itu belum terkunci. Pemegang saham bisa jadi menanggung tagihan yang jauh lebih besar dari perkiraan.
Kedua, Copilot sedang kesulitan. Meski ada 30 juta pengguna berbayar di tier profesional seharga US$ 21–38/bulan, perusahaan mulai bertanya: kenapa bayar Copilot kalau ChatGPT, Gemini, dan Claude lebih murah atau gratis?
Ketiga, franchise Windows terus melemah seiring migrasi ke perangkat mobile. Copilot versi konsumen tidak menambah pangsa sementara Gemini dan Claude terus naik. Pendapatan Xbox turun 10% kuartal lalu, setelah turun 5% kuartal sebelumnya.
Snapshot Metrik Kunci
| Metrik | Nilai | Sinyal |
|---|---|---|
| Market Cap | US$ 3,8T | 🔴 Terlalu mahal |
| Margin Bruto | 67,94% | 🟡 Terkompresi |
| Dividend Yield | 0,71% | 🔴 Bantalan minim |
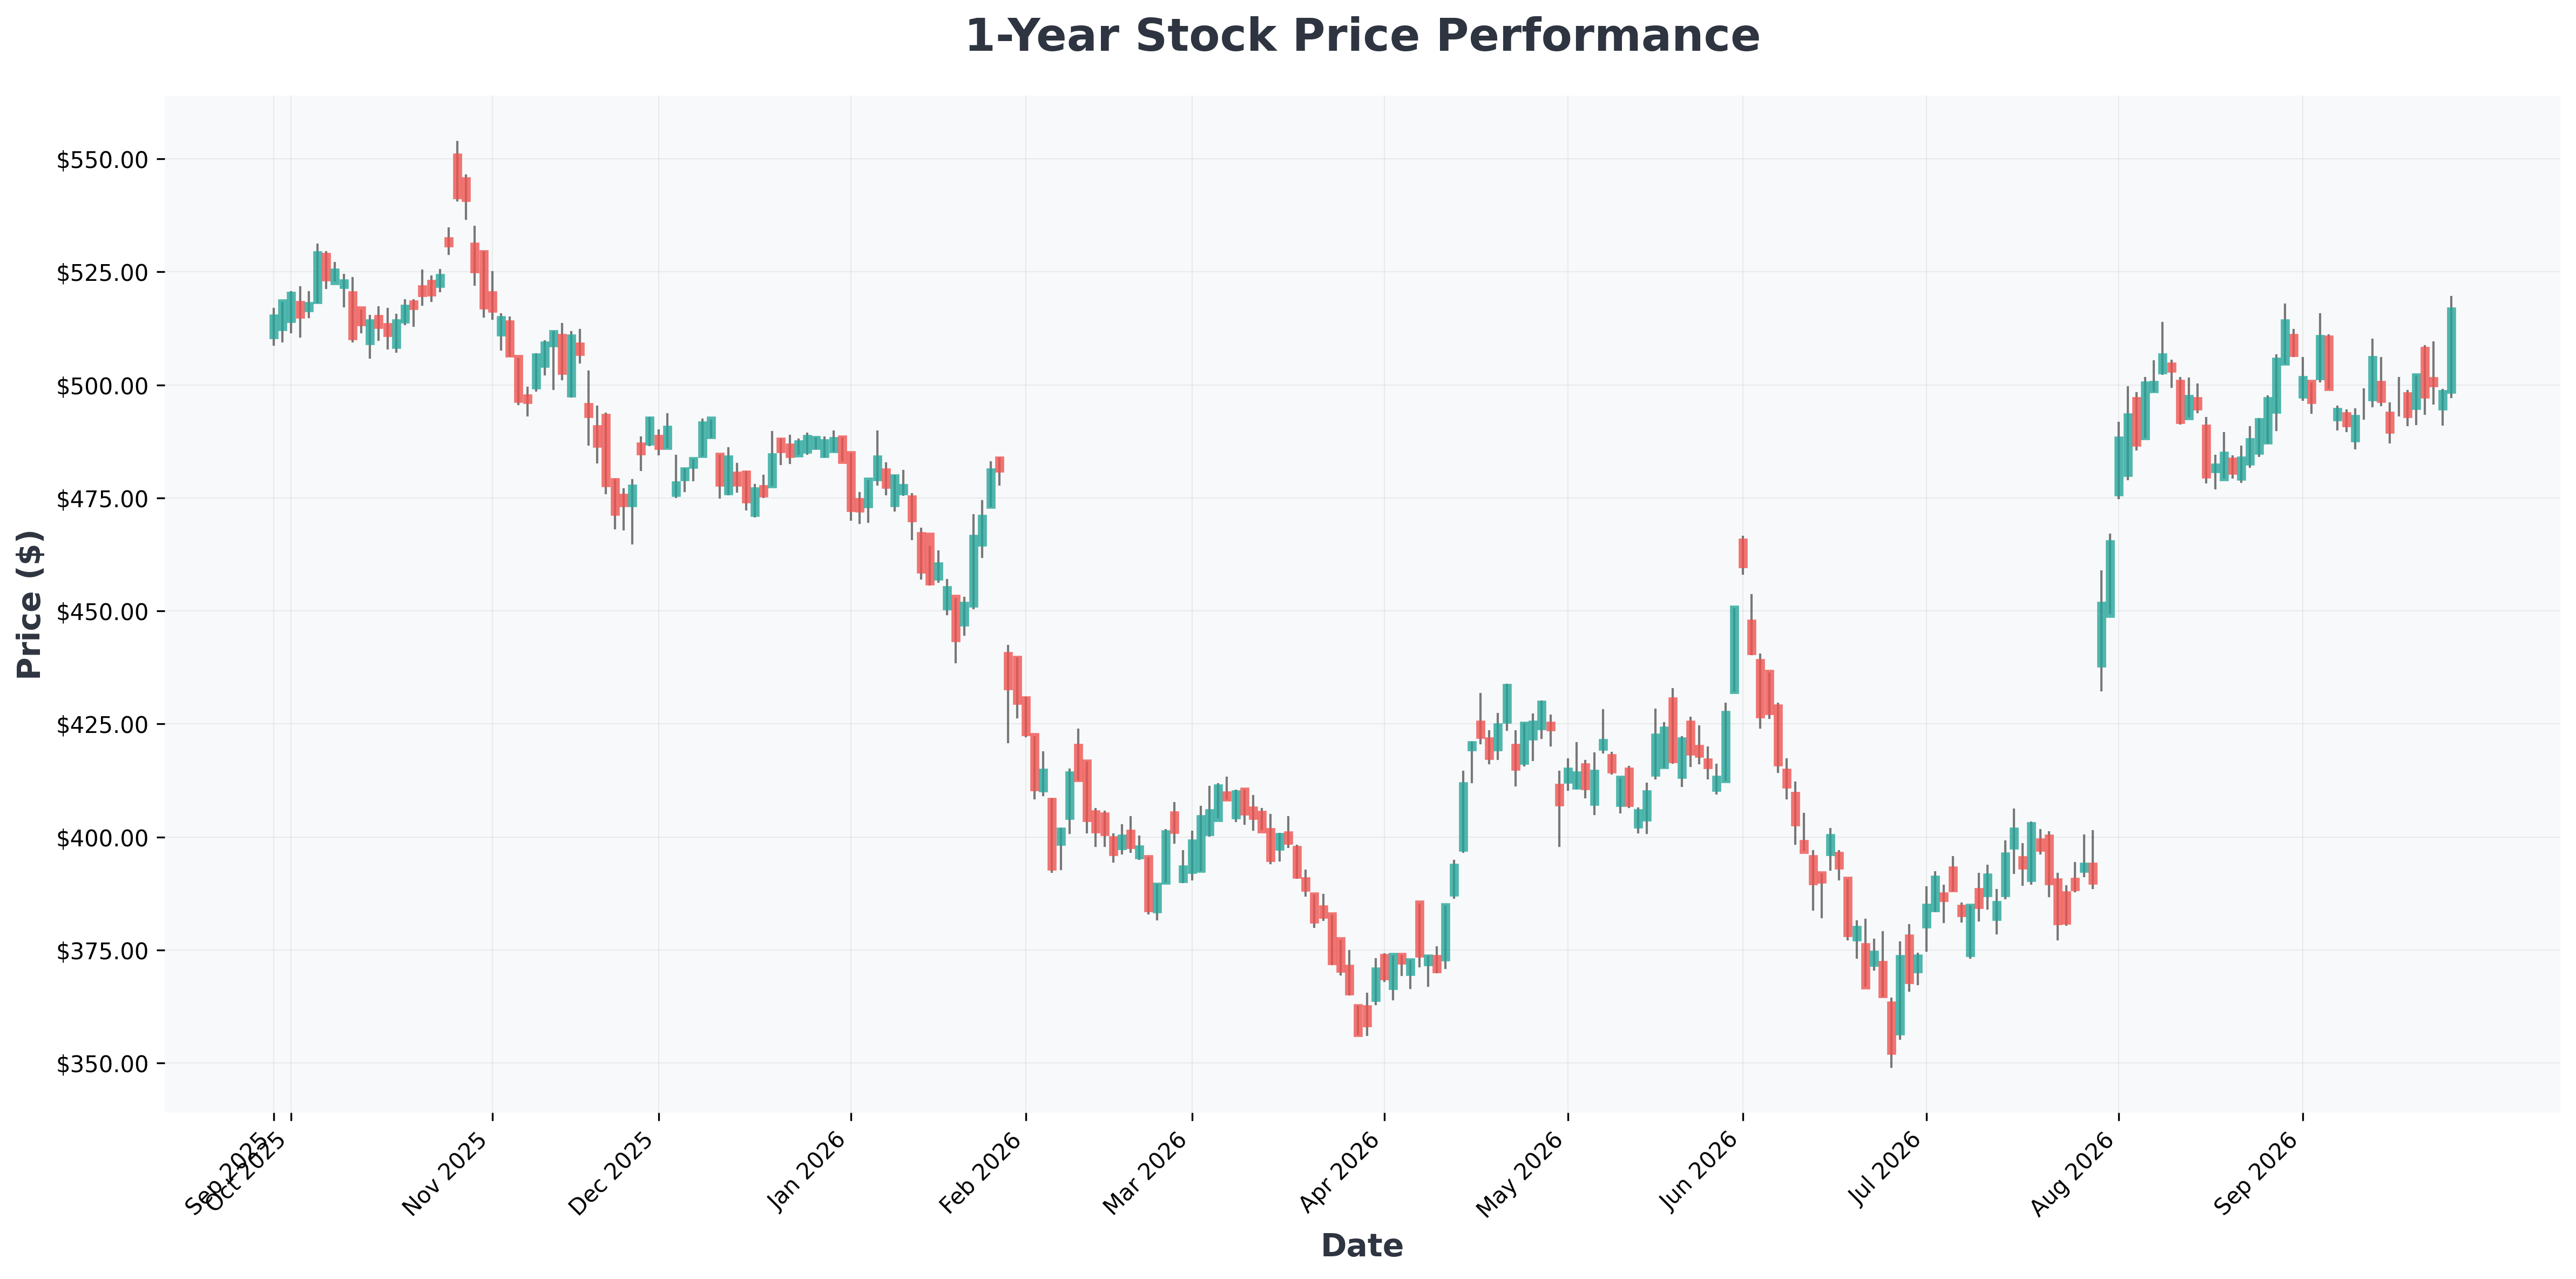
| Rentang 52 minggu | US$ 349 – 554 | 🟡 Volatilitas tinggi |
| Volume Rata-rata | 32,4M | 🟢 Likuid |
Dari sisi teknikal, MSFT diperdagangkan di dekat ujung atas rentang 52 minggunya, dengan level US$ 500 berperan sebagai zona support psikologis. Penembusan bersih di bawah level itu bisa membuka pintu untuk retest area US$ 450 — level yang secara historis menarik minat pembeli institusional.
Kalau Anda sedang membandingkan Microsoft dengan pilihan defensif lain untuk pendapatan, perbandingan bond ETF untuk 2026 kami layak dibaca.
Pasar terbelah soal Microsoft. Begini cara kedua kubu membingkai debatnya saat ini:
📊 In-Depth Fundamental Analysis
| Company | Share Price | P/E Ratio | P/B Ratio | ROE | Operating Margin (OPM) | Revenue Growth |
|---|---|---|---|---|---|---|
| NVDA (NVIDIA) | $225 | 28.49 | 23.73 | 117.21% | 66.24% | 105.90% |
| TSLA (Tesla,) | $372 | 344.55 | 16.92 | 4.67% | 1.41% | 25.50% |
| META (Meta) | $752 | 28.33 | 7.33 | 29.85% | 34.83% | 28.00% |
| AAPL (Apple) | $341 | 39.07 | 46.34 | 148.75% | 32.62% | 16.40% |
| GOOGL (Alphabet) | $344 | 17.27 | 6.76 | 48.68% | 34.03% | 24.20% |
| AMZN (Amazon.com,) | $250 | 20.09 | 4.88 | 30.56% | 13.69% | 19.60% |
| GOOG (Alphabet) | $341 | 17.12 | 6.70 | 48.68% | 34.03% | 24.20% |
| MSFT (Microsoft) | $516 | 28.72 | 8.67 | 34.04% | 45.11% | 17.70% |
Skenario: Ke Mana MSFT Selanjutnya 🔮
Skenario Terbaik (Bull) 🟢
- Pendapatan AI Azure dikonversi ke laba lebih cepat dari perkiraan
- Adopsi enterprise Copilot melampaui 50 juta pengguna
- Windows dan Xbox stabil
- Target harga: US$ 600–650
Skenario Terburuk (Bear) 🔴
- Biaya capex AI membengkak, menekan margin
- Churn enterprise Copilot meningkat
- Perlambatan belanja AI secara luas menghambat pertumbuhan Azure
- Target harga: US$ 400–430
Skenario Dasar (Paling Mungkin) 🟡
- Perlambatan Azure moderat
- Copilot mendatar di 35–40 juta pengguna
- Saham bergerak sideways di rentang US$ 480–540 selama 2–3 kuartal
Kesimpulan 💡
Sebagian besar Magnificent Seven masih punya tesis bullish yang sah. Microsoft adalah pengecualian. Saham ini dihargai untuk kesempurnaan pada cerita AI yang belum sepenuhnya terwujud, sementara bisnis intinya — Windows, Xbox, dan Copilot — menunjukkan tanda-tanda kelelahan yang nyata.
Kalau Anda memegang MSFT, ini momen yang wajar untuk mengurangi posisi. Kalau belum, ada tempat yang lebih baik untuk menempatkan modal baru di 2026.
Disclaimer: Ini adalah analisis, bukan rekomendasi investasi. Pasar mengandung risiko — selalu lakukan due diligence sendiri dan jangan pernah berinvestasi lebih dari yang Anda mampu kehilangan.
Bacaan Terkait