As Magnificent Seven, Revisitadas 📌
Se você acompanha o mercado, já ouviu esse termo mil vezes. As Magnificent Seven — Apple, Microsoft, Nvidia, Alphabet, Amazon, Meta e Tesla — foram batizadas pelo analista do Bank of America, Michael Hartnett, em 2023, para descrever as gigantes tech que arrastavam o S&P 500 para cima.
O apelido pegou porque era preciso. Recuperação pós-pandemia, corrida da IA com o ChatGPT, e o ponto de virada dos EVs da Tesla — tudo convergiu para colocar essas sete empresas no centro da gravidade do mercado.
Mas o mercado tem memória curta. Três anos depois, o grupo se fragmentou. Amazon, Microsoft e Tesla ficaram para trás do S&P 500 no último ano — e cada uma por motivos bem diferentes.
Nesta análise profunda, vou destrinchar as Magnificent Seven, mostrar por que a maioria ainda tem tese de alta legítima, e revelar o único nome que eu venderia ou evitaria — e não é o que você está pensando. 💸
Onde as Magnificent Seven Estão Hoje 📊
Vamos separar os vencedores dos perdedores. As ações que ainda sobem não são automaticamente as que você deve comprar, e as que caíram não são automaticamente as que você deve evitar. Contexto importa.
Ainda com Momentum 🚀
- Nvidia (NVDA): A rainha da infraestrutura de IA. Ainda a aposta mais pura em data centers.
- Alphabet (GOOGL): O Gemini está ganhando tração e a monetização da Busca segue uma fortaleza.
- Meta (META): Eficiência publicitária com IA continua surpreendendo.
- Apple (AAPL): Receita de serviços e a narrativa de IA on-device mantêm o volante girando.
Perdendo Terreno ⚠️
- Amazon (AMZN): Gastos pesados em infraestrutura de IA pressionam margens, e a AWS está perdendo share na nuvem.
- Tesla (TSLA): BYD e montadoras chinesas estão comendo o mercado global de EVs.
- Microsoft (MSFT): O nome que eu cortaria. Mais sobre isso abaixo.
Para uma análise mais profunda de como a dinâmica de market cap da Nvidia mudou contra a Apple e o que isso significa para os ciclos de gastos em IA, confira nosso breakdown da mudança de market cap entre Nvidia e Apple.
O Problema da Microsoft 🚨
Vou ser direto: a Microsoft não é uma empresa ruim. É uma das companhias mais bem geridas do planeta. Mas empresas excelentes ainda podem ser ações sobrevalorizadas — e é exatamente isso que eu vejo hoje.
A Tese de Alta (E Por Que Ela É Frágil)
Os touros apontam para três coisas:
- Crescimento de 18% YoY em receita no trimestre encerrado em junho
- Crescimento de 43% no Azure, onde a receita de IA é contabilizada
- Um backlog de US$ 678 bilhões em contratos esperando ser reconhecidos
Impressionante na superfície. Mas cave mais fundo e as rachaduras aparecem.
A Tese de Baixa 🐻
Primeiro, esse backlog de US$ 678B é uma faca de dois gumes. Hardware de data center para IA é escasso e está ficando mais caro. O custo da Microsoft para entregar essa receita não está travado. Os acionistas podem acabar pagando uma conta muito maior do que o esperado.
Segundo, o Copilot está patinando. Apesar dos 30 milhões de usuários pagantes na versão profissional a US$ 21–38/mês, as empresas estão fazendo uma pergunta justa: por que pagar pelo Copilot se ChatGPT, Gemini e Claude são mais baratos ou grátis?
Terceiro, o Windows continua perdendo força com a migração para dispositivos móveis. O Copilot consumer não ganha share enquanto Gemini e Claude avançam. A receita do Xbox caiu 10% no último trimestre, após 5% de queda no anterior.
Snapshot dos Indicadores-Chave
| Métrica | Valor | Sinal |
|---|---|---|
| Market Cap | US$ 3,8T | 🔴 Esticado |
| Margem Bruta | 67,94% | 🟡 Comprimindo |
| Dividend Yield | 0,71% | 🔴 Colchão mínimo |
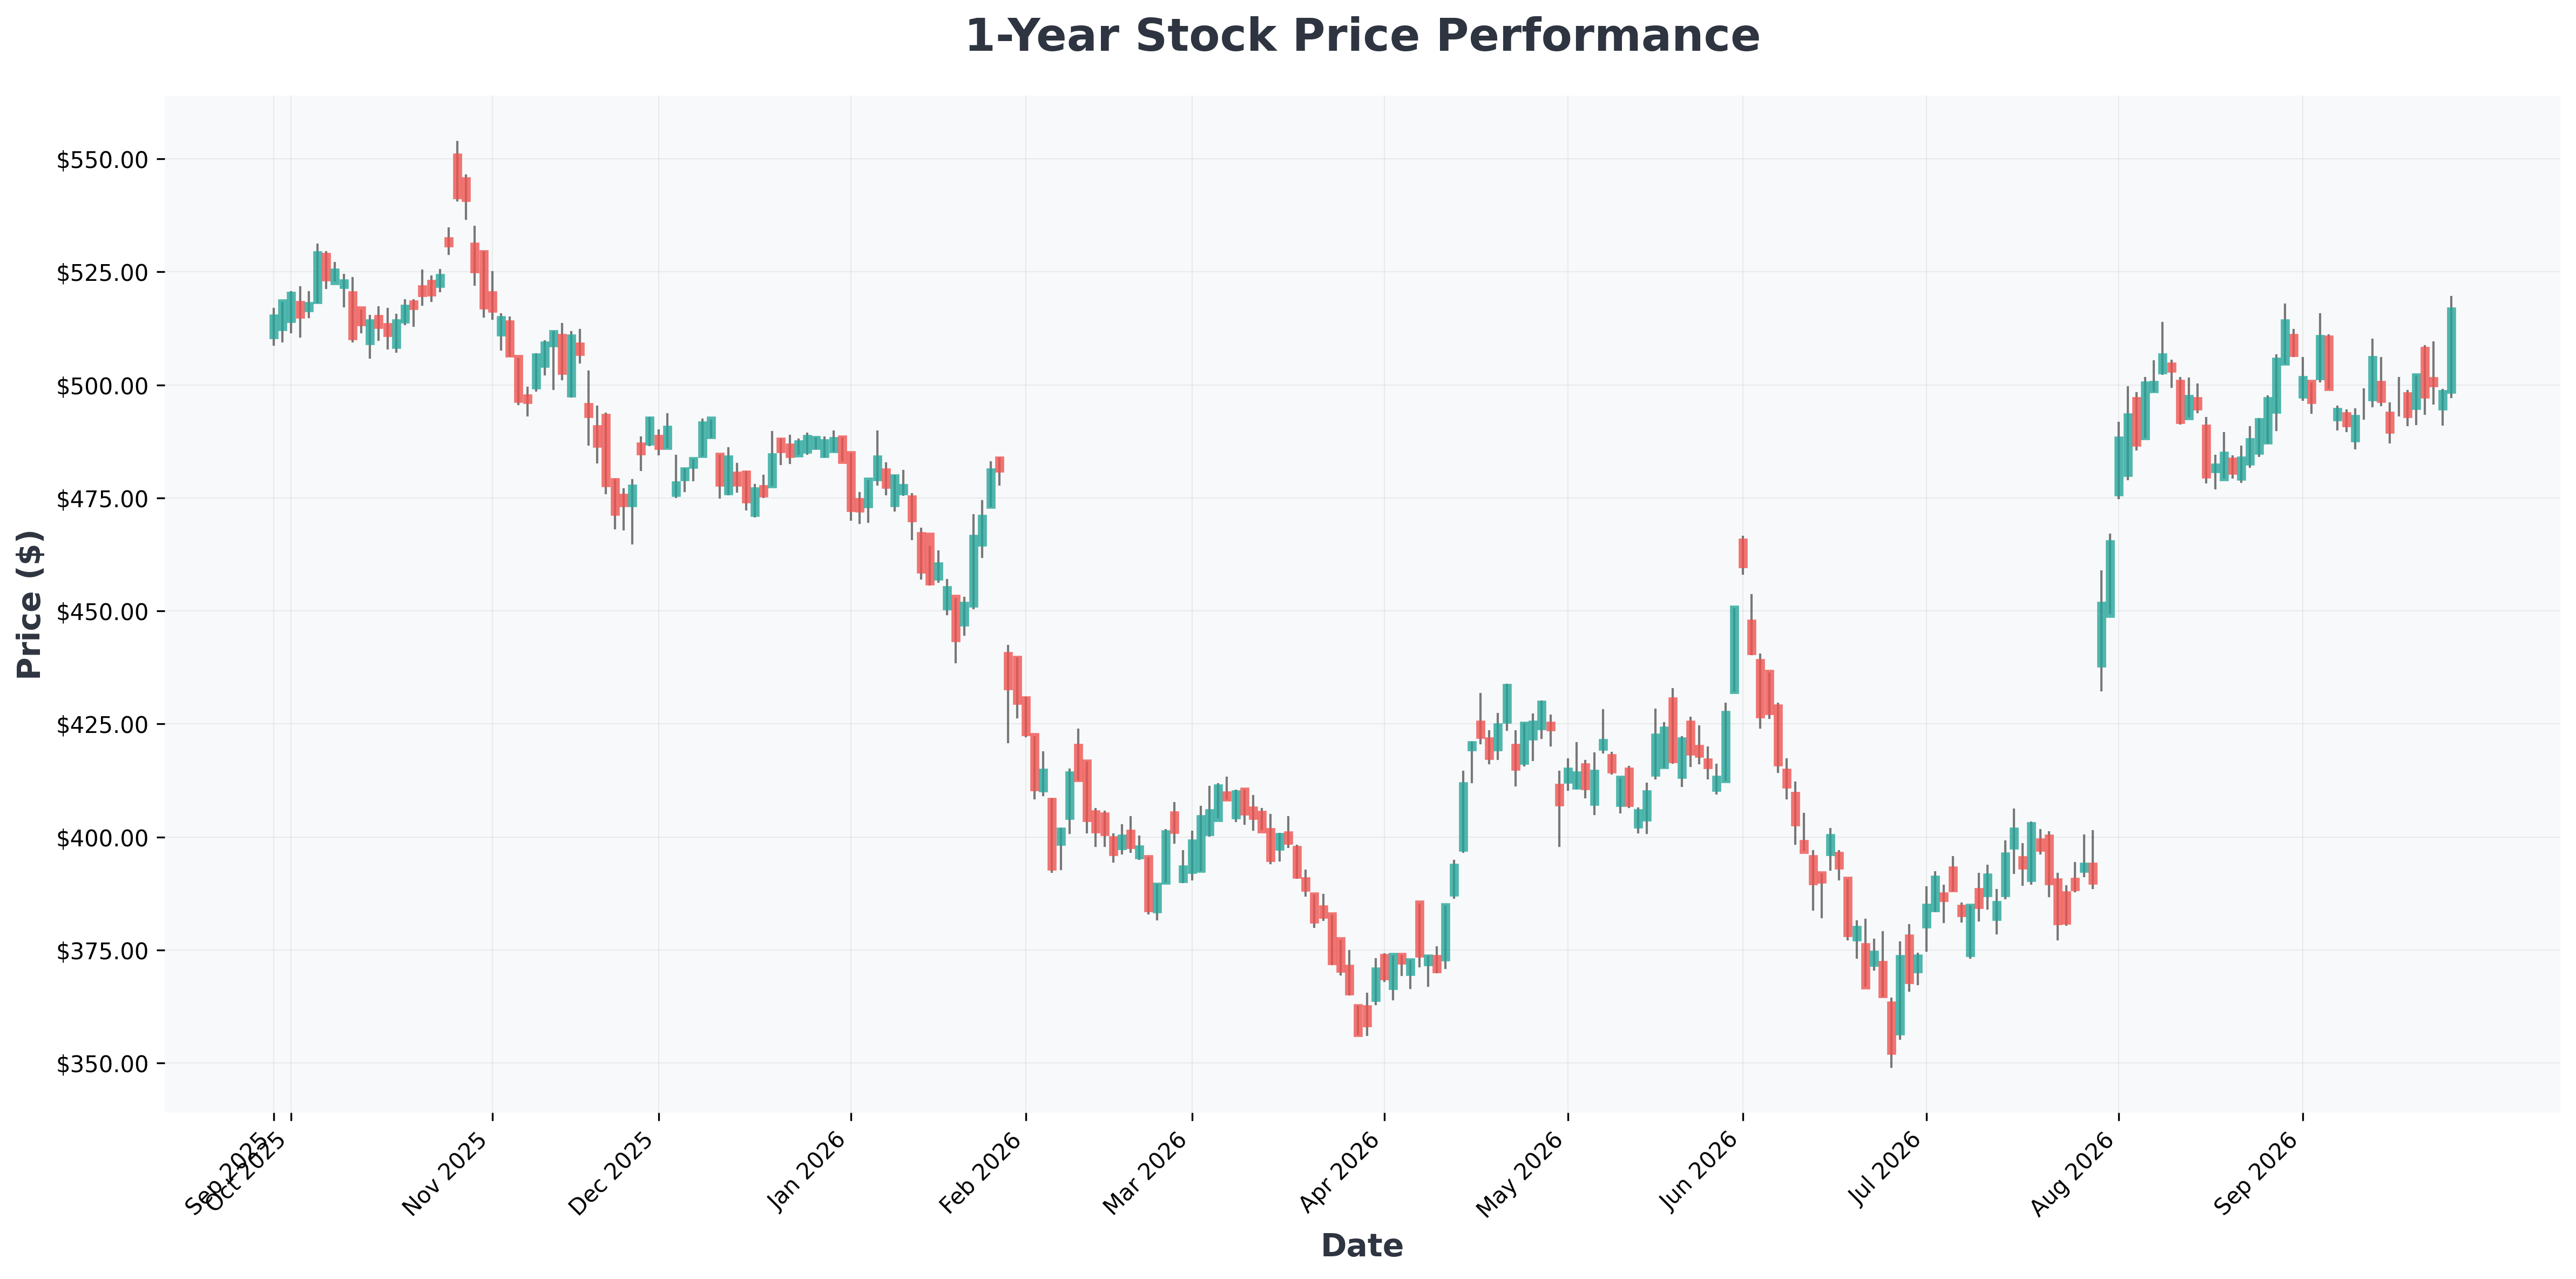
| Faixa 52 semanas | US$ 349 – 554 | 🟡 Alta volatilidade |
| Volume Médio | 32,4M | 🟢 Líquido |
Do ponto de vista técnico, a MSFT está negociando perto do topo da faixa de 52 semanas, com o nível de US$ 500 atuando como zona de suporte psicológico. Um rompimento limpo abaixo disso pode abrir espaço para um reteste da região dos US$ 450 — nível que historicamente atraiu compradores institucionais.
Se você está comparando a Microsoft com outras opções defensivas de renda, nossa comparação de ETFs de bonds para 2026 vale a leitura.
O mercado está dividido sobre a Microsoft. Veja como os dois lados estão enquadrando o debate agora:
📊 Análise Fundamentalista Detalhada
| Empresa | Preço da Ação | P/L (Preço/Lucro) | P/VP (Preço/Valor Patrimonial) | ROE (Retorno s/ PL) | Margem Operacional | Crescimento da Receita |
|---|---|---|---|---|---|---|
| NVDA (NVIDIA) | $225 | 28.49 | 23.73 | 117.21% | 66.24% | 105.90% |
| TSLA (Tesla,) | $372 | 344.55 | 16.92 | 4.67% | 1.41% | 25.50% |
| META (Meta) | $752 | 28.33 | 7.33 | 29.85% | 34.83% | 28.00% |
| AAPL (Apple) | $341 | 39.07 | 46.34 | 148.75% | 32.62% | 16.40% |
| GOOGL (Alphabet) | $344 | 17.27 | 6.76 | 48.68% | 34.03% | 24.20% |
| AMZN (Amazon.com,) | $250 | 20.09 | 4.88 | 30.56% | 13.69% | 19.60% |
| GOOG (Alphabet) | $341 | 17.12 | 6.70 | 48.68% | 34.03% | 24.20% |
| MSFT (Microsoft) | $516 | 28.72 | 8.67 | 34.04% | 45.11% | 17.70% |
Cenários: Para Onde a MSFT Vai Agora 🔮
Melhor Caso (Cenário de Alta) 🟢
- Receita de IA no Azure converte em lucro mais rápido que o esperado
- Adoção enterprise do Copilot acelera além de 50M de usuários
- Windows e Xbox estabilizam
- Alvo de preço: US$ 600–650
Pior Caso (Cenário de Baixa) 🔴
- Custos de capex em IA explodem, comprimindo margens
- Churn enterprise do Copilot acelera
- Desaceleração geral dos gastos em IA atinge o crescimento do Azure
- Alvo de preço: US$ 400–430
Cenário Base (Mais Provável) 🟡
- Desaceleração modesta do Azure
- Copilot estabiliza em 35–40M de usuários
- Ação lateraliza entre US$ 480–540 por 2–3 trimestres
O Veredito 💡
A maioria das Magnificent Seven ainda tem tese de alta legítima. A Microsoft é a exceção. A ação está precificada para a perfeição em uma história de IA que ainda não se materializou totalmente, enquanto seus negócios centrais — Windows, Xbox e Copilot — mostram sinais reais de fadiga.
Se você tem MSFT na carteira, este é um momento razoável para reduzir. Se não tem, há lugares melhores para colocar capital novo em 2026.
Disclaimer: Isto é análise, não recomendação de investimento. Mercados envolvem risco — sempre faça sua própria due diligence e nunca invista mais do que pode perder.
Leitura Relacionada
- Nvidia vs Apple: A Mudança de Market Cap Explicada
- TLT vs BND vs TBUX: Melhor ETF de Bonds para 2026